扶養親族等申告書を出さないと税金が跳ね上がる?書き方と2026年最新対策
秋口から冬にかけて自宅の郵便受けに届く、日本年金機構や勤務先からの緑や黄色の封書。その中に同封されている「公的年金等の受給者の扶養親族等申告書」や給料用の申告書を目にして、「配偶者も養う家族もいないから出す必要はないだろう」と開封すら放置していないでしょうか。
その何気ない油断が、翌年受給する年金や給与の手取り額を急激に削り落とす引き金になります。手続きを怠った結果、源泉徴収税額が突然跳ね上がり、年金支給月の通帳を見て窓口へ駆け込む受給者が毎年後を絶ちません。制度の仕組みから2026年現在の最新注意点、正しい書き方の手順まで、手取りを守るための防衛策を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:未提出のまま放置すると各種人的控除が全額除外され、源泉徴収税額が急増して手取りが激減する。
- 要点2:扶養家族がいない独身・単身者であっても、本人分の基礎的な控除を受けるために書類の提出が不可欠となる。
- 要点3:提出期限に遅れた場合でも、確定申告で還付を受けられるが、一時的な家計のキャッシュフロー悪化は避けられない。
【衝撃の盲点】扶養親族等申告書が未提出だと何が起きる?税金が跳ね上がる決定的なカラクリ
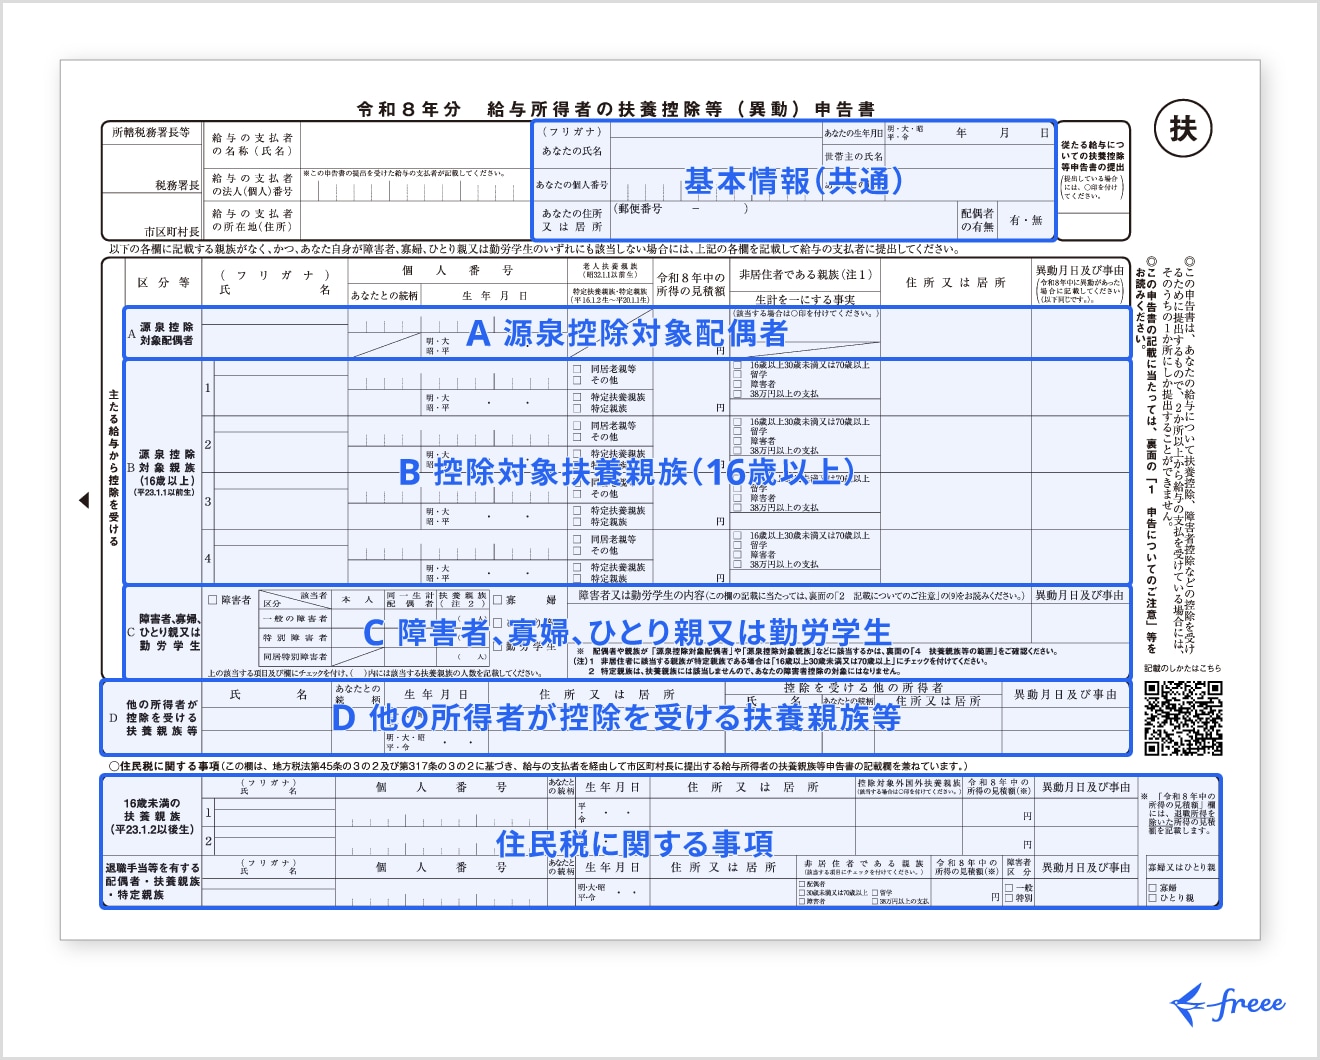
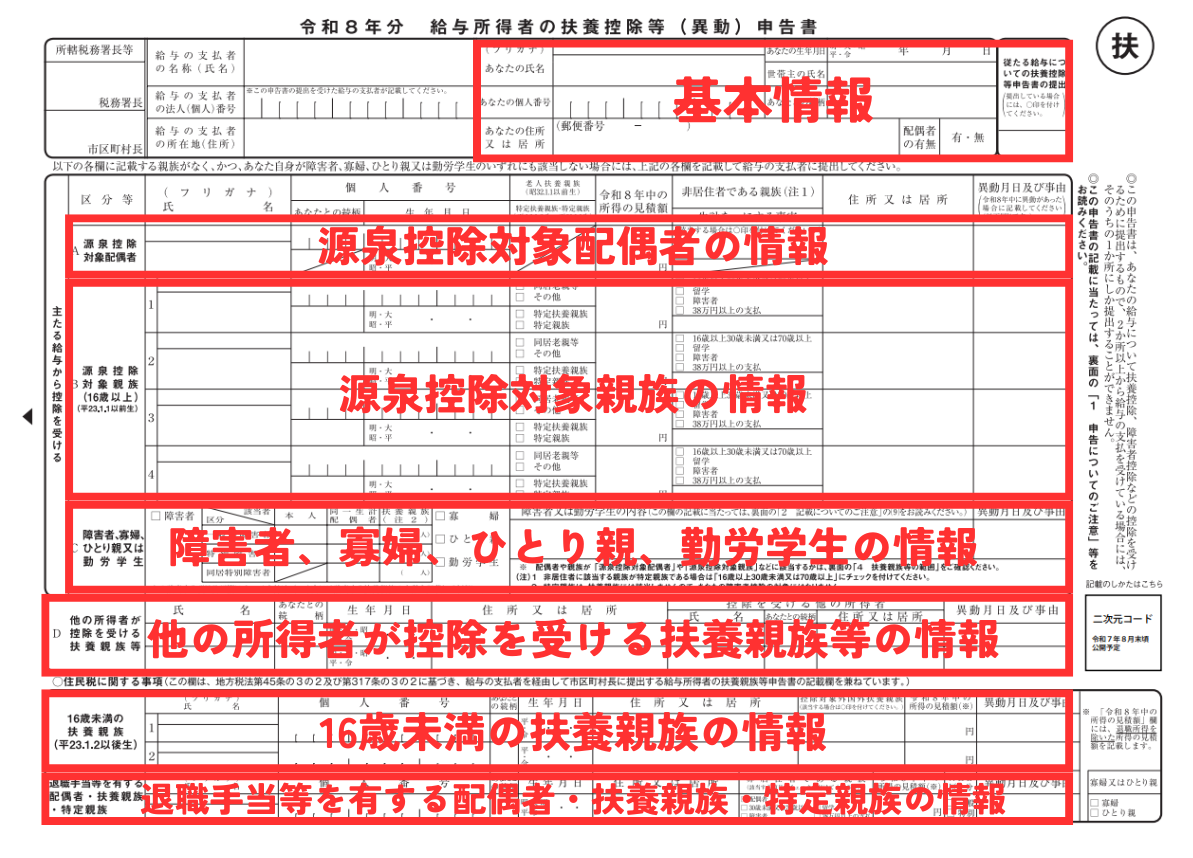
日本年金機構や会社から届く「扶養親族等申告書」は、単なる家族構成のアンケートではありません。法令に基づき、翌年の支払額から天引きする所得税および復興特別所得税の源泉徴収税額を正確に算出するための法定申告書です。
最大の落とし穴は、「扶養親族等申告書 未提出 デメリット」の破壊力にあります。年金受給者の場合、申告書を提出することで「公的年金等控除」に加えて、本人の基礎控除相当額や配偶者控除、扶養控除などの各種控除が差し引かれた上で税率が掛けられます。しかし、申告書が期日までに届かない場合、日本年金機構側のシステムは「適用できる控除がゼロである」と機械的に処理します。
その結果、本来受けられるはずの基礎的な控除が一切適用されず、課税対象となる金額が大きく膨らみます。公的年金等の源泉徴収税額 計算方法において、提出時は控除後の残額に5.105%を乗じるのに対し、未提出の場合は控除枠が激減した状態で一律課税されるため、毎偶数月の振込額から引かれる所得税が2倍から数倍に跳ね上がる事態を招きます。
「自分は年金収入が少ないから税金など取られない」と思い込んでいる層ほど、この制度設計の罠に直面します。申告書は「税金を優遇してもらうための申請」ではなく、「出さなければ無条件で高税率の天引きを受ける通知書」であるという冷酷な現実を把握しておく必要があります。
【データ比較】提出ありvs未提出で手取りはどう変わる?年金受給額シミュレーション
申告書の提出有無がどれほど家計を直撃するのか、具体的な試算データで比較検証します。65歳以上で公的年金を受給している単身者および夫婦世帯をモデルケースとした実額の落差は以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 年金受給額(65歳以上・年200万円) | 公的年金等控除:110万円 提出時基礎的控除:年68万円 | 年金受給者の標準的な受給水準 | 提出時は年税額が約1万1,000円前後に抑制される基準値。 |
| 提出時の源泉徴収税額 | 課税対象:約22万円 税額:約1,800円/隔月(年約1.1万円) | 適正申告時の標準負担率 | 生活を圧迫しない最小限の納税で手取りが安定的に推移。 |
| 未提出時の源泉徴収税額 | 課税対象:約90万円 税額:約7,600円/隔月(年約4.6万円) | ペナルティ課税水準(約4倍増) | 年間3万5,000円超のキャッシュが一時的に喪失。家計に重大な打撃。 |
| 配偶者・障害者控除あり世帯 | 控除枠喪失による税額差:年5万〜12万円超 | 手取り月額にして数千円〜1万円減 | 医療費や介護費がかさむ高齢世帯にとって致命的な手取り減。 |
数値が物語るように、提出しなかっただけで年間の天引き額が数万円単位で跳ね上がります。最終的に確定申告を行えば還付金として取り戻せるものの、還付されるのは翌年の春先です。それまでの数カ月間、手取りが削られた状態で生活を強いられる金銭的ストレスは無視できません。
公的年金等の受給者の扶養親族等申告書とは?対象者と日本年金機構の送付時期・提出期限
日本年金機構が送付する「公的年金等の受給者の扶養親族等申告書」は、すべての年金受給者に一律に届くわけではありません。対象となるのは、年間の年金支給額が一定水準を超え、所得税の源泉徴収の対象となり得る受給者です。
具体的には、65歳未満で年金受給額が108万円以上、または65歳以上で年金受給額が158万円以上となる受給者に対して送付されます。この基準を下回る場合は課税所得が発生しないため、原則として申告書自体が送られてきません。
重要となるスケジュールは以下の通り厳密に管理されています。
- 日本年金機構 送付時期:毎年9月中旬から10月上旬にかけて順次発送。
- 扶養親族等申告書 提出期限:例年10月下旬から11月上旬(消印有効または指定日必着)。
この提出期限を守らなければ、年金機構の電算処理が翌年2月支払分の年金計算に間に合わず、2月支給分から直ちに高額な源泉徴収が執行されます。「あとでまとめて出せばいい」という先延ばしは通用しません。
【実態検証】知恵袋や相談窓口に殺到する悲鳴「年金が減った」現場のリアルとネットの誤解
「2月の年金振込額を見たら、前回より1万5,000円も少なくなっていた。年金機構に電話したら申告書を出していないからだと言われたが、独り身の私になぜ扶養の申告書が必要なのか」
全国の年金事務所相談窓口やインターネットの知恵袋・SNS上には、年明け2月から4月にかけてこうした怒りと困惑の声が溢れかえります。現場の職員が明かすところによると、窓口を訪れる高齢者の大半が「扶養親族がいない=申告書は無関係」という誤解を抱いたまま書類を破棄していました。
背景にあるのは、「扶養親族等申告書」という名称自体のわかりにくさです。受給者は「自分には養うべき家族がいない」という文脈で言葉を捉えてしまいます。しかし、行政実務におけるこの書類の本質は、「受給者本人の税務上の身元と控除資格の申告書」です。
ネット上の一部掲示板では「未提出でも確定申告すれば問題ないから無視してOK」という無責任な言説も散見されます。しかし、物価高と年金実質目減りが続く現代において、数カ月間にわたり手取りが削られるリスクは小さくありません。固定資産税の支払いや暖房費のピークと重なる2月・4月に手取りが激減し、ショートした生活費を補填するために定期預金を解約せざるを得なくなったという実例も報告されています。
一般に知られていない盲点とネットの誤解|届かないときの真相
「待っていても申告書が自宅に届かない」というトラブルも多発しています。「扶養親族等申告書 届かない 対処法」を探す受給者の多くは焦りを募らせますが、届かない背景には明確な行政上の分岐点が存在します。
第一に、前述した「受給額が65歳未満108万円・65歳以上158万円未満」であるケースです。この場合、非課税枠内に収まるため申告書そのものが発行されません。税金が天引きされる心配もないため、届かなくて正常です。
第二に、近年のマイナンバー連携の進展により、「前年に申告書を提出しており、扶養親族の状況に一切変更がない」と確認された受給者に対しては、申告書の送付自体を省略するペーパーレス化が進められています。ただし、送付対象外なのか、単なる郵便事故や住所変更未届による不着なのかは外見上判断がつきません。
不着が疑われる場合の対処法は以下の2ステップです。
- ねんきんダイヤルまたは年金事務所へ直接照会:自身の年金コードを伝え、自分が今年の送付対象者に該当しているかを確認する。
- 日本年金機構の公式サイトから様式をダウンロード:送付対象であるにもかかわらず手元にない場合は、公式ウェブサイトからPDFを印刷して郵送提出することが可能です。
【ステップ別解説】扶養親族等申告書の正しい書き方とマイナンバー記載の理由
書類が手元に届いたら、記入漏れを防ぎながら速やかに作成を進める必要があります。複雑に見える書式ですが、押さえるべきポイントは限定されています。
【扶養親族等申告書 書き方】の主要手順:
- 受給者本人の基本情報:氏名・生年月日・現住所・電話番号を記載します。あらかじめ印字されている場合は、誤りや転居による相違がないかを確認します。
- マイナンバー(個人番号)の記載欄:申告書にマイナンバーが印字されていない場合は、通知カードやマイナンバーカードを確認して正確に記入します。マイナンバー 記載 理由は、年金機構が住民票コードや地方税情報ネットワークと直接照合し、所得判定の不正や手続きの遅延を防ぐ法的義務に基づいています。
- 配偶者の有無と控除の記入:控除対象配偶者 要件は、受給者本人の合計所得金額が900万円以下であり、配偶者の年間合計所得金額が48万円以下(給与収入のみなら103万円以下)であることが基本線となります。70歳以上の配偶者であれば「老人控除対象配偶者」として控除額が加算されます。
- 扶養親族の記入:子どもや孫、両親などを扶養している場合に記入します。扶養控除 収入基準 103万円の壁は給与所得ベースの指標であり、所得金額としては48万円以下が要件です。16歳未満の年少扶養親族は所得税控除の対象外ですが、住民税の非課税限度額の判定材料となるため記載欄が存在します。
- 各種特有控除のチェック:自身や配偶者、扶養親族が障害をお持ちの場合は障害者控除 寡婦控除 適用条件を精査し、該当する欄へ印を付けます。特に夫と死別した後の「寡婦控除」や「ひとり親控除」は見落とされやすく、適用漏れによって手取りを減らしているケースが目立ちます。
家族構成に一切変化がない場合でも、氏名等の確認と「異動なし」の確認手続きを怠ってはなりません。「何も変わっていないから出さない」ではなく、「何も変わっていないことを証明するために出す」のが公的年金の鉄則です。
【プロの結論】2026年最新の税制改正議論と手取りを守るための防衛策
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
公的年金の受給手続きにおいて、申告書の提出に対する向き合い方は状況によって明確に分かれます。
- 即座に出すべき人:年金額が基準(65歳以上158万円)を超えている単身者、配偶者や親族を扶養している受給者、障害者手帳を保持している受給者。期日内の返送が最大の手取り防衛策となります。
- 提出前に確認を要する人:配偶者や扶養親族がパート・アルバイトで収入を得ており、年収の変動によって扶養基準の枠外へ外れる恐れがある世帯。誤った過大申告を行うと、後から追徴課税と延滞税の請求を受けるリスクがあります。
さらに注視すべきは、2026年最新 税制改正 影響です。長年議論されてきた「年収103万円の壁」の見直しや基礎控除の引き上げ議論、社会保険適用拡大の波は、年金受給世帯の税務構造にも波及しています。配偶者や同居親族のアルバイト・パート収入の基準が法改正に伴いどう再編されるかによって、控除対象配偶者や扶養親族としての判定ラインが変動する可能性があります。
もし提出期限を過ぎてしまい、2月以降の年金から税金が多く引かれてしまった場合は、確定申告による還付請求を行ってください。所轄の税務署へ確定申告書を提出することで、年金機構側で引かれすぎた税金は全額還付されます。ただし、入金までには1〜2カ月を要するため、最善の自衛策は「秋の届出書類を絶対に放置しないこと」に尽きます。
【扶養親族等申告書】に関するよくある質問(FAQ)
Q1:独身で扶養家族が誰もいませんが、それでも提出しなければ税金は上がりますか?
A1:はい、確実に税金が上がります。この申告書は家族の有無だけでなく、「受給者本人に対する基礎的な控除」を適用させるための申請書を兼ねています。単身者であっても、年金機構から書類が届いた場合は必ず本人情報を確認して返送する必要があります。
Q2:提出期限を過ぎてしまった場合、年金機構に直接連絡すれば間に合いますか?
A2:期限を過ぎてからの提出でも受領はされますが、翌年2月の支払計算処理に間に合わない場合、2月支給分はいったん高額な税率で天引きされます。遅れて処理された分は後の支給月で差額調整されるか、確定申告を行うことで払いすぎた税金の還付を受ける形になります。
Q3:マイナンバーを記載したくないのですが、空欄で提出しても受理されますか?
A3:行政手続におけるマイナンバーの記載は法令で定められた義務です。未記載であっても申告書自体が直ちに無効として返送されるケースは稀ですが、年金機構からの照会や確認手続きが発生し、控除の適用が遅れて一時的に手取りが減るリスクがあります。特段の事情がない限り記載することが推奨されます。
まとめ:今後の動向と失敗しないための判断基準
「扶養親族等申告書」は、一見すると無機質で事務的な手続き書類に過ぎません。しかしその1枚を提出するか否かが、年間で数万〜十数万円に及ぶ手取りの差となって現実に跳ね返ってきます。
高齢化の進展と社会保障費の増大を背景に、税と社会保険の天引きルールは年々厳格化されています。「通知に気づかなかった」「扶養がいないから関係ないと思った」という個人の勘違いを、公的システムが親切にフォローしてくれることはありません。封書が届いたら中身を即座に確認し、指定された期限内にポストへ投函する。この基本的な自衛習慣こそが、物価高の荒波からあなたの大切な資産と手取り生活費を守る確実な防壁となります。 (出典: 扶養 親族 等 申告 書(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
