年金請求書はいつ届く?放置リスクと2026年最新の受給手続き
日本年金機構から自宅に突如として届く緑色の封筒。中を開くと現れる「年金請求書」の文字に、多くの人が「ついに自分も年金を受け取る年齢になったのか」という感慨と同時に、独特の威圧感を覚えます。しかし、現場の年金事務所では「届いた書類をどう扱えばいいか分からない」「手続きが難解で数か月放置してしまった」という相談が後を絶ちません。
公的年金は、受給資格を満たしていても自動的に口座へお金が振り込まれるシステムではありません。自ら権利を主張して請求する「完全申請主義」が徹底されているため、書類を放置すれば受給開始は容赦なく遅延します。2026年現在の最新制度を踏まえ、いつ手元に届き、どこへ提出し、どのように記入すれば最短で満額受給できるのか。損をしないための全手順を徹底取材に基づいて解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:年金請求書は受給権が発生する「65歳の誕生日の3か月前」に日本年金機構から送付され、提出は「誕生日の前日以降」から受付開始となる。
- 要点2:マイナンバー連携により住民票などの添付書類は大幅に簡素化された一方、振込口座確認や加給年金対象者がいる場合は戸籍謄本など省略できない書類が残る。
- 要点3:放置しても受給権自体は消滅しないが、初回振込が数か月単位でずれ込み、5年を過ぎると時効によって過去分の受け取り権利が順次失効する重大なリスクを伴う。
【発送の真実】年金請求書はいつ届く?放置すると受給が遅れる噂の真相
インターネット上で頻繁に検索される「年金請求書はいつ届くのか」という疑問に対し、日本年金機構の運用基準は極めて明確に定められています。原則として、受給資格を満たしている人の65歳の誕生月の3か月前に、基礎年金番号や住所・氏名があらかじめ印字された「年金請求書(事前送付用)」が登録住所宛てに郵送されます。
ここで多くの受給予定者が陥る最初の罠が「提出日」の勘違いです。早く手元に届くため「すぐに書いて返送すれば早くもらえる」と誤認しがちですが、法律上の受給権が発生するのは「65歳の誕生日の前日」です。日本の法律(年齢計算ニ関スル法律)では、誕生日の前日に1歳年をとると定められているため、行政窓口での受給資格確定も前日にならなければ成立しません。誕生日の前日より前に年金請求書を提出しても、返送あるいは保留扱いとなり、手続きが一切進まないため注意が必要です。
ネット上で囁かれる「請求書を放置すると年金がもらえなくなる」という噂の真相はどうでしょうか。結論から言えば、受給権そのものが即座に消滅するわけではありませんが、受給開始時期は放置した期間だけ確実に後ろ倒しになります。年金は申請の翌月分から支給されるルールであり、手続きを完了してから初回の年金が実際に口座へ入金されるまでには通常約3か月から4か月の審査・処理期間を要します。つまり、書類を半年放置すれば、本来受け取れるはずだった生活資金の現金流入が半年以上途絶える事態に直結します。
さらに警戒すべきは、国民年金法および厚生年金保険法に定められた「5年の消滅時効」です。権利が発生してから5年間請求を行わなかった場合、5年を超えた過去の年金は国庫に帰属し、二度と受け取ることができなくなります。「いつでも請求できるから後回しでいい」という油断は、数百万円単位の生涯資産をドブに捨てる行為に他なりません。

【2026年最新比較】65歳請求と繰下げ受給の手続き・損益分岐点
65歳を迎えた段階で直面する最大の岐路が、「65歳時点でそのまま老齢厚生年金受給手続きを行うか」それとも「受給を先延ばしにして年金額を増やす繰り下げ受給を選択するか」という決断です。2026年現在の法制度における主要な受給パターンの差異と手続きの違いを以下の比較表に整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 標準請求(65歳受給) | 増減率:0%(本来の満額支給) 初回振込:請求から3〜4か月後 | 最も利用者が多い基本ルート(全体の約7割が選択) | 無職期や再雇用で収入が減る層の生活防衛として最も手堅い選択肢。 |
| 繰下げ受給(66〜75歳) | 1か月遅らせるごとに+0.7%増額 最大75歳で+84%増額 | 損益分岐点は受給開始から約12年(例:70歳受給開始なら82歳) | 十分な就労収入や貯蓄がある層には強力な長寿リスク保険となる。 |
| 繰上げ受給(60〜64歳) | 1か月早めるごとに-0.4%減額 最大60歳で-24%減額 | 一度請求すると生涯減額率が固定化されるハイリスク設計 | 健康上の不安や切迫した生活苦がない限り、安易な選択は推奨されない。 |
| 繰下げ希望時の手続き | 65歳到達時に届く請求書は提出しない(保管する) | 受給を開始したい年齢になった時点で初めて年金事務所へ請求 | 「繰下げ希望届」を出す制度ではない点を知らない人が非常に多い。 |
ミスが多発する「年金請求書の書き方」と必須の添付書類
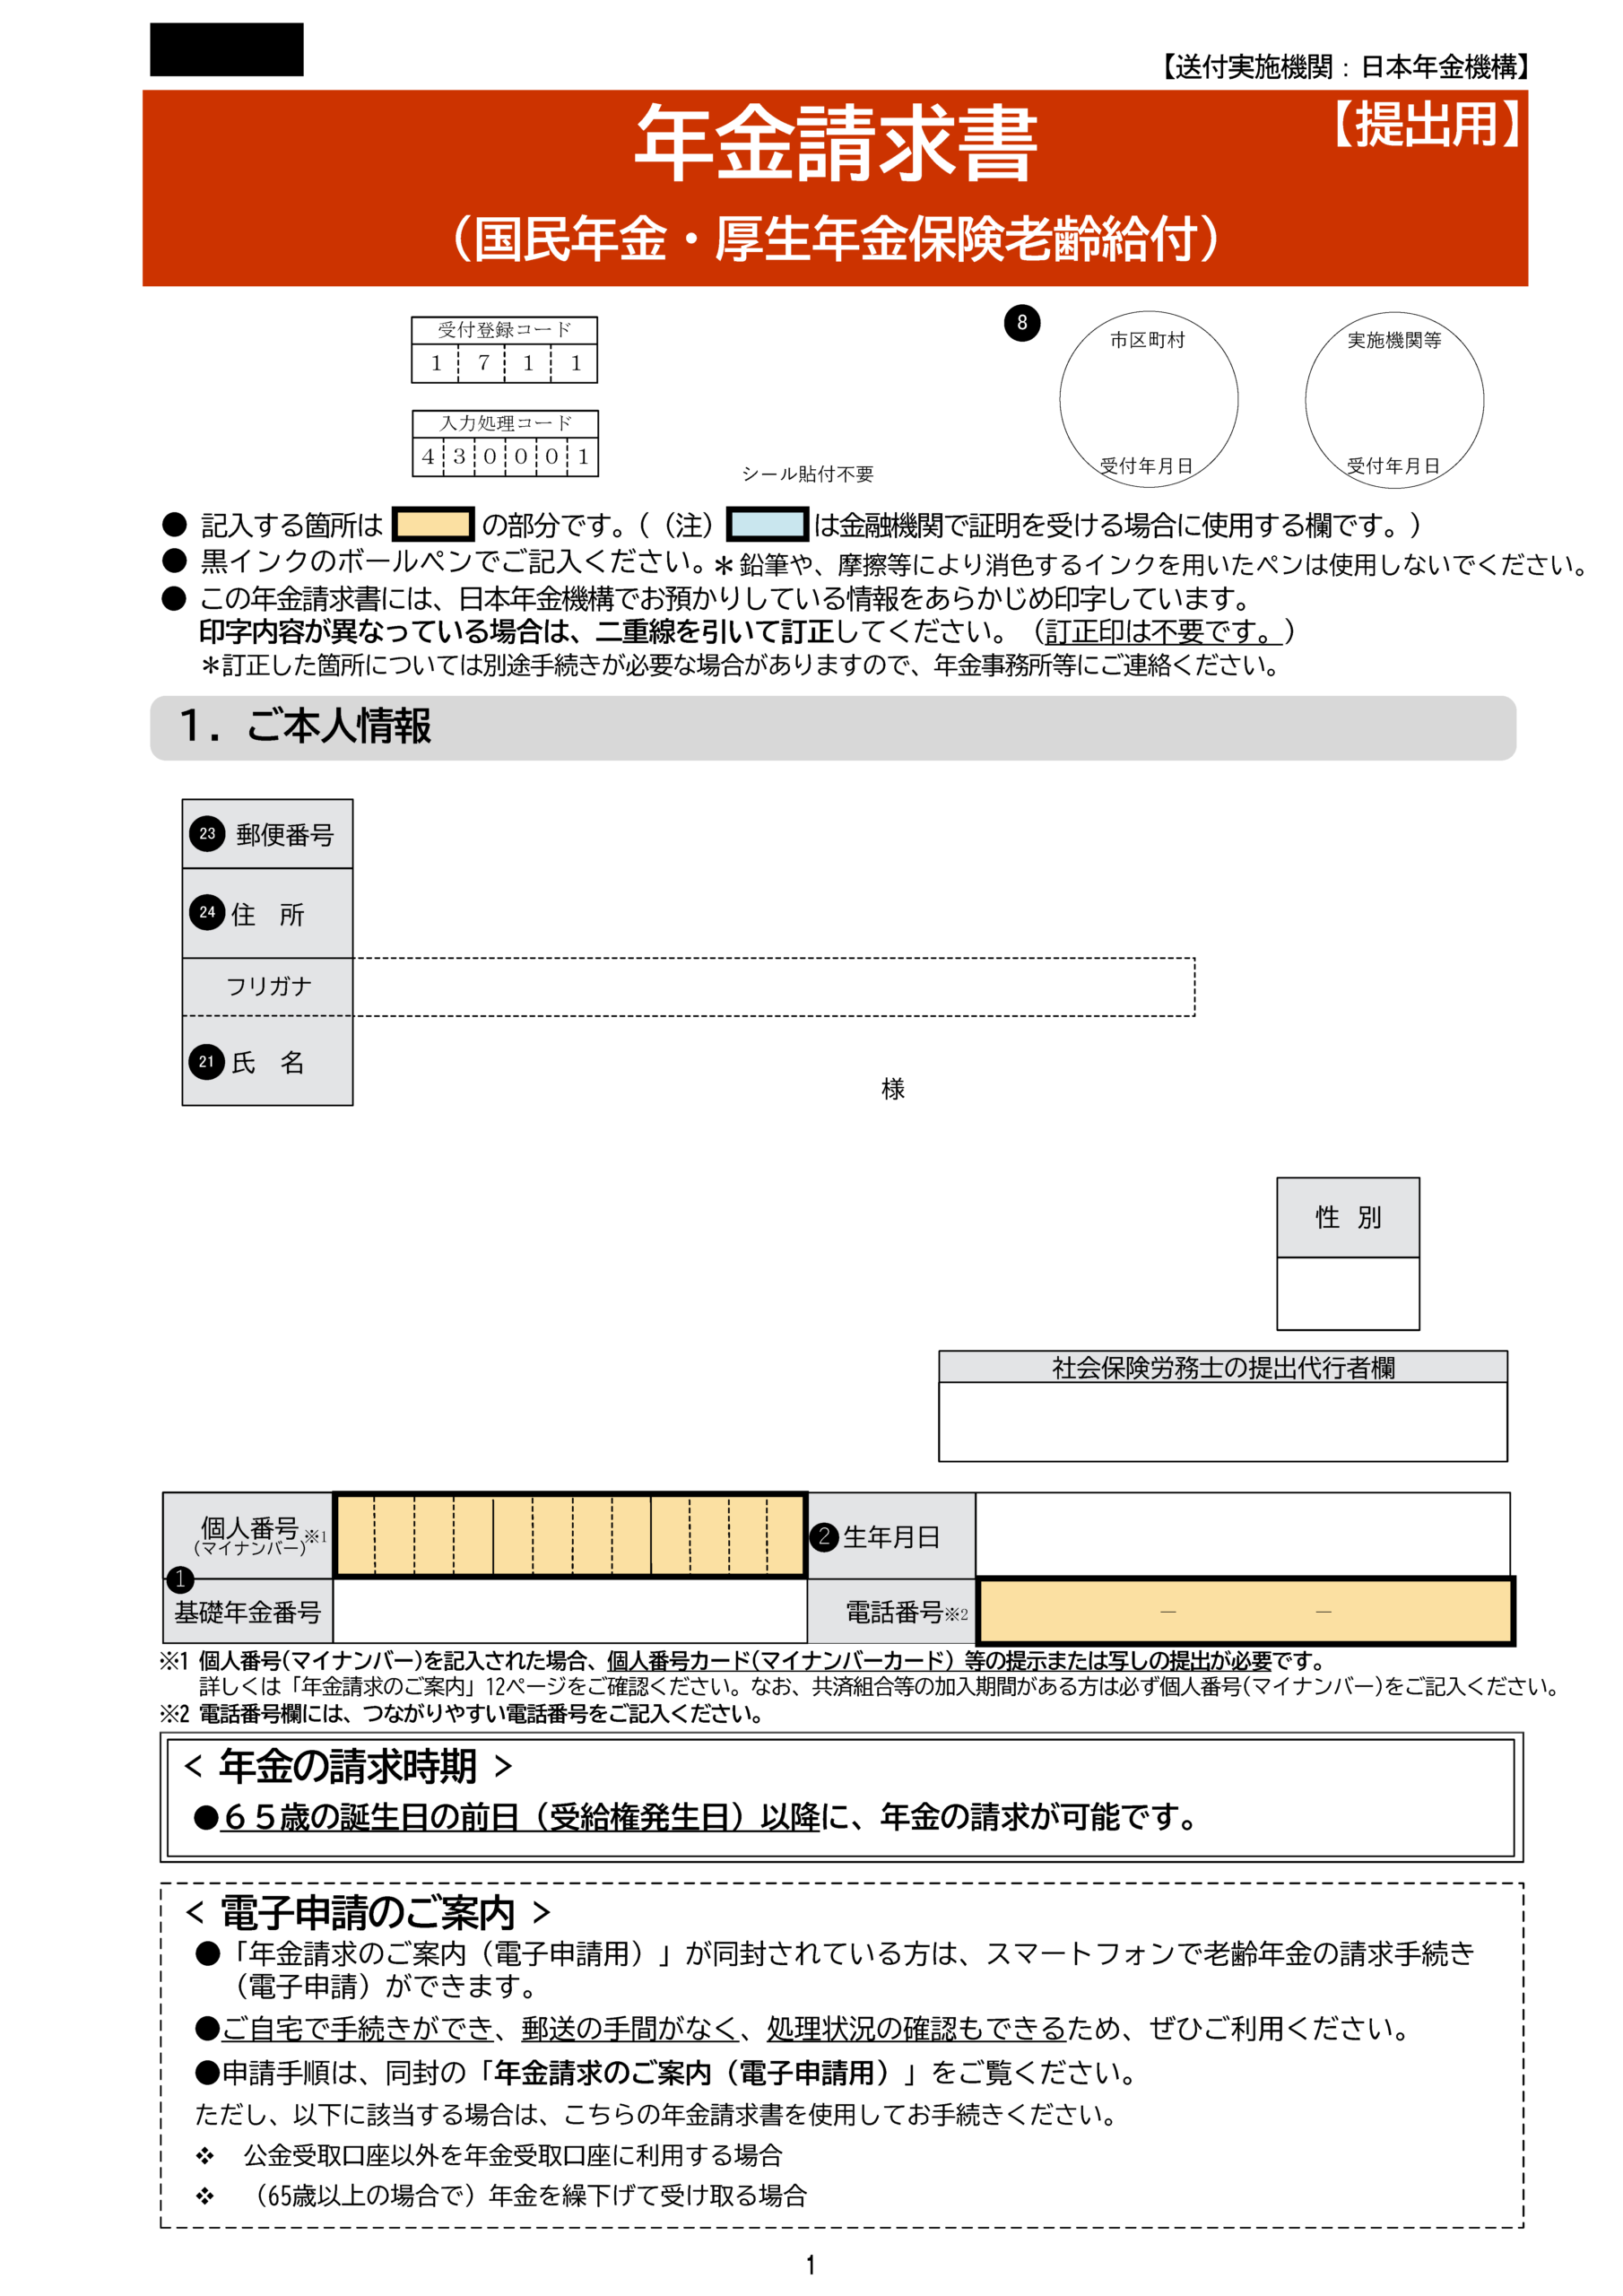
日本年金機構から届く複写式の請求書は、専門用語と細かな記入欄が並び、視覚的な難解さから記入ミスが続出する書類の代表格です。特に注意すべき記入ポイントは大きく3箇所に集約されます。
第1に、受給を希望する年金種類の選択欄です。65歳到達時には、国の基礎部分である「老齢基礎年金」と会社員・公務員時代の「老齢厚生年金」の双方が請求対象となります。「どちらか一方だけを繰り下げたい」といった変則的な希望がない限り、両方に受給希望のチェックを付けなければ、片方の支給が保留されてしまいます。
第2に、受取金融機関の証明欄です。年金の振込先口座を指定する際、通帳のコピー(見開き部分)またはキャッシュカードのコピーを所定の添付用紙に貼り付ける必要があります。ネット銀行を指定する場合は、金融機関名・支店名・口座番号・名義人が一画面で確認できるスクリーンショットの印刷物が求められます。これを怠ると、名義相違による振込エラーを防ぐための確認作業で数週間手続きがストップします。
第3に、マイナンバー連携基礎年金番号の確認です。2026年現在、マイナンバーと基礎年金番号が紐付いている受給者は、住民票の写しや非課税証明書の添付が原則として免除されます。しかし、以下に該当するケースでは別途年金請求書添付書類の実物提出が義務付けられています。
- 加給年金の対象となる配偶者・子がいる場合:戸籍謄本(全部事項証明書)および世帯全員の住民票の写し(続柄記載)、配偶者の所得証明書が必要です。
- 振込口座の名義確認が電子照会で完結しない金融機関を指定した場合:金融機関の受領印または通帳コピーが必須となります。
- 過去に婚姻や離婚等で氏名変更があり、年金記録の名義とマイナンバー上の氏名が一致していない場合:変更履歴が確認できる戸籍抄本等の証明書が必要です。
【実態検証】窓口相談の現場で見えたリアルと利用者のつまずき
年金請求の現場では、書類の書き方以外にも物理的なトラブルが頻発しています。東京都内の年金事務所で相談員を務める社会保険労務士は、次のように現場の惨状を語ります。
「誕生月を迎えた方が予約なしで朝一番に窓口へ駆け込み、2時間以上待たされた挙句に『添付書類が足りないため今日は受付できません』とお引き取りいただくケースが今なお日常茶飯事です。デジタル化が進んだと言っても、年金請求は個人の職歴や家族関係が複雑に絡むため、紙の証明書1枚の欠落で受付自体が受理されません」
現在、日本年金機構では混雑緩和のため年金事務所窓口予約の利用を強く推奨しています。全国共通の「予約受付専用電話」や公式ウェブサイトの予約受付システムを介して事前に日時を確定させれば、待ち時間なしで専任スタッフと対面確認しながら手続きを完了できます。予約枠は1か月先まで埋まることも珍しくないため、誕生月の2か月前には予約を押さえておくのが現場を知るプロの鉄則です。
提出方法には「年金事務所窓口への持参」と「郵送」の2通りが存在します。年金請求書提出先は、原則として居住地を管轄する年金事務所または街角の年金相談センターです。共済組合の加入期間のみを有する人を除き、全国どこの年金事務所でも受付自体は可能ですが、記録確認の迅速さを考慮すれば管轄事務所への提出が最も安全です。書類に1文字でも記入漏れや押印漏れがあれば返送の手間が生じるため、不安がある場合は郵送ではなく事前予約のうえ対面窓口で提出することが推奨されます。
一般に知られていない盲点と「繰下げ受給」のネットの誤解
インターネット上のマネー系コラムやSNSで最も危険な誤解を生んでいるのが、「年金を繰り下げて増やしたいなら、届いた年金請求書を破棄または無視していればよい」という短絡的なアドバイスです。この言説には、取り返しのつかない致命的な制度の罠が隠されています。
最大の落とし穴は、「配偶者加給年金」の権利失効問題です。加給年金とは、厚生年金に20年以上加入した人に生計を維持されている年下の配偶者がいる場合、年額約40万円が上乗せ支給される「年金の家族手当」です。極めて重要な事実として、老齢厚生年金本体を繰り下げている期間中は、加給年金を受け取ることができません。さらに、加給年金自体は繰り下げても将来増額される仕組みがないため、繰り下げ待機中に配偶者が65歳を迎えてしまえば、その間に受給できるはずだった年間40万円の権利は永遠に消滅します。
配偶者との年齢差が5歳ある世帯の場合、厚生年金を5年間繰り下げると、本来受給できた約200万円の加給年金を全額ドブに捨てる計算になります。増額される厚生年金の増加分と、失われる加給年金の総額を厳密に比較計算しなければ、「繰り下げて得をするはずが大損した」という悲劇を招くことになります。

【プロの結論】手続き忌避の心理的ハードルと判断基準
行動経済学や社会心理学の知見によれば、人間は「将来の不確実な利益」よりも「目先の面倒な手続きの回避」を無意識に優先する「現在バイアス(現状維持バイアス)」を持っています。年金請求書の様式が複雑で公的証明書の取得を伴う構造は、まさに高齢期に差し掛かる人々の認知リソースを激しく消耗させ、提出行動を先延ばしにさせる強力な障壁として機能しています。
しかし、感情や面倒くささに流されて判断を保留することは、自らの老後資産のコントロール権を手放すことと同義です。2026年現在の経済環境下において、請求を行うべきかどうかの明確な判断基準は以下の通りです。
【65歳ですぐに年金請求手続きを行うべき人】
- 65歳以降の勤労収入が途絶える、または再雇用等で月収が激減する人
- 年下の配偶者がおり、厚生年金加入期間が20年以上ある(加給年金を満額受け取りたい)人
- 住宅ローンの残債や健康面での不安があり、手元キャッシュの確保を最優先したい人
【繰り下げ受給を前向きに検討すべき人】
- 65歳以降も役員報酬や事業所得、十分な給与収入があり、年金がなくても生活費が賄える人
- 公的年金を「長生きした場合のインフレ対応型終身保険」として最大化させたい人
- 単身者、または配偶者との年齢差がなく加給年金の受給権が発生しない人
【年金 請求 書】に関するよくある質問(FAQ)
Q1:年金請求書はいつ届いて、いつまでに提出すべきですか?
A1:原則として65歳に到達する誕生月の3か月前に届きます。提出可能な期限に厳格な「締め切り」はありませんが、受給権が発生する「65歳の誕生日前日以降」に速やかに提出しなければ、初回の年金振込が遅れます。なお、受給権発生から5年が経過すると時効により過去の受給権が月単位で順次消滅するため、遅くとも5年以内の手続きが不可欠です。
Q2:マイナンバーが登録されていれば住民票や戸籍謄本は一切不要ですか?
A2:すべてが不要になるわけではありません。マイナンバー連携基礎年金番号により、本人の住民票や課税証明書は情報照会が可能なため原則不要です。しかし、配偶者加給年金の対象者がいる場合の「戸籍謄本」や「世帯全員の住民票」、また振込口座の確認書類(通帳コピー等)は依然として省略できないため、事前送付される案内文のチェックリストを必ず確認してください。
Q3:65歳以降も会社員として働く場合、手続きをすると年金がカットされますか?
A3:65歳以降も厚生年金に加入して働く場合、「在職老齢年金」制度により、毎月の給与(賞与を含む総報酬月額相当額)と老齢厚生年金の月額の合計が基準額(50万円)を超えると、超えた分の厚生年金の一部または全額が支給停止となります。ただし、支給停止になるのは厚生年金部分のみであり、老齢基礎年金は満額支給されます。カットされる可能性がある場合でも、請求手続き自体を行わなければ1円も受給できません。
Q4:将来の年金を増やしたいので繰り下げたいのですが、届いた書類はどうすればいいですか?
A4:65歳時点で年金を一切受け取らず、将来へ繰り下げる場合は、届いた年金請求書を提出せずにそのまま大切に保管してください。返信用の書類等を出す必要はありません。その後、66歳以降で受給を開始したくなった時期に、保管していた請求書(または年金事務所で新たに取得する繰下げ請求書)を持参・提出することで、増額された年金の受け取りが開始されます。
まとめ:2026年最新手続きの流れを押さえて確実に受給を開始するために
公的年金制度は、自ら意思表示を行わなければ1円の現金も給付されない厳格な法的手続きの上に成り立っています。「緑の封筒」が自宅のポストに届いたら、中身を開封し、印字された基礎年金番号や加入履歴に漏れがないかを確認することが最初の防衛策です。
2026年現在の手続きでは、マイナンバーを活用した行政連携が進んだことで、かつてのような大量の証明書集めは不要になりつつあります。しかし、加給年金の権利関係や繰下げ増額の計算など、個別の家庭状況に応じた専門的な判断が必要な領域は依然として残されています。手続きに迷った際は、決して書類を放置せず、最寄りの年金事務所で窓口予約を取り、プロの相談員とともに正確な書類を作成することが、老後の貴重な権利を確実に守る最短の道です。 (出典: 年金 請求 書(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
