パートの産休手当は扶養内だと0円?2026年最新の受給条件と計算法
「パート勤務だから産休の手当なんて1円も出ない」「夫の扶養に入っていると手当は全額カットされる」——。妊娠を控えた、あるいは予期せぬ妊娠が判明したパートタイム労働者の間で、こうした不安と諦めの声が後を絶ちません。物価高と育児費用の高騰が家計を圧迫するなか、休業中の所得補償が得られるかどうかは、世帯の将来設計を左右する極めて重大な分岐点です。
しかし、公的社会保障の構造を丹念に紐解くと、「パートだからもらえない」という俗説は明らかな制度誤解を含んでいます。焦点となるのは雇用形態そのものではなく、「誰の健康保険に、どのような形態で加入しているか」という制度的所属です。2026年現在、国が進める社会保険の適用拡大によって、これまで対象外だった多くの短時間就労者にも門戸が開放されています。知らなければ数十万円単位で損失を被る受給条件の境界線と、最新の計算ロジックを徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「扶養内パートは産休手当が0円」という噂は半分真実だが、自身で職場の健康保険に加入していればパートでも約3分の2の手当金が支給される。
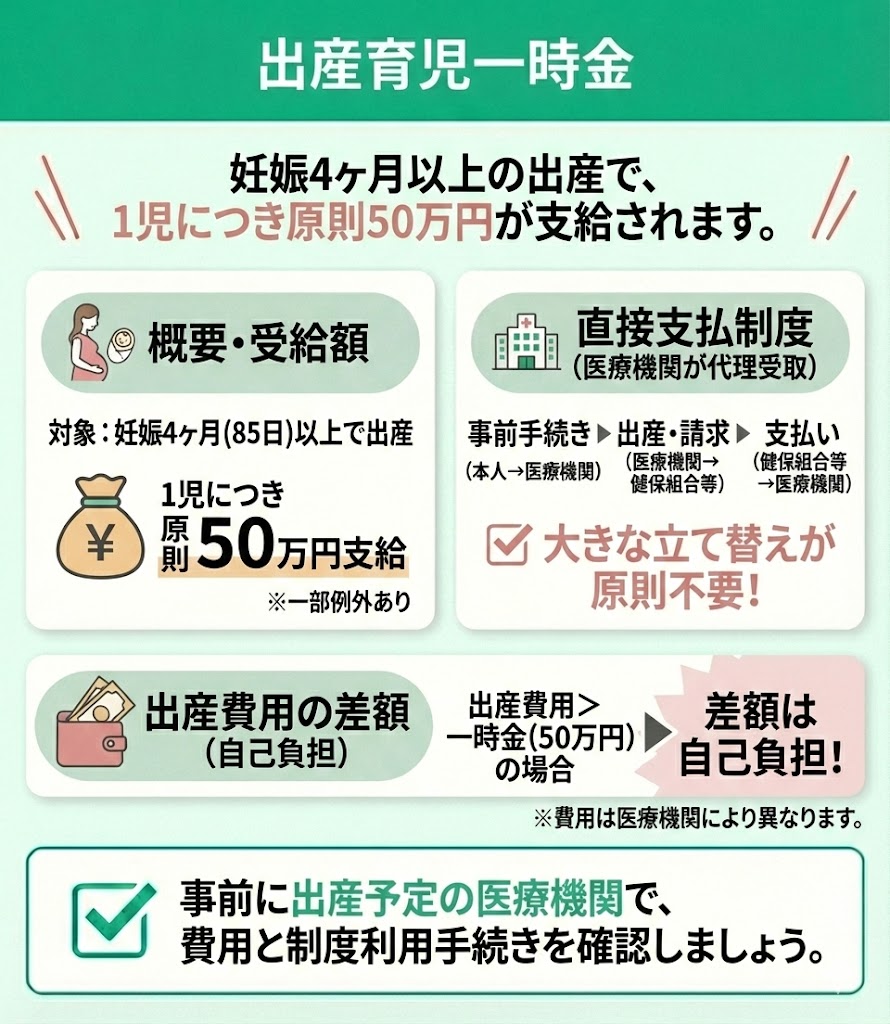
- 要点2:扶養内であっても「出産育児一時金(1児につき原則50万円)」は夫の健保から確実に下りるため、制度の混同による申請漏れは絶対に防ぐべき。
- 要点3:2026年の社会保険適用拡大で加入対象者が急増しており、退職日の出勤ミスなど「たった1日の手続きミス」で給付が全滅するトラップに要警戒。
【噂の真相】パートは産休手当をもらえない?「扶養内0円」の落とし穴
インターネット上の掲示板やSNS、知恵袋を覗くと、「パートで妊娠したが、会社から『手当は出ない』と冷たくあしらわれた」「扶養枠内で働いていたため、産休に入った途端に収入が完全に途絶えた」といった悲痛な告白が数多く見受けられます。こうした現場の混乱を招いている元凶は、「出産手当金」と「出産育児一時金」という全く異なる2つの給付制度の混同にあります。
一般に「産休手当」と呼ばれる公的給付の正式名称は、健康保険法に基づく「出産手当金」です。これは、産前42日(多胎は98日)から産後56日までの休業期間中、給与が出ないことによる生活困窮を防ぐために支給される「所得補償」です。結論から言えば、夫などの扶養に入っているパート労働者(被扶養者)は、この出産手当金を受け取ることができません。制度上、支給対象が「被保険者本人(自ら社会保険料を納付している人)」に限定されているためです。「扶養内だと0円」という噂が広まっている背景には、この厳格な法意があります。
しかし、ここで絶望して申請手続きを一切放棄してしまうのは致命的な過ちです。所得補償である出産手当金は出なくとも、出産の分娩費用を直接補助する「出産育児一時金(原則50万円)」は、夫の加入する健康保険組合から「家族出産育児一時金」として全額が支給されます。さらに、自身が職場の健康保険に加入して働いているパート労働者であれば、正社員と何ら変わることなく、産前産後の全期間にわたって出産手当金を満額受給できる法的権利を有しています。「パートだから一律ゼロ」という会社の勝手な思い込みや、断片的なネットの噂に惑わされてはなりません。
【2026年最新】パートの産休手当受給条件と社会保険適用拡大のリアル
パート労働者が職場経由で出産手当金を勝ち取るためには、健康保険法が定める3つの受給要件を過不足なく満たしている必要があります。厚生労働省の通達および各保険組合の規定に基づくと、その基準は極めて論理的に設計されています。
第一の条件は、勤務先の健康保険(協会けんぽ、共済組合、または各健康保険組合)の「被保険者」であることです。国民健康保険(国保)には原則として傷病手当金や出産手当金の義務的給付が存在しないため、個人事業主や国民健康保険の加入者は対象外となります。第二の条件は、妊娠4か月(85日)以上の出産であること(死産・流産・早産・人工妊娠中絶を含む)。そして第三の条件が、産前産後休業の期間中に労働に従事せず、給料の支払いを受けていないことです。仮に休業中に給与が支払われても、その額が出産手当金の日額を下回っていれば、差額が手当として支給されます。
ここで極めて強い追い風となっているのが、2026年に至る社会保険の適用拡大プロセスです。従来は「従業員101人以上」などの厳しい規模要件が課されていましたが、段階的法改正により企業規模要件の撤廃が進展し、「週所定労働時間20時間以上」「月額賃金8.8万円以上」「2か月を超える雇用の見込み」「学生でないこと」という基準さえ満たせば、中小・零細の店舗や事業所であっても強制的に社会保険へ加入する枠組みが定着しました。かつては扶養から外れることを嫌がっていたパート層が、社会保険への加入によって、結果的に手厚い産前産後のセーフティネットを手に入れるという構造転換が起きています。
産休と育休の根本的違い|雇用保険と育休手当の適用ラインを比較検証
実務の現場で多くの当事者を混乱に陥れるのが、「産休(産前産後休業)」と「育休(育児休業)」の制度的差異です。休業期間だけでなく、管轄法令、財源となる保険制度、支給条件に至るまで完全に別系統の構造を持っています。
産休は「母体の保護」を主眼に置く労働基準法第65条に基づく権利であり、健康保険から出産手当金が降ります。一方で育休は「乳児の養育」を支援する育児・介護休業法に基づく制度であり、給付金の原資は雇用保険です。したがって、健康保険に未加入で出産手当金が受け取れない扶養内パートであっても、「雇用保険」に加入して一定の要件を満たしていれば、育休手当(育児休業給付金)は別個に受給できるという逆転現象が起こり得ます。この関係性を視覚的に整理したのが以下の比較データです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 制度の趣旨・根拠法 | 産休:労働基準法(母体保護) 育休:育児・介護休業法(養育支援) | 休業取得自体はパートでも法律上拒否できない絶対権 | 雇用主が「パートに産休はない」と拒絶するのは明白な労基法違反。 |
| 給付元の公的保険 | 産休手当:健康保険(傷病・分べん手当) 育休手当:雇用保険(労働局・ハローワーク) | 社会保険と労働保険の縦割り構造 | 健康保険に入っていなくても、雇用保険に入っていれば育休手当は狙える。 |
| 給付支給率(日額換算) | 産休:標準報酬日額の3分の2(約67%) 育休:休業開始時賃金日額の67%(180日経過後は50%) | 非課税措置+社会保険料免除により実質手取り約8割を維持 | 額面給与から目減りする印象を受けるが、税・保険料引去りがないため手取り効率は極めて高い。 |
| 扶養内勤務での受給可否 | 産休手当:不可(0円) 育休手当:雇用保険加入要件を満たせば可能 | 育休は「過去2年間に11日以上勤務の月が通算12か月以上」が原則 | 「扶養内だから全滅」と決めつけるのは短絡的。雇用保険被保険者証の有無を即座に確認すべき。 |
【実態検証】いくらもらえる?出産手当金の計算方法と支給シミュレーション
職場の健康保険に加入している場合、手元にいくらの現金が給付されるのか。協会けんぽの公式算出式に基づき、正確な計算メカニズムを解説します。基本算式は以下の通りです。
【1日あたりの支給額】= 支給開始日以前12か月間の各月の標準報酬月額を平均した額 ÷ 30日 × 3分の2
産休の標準的な対象期間は、出産日以前42日間(予定日より遅れた場合はその超過日数分も加算)と、出産日後56日間の合計98日間です。この日数に1日あたりの支給額を掛け合わせた金額が一括または分割で振り込まれます。パート就労における代表的な2つの年収モデルでシミュレーションを行います(予定日通りに出産した場合の概算値)。
Case 1:月収10万円(標準報酬月額9万8,000円)のケース
9万8,000円 ÷ 30日 = 3,266.6円(50銭未満切り捨て、50銭以上1円未満切り上げ)→ 3,267円
3,267円 × 2/3 = 2,178円(1日あたり)
2,178円 × 98日間 = 約21万3,444円
Case 2:月収15万円(標準報酬月額15万円)のケース
15万円 ÷ 30日 = 5,000円
5,000円 × 2/3 = 3,333.3円 → 3,333円(1日あたり)
3,333円 × 98日間 = 約32万6,634円
見落としてはならない最大の利点は、出産手当金は所得税・住民税が完全非課税であり、さらに産前産後休業期間中の健康保険料および厚生年金保険料は事業主・本人負担ともに免除される点です。将来受け取る年金額の計算上は「保険料を全額納付したもの」として扱われるため、手取り換算で見れば勤務時の給与の約8割近くが確実に温存される計算になります。
ただし、現場の受給者を最も悩ませるのが「手当金はいつ振り込まれるのか」というタイムラグ問題です。申請手続きは「産後休業(56日間)が終了した日以降」に会社を通じて健康保険組合へ提出するのが一般的です。書類提出から実際の口座着金までには約1か月から2か月を要するため、実際に入金されるのは「出産日から数えて約3か月〜4か月後」となります。産休期間中の当座の生活資金やベビー用品の初期費用をカバーするには、一定の現行預金をプールしておく資金繰り計画が欠かせません。
退職する場合の危険な罠と申請手順|1日のミスで大損を防ぐ方法
取材の現場で最も悲惨な相談として持ち込まれるのが、「出産を機にパート先を退職したら、手当が1円も出なくなった」という資格喪失トラブルです。原則として産休手当は「休業後の復職」を前提とした制度ですが、法律が定める「資格喪失後の継続給付」の要件を寸分の狂いもなく満たしていれば、退職後であっても手当を受け取ることができます。
その必須要件とは、「退職日までに被保険者期間(健康保険の加入期間)が継続して1年以上あること」、そして極めて厳格に運用される「退職日に一切労務に服していないこと(出勤していないこと)」の2点です。ここに致命的な落とし穴が潜んでいます。
過去の相談事例では、退職日に菓子折りを持って挨拶に出向き、タイムカードを打刻してわずか15分の引き継ぎ作業を行ったことで「労務を提供した」と認定され、受給資格を根こそぎ剥奪されたケースが実在します。また、退職日を有休消化に充てる際にも、労務不能状態として認められるかどうかの厳密な確認が必要です。有給休暇の賃金が手当の日額を上回っている日については、手当の支給が停止されます。
会社の労務担当者がパートの制度運用に不慣れな場合、「退職者は手続きできない」「パートは自己都合退職だから対象外」と虚偽の説明を行うケースも後を絶ちません。申請用紙(健康保険出産手当金支給申請書)には医師・助産師による出産の証明欄と、事業主による休業・給与不支給の証明欄が必須です。会社側の無理解や怠慢によって書類提出が滞った場合は、自ら協会けんぽや健保組合の窓口に直接コンタクトを取り、労務事実の照会を公的機関経由で促す防衛措置が必須となります。
【現場の葛藤】「年収の壁」と働き方の選択を巡る社会学的考察
なぜここまでパートの産休手当を巡る混乱が社会的に繰り返されるのか。その深層には、戦後の高度経済成長期に設計された「夫が主たる稼ぎ手、妻が家事・育児を担い補助的にパートで家計を助ける」という昭和型性別役割分業モデルと、社会保険制度の構造的な歪みが存在します。
日本の税制や社会保障には、長年「103万円の壁」「106万円の壁」「130万円の壁」と呼ばれる境界線が張り巡らされてきました。多くの女性たちが、夫の会社の家族手当受給や社会保険料の自己負担発生を恐れるあまり、無意識のうちに自らの就労時間をセーブする「就労調整」を行ってきた経緯があります。家庭内における自立の線引きを曖昧にし、経済的主権を配偶者に委ねる「心理的依存構造」が、結果として「妊娠・休業時の手厚い公的保護から自らを排除する」という皮肉な逆機能を生んできたと言わざるを得ません。
しかし、単身世帯の増加や共働き世帯が多数派となった現代において、旧来の扶養バイアスにしがみつくことのリスクは加速度的に増大しています。2026年の労働市場では、単なる手取りの増減だけでなく、「ライフステージが急変した際の個人のセーフティネット」をいかに強固に確保するかが問われています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
手当の受給資格と将来の資産形成を見据えたとき、どのような働き方を選択すべきなのか。冷徹な損益分岐を踏まえた明確な判断基準を提示します。
【社会保険に加入して産休手当を狙うべき人(強く推奨)】
- 週20時間以上の勤務基盤があり、出産後も職場復帰してキャリアや収入を維持したい人:出産手当金(約20万〜30万円超)に加え、育児休業給付金も併用して総額100万円単位の休業補償を確保できる。
- 将来の年金額を底上げし、配偶者の経済力に過度に依存しない「個の防衛力」を築きたい人:厚生年金の加入期間を稼ぐことで、将来的な障害年金・遺族年金・老齢年金の保障厚度が劇的に跳ね上がる。
【扶養内を維持し、慎重に立ち回るべき人(非推奨・要検討)】
- 妊娠直前であり、すでに直近の勤務実績が著しく不足している人:今から社会保険に加入しても、産休開始日までに必要な勤務月数や退職時の1年要件を到底満たせず、保険料の自己負担だけが発生して終わるリスクがある。
- 重いつわりや妊娠合併症のリスクを抱え、産休を待たずに即時退職・完全療養に入ることが確定的な人:無理に受給要件を満たそうとして退職日を遅らせる行為は母体と胎児の健康を損なうため、迷わず夫の被扶養者にとどまり、出産育児一時金50万円の受取に専念すべきである。
【産休 手当 パート】に関するよくある質問(FAQ)
Q1:夫の扶養に入っているパート主婦ですが、出産育児一時金も本当にもらえないのですか?
A1:いいえ、必ず満額支給されます。もらえないのは休業中の給料を補填する「出産手当金」であり、出産の分べん費用を助成する「出産育児一時金(1児につき原則50万円)」は、夫が加入している健康保険組合から「家族出産育児一時金」という名称で全額支給されます。病院窓口で「直接支払制度」の手続きを行えば、退院時の会計から50万円がそのまま差し引かれます。
Q2:パートを産休中に退職した場合、その後の産休手当はどうなりますか?
A2:退職日までに会社の健康保険に「継続して1年以上」加入しており、かつ「退職当日に出勤していない」という条件を満たしていれば、退職後であっても本来受給できるはずだった産後56日目までの手当が全額支給されます。ただし、退職日に荷物の整理や引き継ぎで数分でもタイムカードを押してしまうと「労務可能」と判断され、その日以降の手当が全滅するため厳重な注意が必要です。
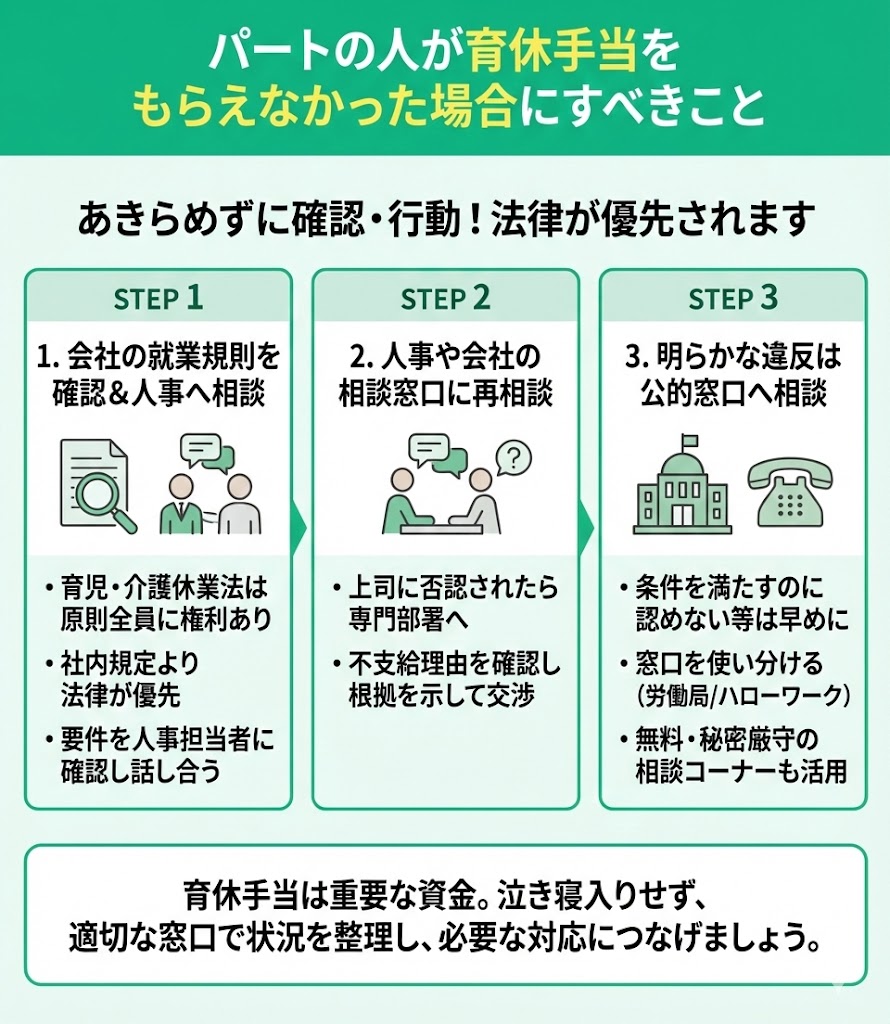
Q3:店長から「パートには産休手当も育休手当も一切ない」と申請を拒否されました。泣き寝入りするしかありませんか?
A3:泣き寝入りする必要は一切ありません。産休(産前産後休業)は労働基準法第65条に定められた労働者の絶対的権利であり、雇用形態を理由に会社が取得を拒否することは違法です。手当金の原資を支払うのも会社ではなく健康保険組合(協会けんぽ等)です。会社が申請書の事業主証明を拒否する場合は、管轄の労働基準監督署や年金事務所、または協会けんぽの窓口へ直接赴き、「事業主が手続きに応じない」旨を申し立てて個別対応を依頼してください。
まとめ:制度を正しく理解し、後悔のないキャリアと生活設計を
「パートだから何も出ない」という言葉は、制度の無知が生み出した最も危険な思い込みです。扶養内で堅実に家族のサポートに徹するのか、社会保険の壁を越えて所得補償と将来の年金権を自ら掴み取るのか。2026年という激変の労働環境において求められるのは、ネットの噂に惑わされず、客観的な受給要件と公的支援の枠組みを正しく見極めるリテラシーに他なりません。
母体の健康を守り、生まれてくる新たな命を迎えるための制度は、法律上すでに整備されています。自分自身がどの保険に加入し、どのような権利を行使できるのか。本稿の基準を羅針盤として、一日も早く就業状況の点検と勤務先への意思表示を進めてください。 (出典: 産休 手当 パート(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
