日本の富裕層割合は現在何%?激増する億り人の実態と資産形成の真実
物価高と円安、そして新NISAの定着を経て、日本社会における「資産格差」はかつてないスピードで二極化を進めています。日経平均株価が歴史的高値を更新し続ける一方で、実質賃金の伸び悩みに直面する生活現場では、「富裕層は遠い世界の存在」と感じる人が少なくありません。
しかし統計を丹念に紐解くと、意外な実態が浮かび上がります。日本国内で「資産1億円以上」を持つ層は、実は減少するどころか過去最高の世帯数へと膨らみ続けているのです。本稿では、資産運用の指標として名高い野村総合研究所の最新公表データや富裕層市場の調査レポートをベースに、日本における富裕層の正確な割合、急増している構造的要因、そして一般層から資産の壁を突破するための現実的な到達ルートを徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:野村総合研究所の最新推計によると、純金融資産1億円以上の「富裕層・超富裕層」は国内全世帯の約2.8%〜3.0%に達し、世帯数・資産総額ともに過去最高水準を更新している。
- 要点2:富裕層が増加し続ける背景には、歴史的な株高による株式・投資信託の評価益拡大に加え、事業オーナーの事業売却(M&A)やインフレ下での資産価格上昇という構造的要因が存在する。
- 要点3:アッパーマス層(3000万〜5000万円)から富裕層へ駆け上がる鍵は、労働集約型の給与依存から脱却し、リスク管理を徹底したポートフォリオ運用と複利効果を味方につける点にある。
【2026年最新】日本の富裕層割合は何%か?野村総研データから読み解く実態
日本国内において「富裕層」とは具体的にどれほどの割合で存在するのか。客観的な指標として最も信頼されているのが、野村総合研究所富裕層調査のデータです。この調査では、預貯金・株式・債券・投資信託・一時払い生命保険などから負債(住宅ローンなど)を差し引いた純金融資産保有額を基準に、世帯を5つの階層へと分類しています。
2026年時点の最新動向を反映した富裕層ピラミッド2026年最新の推計値によると、資産1億円以上の世帯比率は全世帯(約5400万世帯)の約2.8%〜3.0%、世帯数にしておよそ155万〜160万世帯に達しています。これは統計上、およそ33〜35世帯に1世帯が億単位の純金融資産を保有している計算になります。
金融資産のピラミッド構造を詳細に見ると、下表の通り明確な階層差が浮き彫りになります。
| 階層区分 | 純金融資産保有額 | 世帯数と全体割合(推計) | 編集部の見解・実態分析 |
|---|---|---|---|
| 超富裕層 | 5億円以上 | 約9.5万〜10万世帯(約0.18%) | 創業経営者、上場企業オーナー、一族資産家。資産運用益だけで生活費を遥かに超える資本家層。 |
| 富裕層 | 1億円以上5億円未満 | 約145万〜150万世帯(約2.7%) | いわゆる「億り人」。未上場企業役員、開業医、高所得共働き層(パワーカップル)、長期投資の成功者。 |
| 準富裕層 | 5000万円以上1億円未満 | 約350万〜360万世帯(約6.5%) | 富裕層予備軍。手堅いインデックス投資や退職金、給与天引きの長期継続で到達した堅実層が主流。 |
| アッパーマス層 | 3000万円以上5000万円未満 | 約730万〜750万世帯(約13.6%) | 貯蓄習慣があり投資にも着手している層。マイホーム購入や子どもの教育費負担で足踏みしやすい境界線。 |
| マス層 | 3000万円未満 | 約4100万〜4200万世帯(約77.0%) | 日本全世帯の4分の3以上を占める一般層。日々の生活費や物価高の影響を最も直接的に受けるボリュームゾーン。 |
特に注目すべきは、純金融資産5億円以上を誇る超富裕層の割合がわずか0.18%前後にとどまるのに対し、富裕層全体(1億円以上)で見ると3%弱にまで広がっている事実です。かつては雲の上の存在とされていた「純金融資産1億円」は、現代の資産運用環境においては、一部の卓越した会社員や堅実な個人投資家にとっても決して到達不可能な数値ではなくなっています。
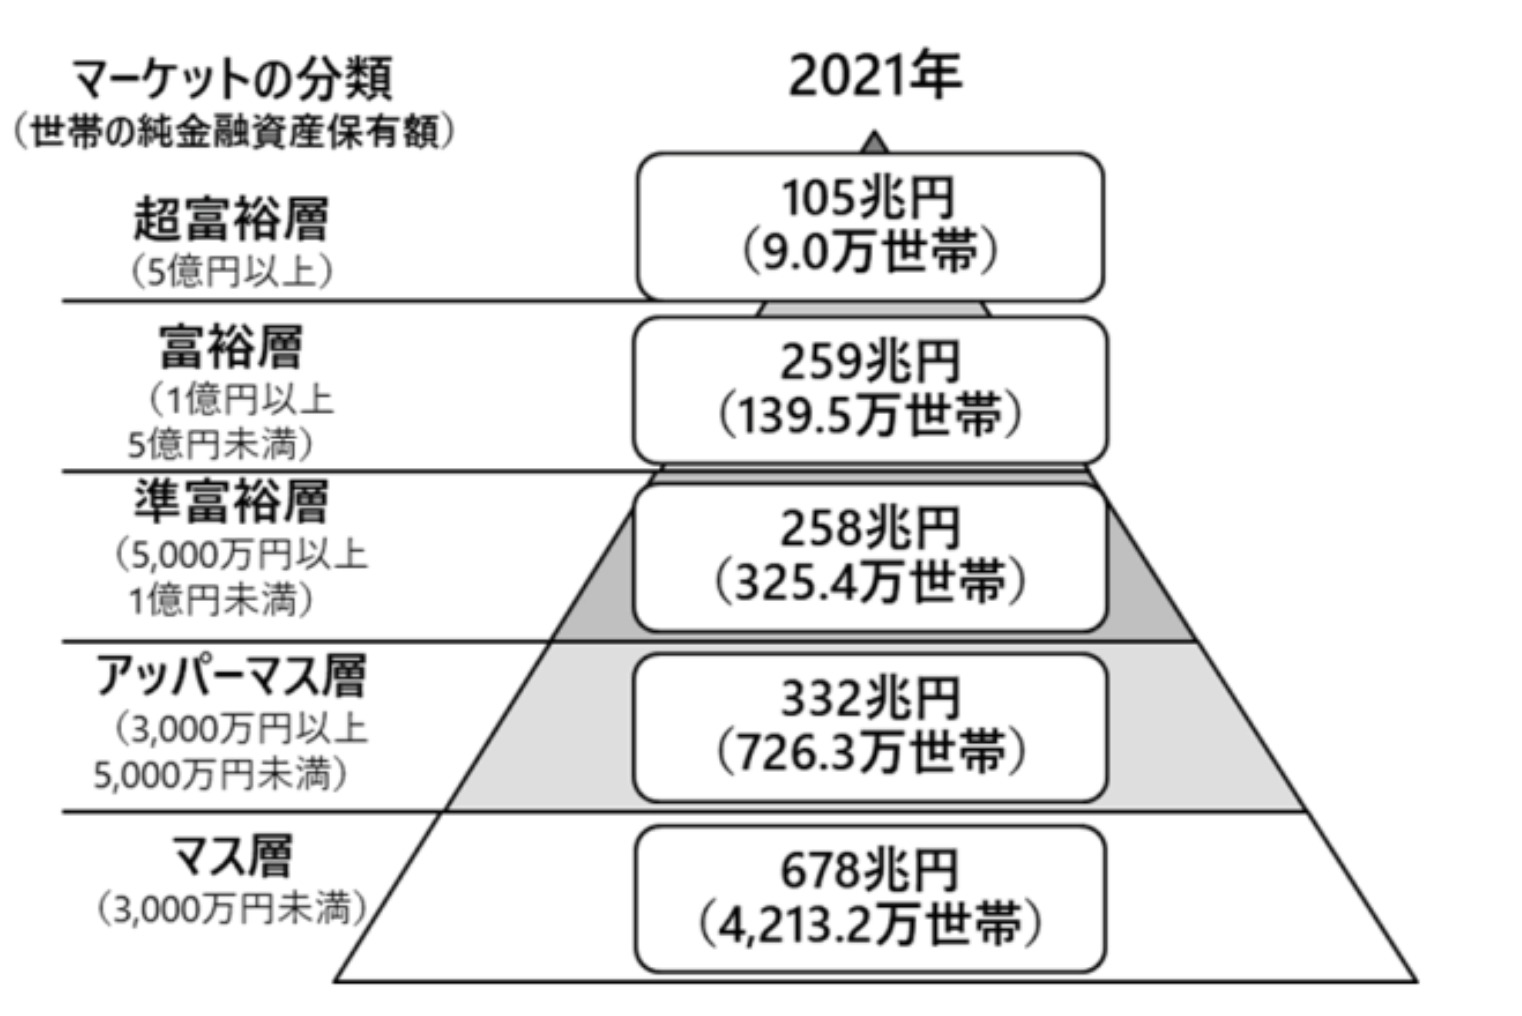
富裕層が増加している理由|株高・インフレ下で起きた「資産の二極化」のカラクリ
金融資産別世帯数推移を長期的に追うと、富裕層と超富裕層の世帯数は2010年代初頭のアベノミクス以降、ほぼ一貫して右肩上がりで推移してきました。失われた30年と呼ばれる停滞期を経てなお、なぜ富裕層が増加している理由は何なのでしょうか。経済構造と取材現場から見えてきた決定打は3つあります。
第1の要因は、世界的な株式市場の上昇と円安進行に伴う「資産インフレ」の恩恵です。日経平均株価の急伸や米国S&P500指数の長期的な上昇基調は、すでに株式や投資信託を保有していた層の資産残高を爆発的に押し上げました。元本1000万円の株式が2000万円になるのと、元本1億円の株式が2億円になるのとでは、生み出される絶対額の差は圧倒的です。フランスの経済学者トマ・ピケティが提唱した「資本収益率(r)> 経済成長率(g)」という法則が、極めて生々しい形で日本社会に顕在化したと言えます。
第2の要因は、中堅・中小企業の事業承継やM&A(企業の合併・買収)市場の活性化です。後継者不在に悩む優良企業の創業オーナーが、数億〜十数億円規模で保有株式を売却し、一夜にして現金化された超富裕層へと移行するケースが地方都市を含めて急増しています。
第3の要因は、都心部を中心とする不動産価格の沸騰です。10〜15年前に都心のタワーマンションや好立地物件を住宅ローンで購入していた層が、資産価値の2倍〜3倍化によって、含み益ベースで数千万円から1億円超の純資産を形成し、準富裕層や富裕層へ押し上げられた現象が多発しています。
【実態検証】日本の億り人の実態|平均年収・職業・ポートフォリオの内幕
富裕層と聞くと「豪邸に住み、高級外車を乗り回す派手なセレブ」という昭和的なイメージが先行しがちですが、プライベートバンカーや現場FPへの取材から見えてくる日本の億り人の実態は、それとは大きくかけ離れています。
富裕層の属性を分析すると、大きく次の4つのタイプに分類されます。
- 同族・未上場企業のオーナー経営者:全体の約3割〜4割を占める王道層。役員報酬だけでなく配当や自社株価値が高額。
- 医師・士業・外資系トッププロ:年収2000万〜4000万円以上を稼ぎ出す高属性スペシャリスト。
- パワーカップル(共働き高所得世帯):大手商社、メガバンク、外資系ITなどに勤める夫婦が、合算年収2000万円前後から徹底した節約とインデックス積立で億を築く新興層。
- FIRE達成の専業・兼業投資家:年収はごく一般的(500万〜700万円)でありながら、20代から極限まで生活費を切り詰め、株式の集中投資やレバレッジ投信で資産を1億円に到達させた個人。
大手信託銀行のウェルスマネジメント担当者は、取材に対して次のように明かします。
「お客様の中で最も増えているのは、見た目ではまったく見分けがつかない普通の50代・60代の会社員の方々です。普段着はユニクロや無印良品を愛用し、軽自動車に乗られている方も珍しくありません。彼らは見栄の支出を一切せず、配当金や投資収益をそのまま再投資に回す生活習慣を20年以上続けています」
富裕層の平均年収と職業という観点で見ると、年収と資産額は必ずしも比例しません。年収3000万円であっても高級賃貸やハイブランド消費で貯蓄ゼロというマス層が存在する一方で、年収800万円の会社員が富裕層の資産運用と投資戦略を忠実に実行し、定年時に純資産1億2000万円を達成する事例は日常茶飯事となっています。

一般に知られていない盲点とネットの誤解|「準富裕層」の定義とアッパーマス層の壁
資産形成の現場において、多くの人々が直面する現実の壁が「アッパーマス層(3000万〜5000万円)からの脱出」です。
まず正しく把握すべきは準富裕層の定義と条件です。準富裕層とは、純金融資産が5000万円以上1億円未満の世帯を指します。この層に入ると、配当利回り4%のポートフォリオを組めば年間200万〜400万円(税引前)の不労所得が発生するため、生活の精神的安定感は劇的に向上します。
しかし、ネット上の投資コミュニティやSNS(旧Twitter・5chなど)で頻繁に語られるのが、「3000万円までは貯まったが、そこから5000万円、1億円へまったく増えない」というアッパーマス層の壁です。これには明確な構造的理由があります。
30代後半から40代にかけて資産3000万円前後に到達した世帯は、ちょうど「子どもの私立中学受験や大学進学」「住宅ローンの返済ピーク」「親の介護」という三大支出期に直撃します。この時期に資産運用のキャッシュフローが生活費に相殺され、資産拡大のスピードが急激に失速するのです。
ここから抜け出すアッパーマス層からの脱出方法は、単なる節約の継続ではありません。以下の3つのアプローチが必須条件となります。
- 給与以外の「事業キャッシュフロー」の確立:副業、マイクロ法人、スモールビジネスを通じて、労働時間と切り離された入金力を月10万〜30万円上乗せすること。
- 守りの資産配分から「コア・サテライト戦略」へのシフト:全額を現金や低利回りの預金に置くのではなく、資産の7〜8割を世界株式などのコアインデックスに置きつつ、残る2割で高配当株や成長分野へ戦略的投資を行う。
- ライフスタイルインフレの完全封殺:純資産が3000万円を超えた瞬間に高級外車を購入したりタワマンへ転居したりせず、生活水準を固定して複利マシンを回し続けること。
【プロの結論】資産1億円へ到達できる人・資産を溶かす人の決定的な違い
数多くの資産家や投資家への取材を通じて導き出される結論は、資産1億円の壁を越えられるかどうかは「知能指数の高さ」ではなく「感情の自己規律と健全な心理的境界線(バウンダリー)」を保てるかにかかっているという点です。
資産形成を加速させる人と、途中で相場から退場してしまう人の分岐点は明快です。
【資産1億円に到達できる人の特徴】
- 暴落相場を「バーゲンセール」と認識できる冷静さ:相場が20%〜30%急落した際にも狼狽売りせず、淡々と積立を継続または買い増しできる。
- 他人の消費行動に無関心でいられる心理的自立:同僚の高級時計やSNSの派手なタワマン生活を見ても自己評価が揺らがない。
- 「複利の威力」を数学的に信じ切っている:運用初期の成果が出ない数年間を耐え抜き、資産が雪だるま式に増える後半戦までゲームを降りない。
【おすすめできない・資産を溶かす人の典型パターン】
- 一発逆転を狙ったハイレバレッジ取引への傾倒:暗号資産の草コインや信用取引、短期デイトレードに手を出して数年分の余剰資金を一瞬で失う。
- 他者承認欲求を満たすための見栄消費:資産額の増加に比例して生活コストを上げてしまい、貯蓄率が低下する。
- 金融機関の「おすすめ窓口商品」を鵜呑みにする受け身姿勢:高コストな仕組債や毎月分配型投信を購入し、手数料でリターンを削り取られる。
資産1億円とは、特別な才能を持った選ばれし者だけの特権ではありません。日々の余剰資金を最大化し、資本主義の成長エンジンに長く乗せ続ける「規律ある行動」を20年間貫いた者への正当な報酬と言えます。

【日本の富裕層の割合】に関するよくある質問(FAQ)
Q1:日本で「富裕層」と呼ばれる基準は、年収ですか?それとも保有資産ですか?
A1:一般的に経済統計やプライベートバンキングの基準では、年収ではなく純金融資産保有額(預貯金・株式等から負債を引いた額)で定義されます。野村総研の分類では純金融資産1億円以上5億円未満が「富裕層」、5億円以上が「超富裕層」です。年収が数千万円あっても散財して負債が多ければマス層に分類されますし、年収600万円でも純資産が1億円を超えていれば立派な富裕層として扱われます。
Q2:普通の会社員が資産1億円を目指す場合、何年くらいかかりますか?
A2:毎月の積立額と運用利回りに依存しますが、共働き世帯が月15万円を年利5%のインデックス運用に回した場合、約26〜28年で1億円の大台に達します。月25万円の積立ができれば約20年で到達可能です。20代・30代から早期に着手し、新NISAの非課税枠をフル活用することが最短ルートとなります。
Q3:純資産1億円を達成すると、生活はどのように変わりますか?
A3:多くの達成者が口を揃えるのは「嫌な仕事や人間関係をいつでも断れるという精神的自由」です。配当利回り3%〜4%で年間300万〜400万円の不労所得が入るため、基礎生活費の大部分がカバーされ、失業やリストラへの恐怖がほぼ消滅します。ただし、派手な豪遊ができるわけではなく、「質素で自由な暮らし」を享受する人が大半です。
まとめ:資産の二極化時代を生き抜くための視点
日本の富裕層割合は、現在およそ3%弱。この数字は決して「自分には関係のない特権階級の記録」ではありません。株高とインフレが進むこれからの日本において、現金預金だけに依存することは、実質的な資産の目減りを甘受することを意味します。
富裕層が増え続けている最大の理由は、彼らが「労働者」としてだけでなく「資本の所有者」として資本主義の果実を受け取り続けているからです。まずはご自身の純金融資産を正確に棚卸しし、マス層からアッパーマス層、そして準富裕層へと一段ずつ階段を登っていくこと。見栄の支出を削り、淡々と運用を継続する規律こそが、将来の経済的自立を勝ち取る最も確実な道筋です。 (出典: 日本 の 富裕 層 割合(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
