プレミアレシーブ2の評判と罠!利回りや元本割れの真実【2026最新】
メガバンクや地方銀行の資産運用窓口を訪れた際、退職金や余剰資金の預け先として熱心に提案される金融商品があります。その代表格が、第一生命グループ傘下の第一フロンティア生命が販売する外貨建て一時払終身保険「プレミアレシーブ2」です。「定期的に分配金が受け取れる」「国内の定期預金とは比べものにならない高利回り」といった甘美なセールストークに惹かれ、契約書に判を押すシニア層は後を絶ちません。
しかし、ネット上の相談掲示板やSNSを覗くと、「説明と違って大損した」「解約返戻金が元本を大きく下回っている」といった悲鳴に近い声が散見されます。国内外の金利情勢や為替市場が激動を迎えた2026年現在、この保険は本当に選ぶに値する資産防衛策なのでしょうか。第一線の金融取材班が、契約書面の裏側に隠されたデメリットや手数料のカラクリ、定期支払金の実態まで徹底的に切り込みます。
📌 【この記事の重要ポイントまとめ】
- 要点1:プレミアレシーブ2は高利回りに見える外貨建て一時払終身保険だが、為替変動と市場価格調整(MVA)による二重の元本割れリスクを内包している。
- 要点2:毎年振り込まれる「定期支払金」は運用益だけでなく自己資金を取り崩している実態があり、税務面では確定申告や社会保険料増額の落とし穴が存在する。
- 要点3:為替手数料や初期費用などの高額なコスト構造を考慮すると、単なる利息・小遣い稼ぎ目的での銀行窓口での安易な加入は推奨できない。
【2026年最新】プレミアレシーブ2とは?仕組みと基本スペックの全貌
第一フロンティア生命のプレミアレシーブ2は、まとまった一時払保険料を米ドルや豪ドルなどの外貨で運用し、契約時に定めた積立利率に基づいて毎年一定額の「定期支払金」を受け取れる仕組みの外貨建て一時払終身保険です。保険本来の死亡保障を備えつつ、運用の果実を生前にキャッシュフローとして受け取れる設計が、年金受給世代の「定期的な小遣いが欲しい」という心理に合致し、販売残高を伸ばしてきました。
仕組みの根幹にあるのは、契約当初に設定される保証期間(10年や15年など)と、その期間中に適用される積立利率の固定化です。銀行の普通預金金利が依然として限定的な国内環境において、3%〜4%台といった外貨建てならではの利率提示は、退職金の置き場所に頭を悩ませる高齢層にとって非常に魅力的な選択肢に映ります。
定期支払金は外貨のまま受け取ることも、円に両替して指定口座へ自動送金することも可能です。「元本を減らさずに利息分だけを毎年受け取れる」と信じ込んで契約する加入者が多い要因はここにあります。しかし、この直感的な理解こそが、後にトラブルへと発展する出発点となっています。
噂の真偽を徹底検証|「損する」「元本割れ」と囁かれる決定的な理由
第一フロンティア生命「プレミアレシーブ2」の評判や利回りは?「損する」「元本割れ」と囁かれる噂の真相とは?知っておくべき決定的なデメリットや定期支払金の実態、2026年最新の注意点を分かりやすく解説します。検索窓に商品名を入力すると真っ先に出現する「元本割れ」「損」というネガティブワードの背景には、金融商品の設計構造に起因する必然的な力学が存在します。
まず挙げられるのが、為替相場の変動リスクです。外貨建て商品である以上、積立利率がいかに高く維持されていようと、円高が進行すれば円換算での資産価値は目減りします。1ドル=155円で投じた1,000万円が、満期や解約時に1ドル=120円まで円高に振れていれば、外貨ベースで額面通りの数字が残っていても、手元に戻る日本円は大幅に元本割れを起こします。
さらに加入者を驚かせるのが、中途解約時に適用される市場価格調整(MVA:Market Value Adjustment)の存在です。MVAとは、解約時の市場金利水準に応じて解約返戻金が増減する仕組みを指します。契約時よりも市場金利が上昇している局面で解約すると、保険会社が保有する債券価格が下落しているため、その損失分が差し引かれて解約返戻金が著しく削られることになります。2024年から2026年にかけての世界的な金利水準の再編に伴い、「解約しようとしたら元本の7割程度しか戻らないと言われた」というトラブルが続出している真因はここにあります。
【客観データ比較】プレミアレシーブ2のコスト構造と実質利回りの実態
パンフレットや銀行店頭の提案シートで強調される「積立利率」は、契約者が手にする「実質利回り」と同一ではありません。外貨建て一時払終身保険には、投資信託や生債券の直接保有にはない多重の手数料が組み込まれており、これが実質利回りを押し下げる大きな要因となります。
金融庁の指導によって開示が進んだものの、依然として一般生活者には見えにくいコストの内訳と影響度を比較検証してみましょう。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 契約初期費用 | 一時払保険料の約2.0%〜3.0%相当(積立利率等に織り込み) | ネット証券の投信:0円 対面型投信:1.5%〜3.0% | 加入した瞬間に数%のマイナススタートとなる重い足かせ。 |
| 為替手数料(スプレッド) | 片道25銭〜50銭程度(1ドルあたり) | ネット銀行:片道3銭〜6銭 大手対面銀:片道25銭〜50銭 | 円からの払込時と、定期支払金受取・解約時の往復で確実に資産を削る。 |
| 保険関係費用・資産運用費用 | 年率約0.5%〜1.2%(責任準備金から日々控除) | 米国債直販:管理費0% 低コストETF:0.03%〜0.1% | 死亡保障を維持するためのコストだが、運用効率を大きく阻害。 |
| 解約控除(早期解約手数料) | 初年度最大数%から年数経過で逓減(10年未満で発生) | 一般的な定期預金:中途解約利息のみ(元本保証) | MVAの金利調整と二重に差し引かれるため、早期解約は致命傷となる。 |
表から読み取れる通り、例えばパンフレットに「積立利率3.8%」と記載されていたとしても、各種手数料が内包されているため、純粋な米ドル建て債券の直接保有と比較して手残りは確実に目減りします。見かけの利率と実質利回りのギャップを正しく把握しないまま契約すると、「思ったほど増えない」という失望に直結します。
【実態検証】利用者の生の声と現場目線で見えたリアル
現場の取材や金融相談窓口に寄せられた一次情報からは、金融機関の営業員と高齢契約者との間にある深い認識ギャップが浮かび上がってきます。
都内在住の70代男性は、退職金の満期を迎えた地方銀行の窓口で「プレミアレシーブ2」を契約した経緯を次のように証言しています。「担当者からは『外貨建てですが、毎年年金のように数十万円が口座に振り込まれます。今の定期預金に置いておくのはもったいないですよ』と勧められた。毎年お小遣いが入るならと1,500万円を一括で預けたが、円高が進んだ年に通帳の解約返戻金試算を見て血の気が引いた。定期支払金をもらっていたはずが、トータルの円換算価値は元本より200万円以上減っていた」
この証言が示唆するのは、定期支払金による「心理的麻痺」です。定期的に通帳へ現金が振り込まれることで、契約者は「儲かっている」「運用がうまくいっている」と錯覚してしまいます。しかし実際には、為替レートの変動や保有資産全体の評価減が水面下で進んでおり、定期支払金は実質的に「自分のお金を削って受け取っている」状態に陥るケースがあるのです。
SNSや相談コミュニティでも、「親が銀行に言われるがまま契約していた」「75歳の母親に市場価格調整の仕組みが理解できているとは思えない」といった家族からの悲痛な投稿が後を絶ちません。金融リテラシーの非対称性を突いた対面販売の現場構造が、批判の的となっている実態は明白です。
一般に知られていない盲点とネットの誤解|税金・確定申告と相続の罠
プレミアレシーブ2を検討・保有する上で、最も見落とされがちな落とし穴が税金と確定申告の取り扱いです。窓口では「非課税枠」や「相続対策」のメリットばかりが強調され、受取時の税務リスクが十分に伝わっていない事例が多発しています。
毎年受け取る定期支払金は、税法上「雑所得」として区分されます。公的年金等控除の対象外であり、他の所得と合算されて総合課税の対象となります。年金生活者であっても、定期支払金の金額や他の所得状況によっては確定申告が義務付けられるのです。
さらに深刻な二次被害として、所得が増加することによる国民健康保険料や介護保険料の跳ね上がり、さらには後期高齢者医療制度における窓口負担割合の引き上げ(1割から2割・3割への変更)が挙げられます。せっかく年数十万円の分配金を受け取っても、その多くが税金や社会保険料の支払いで相殺されてしまっては本末転倒と言わざるを得ません。
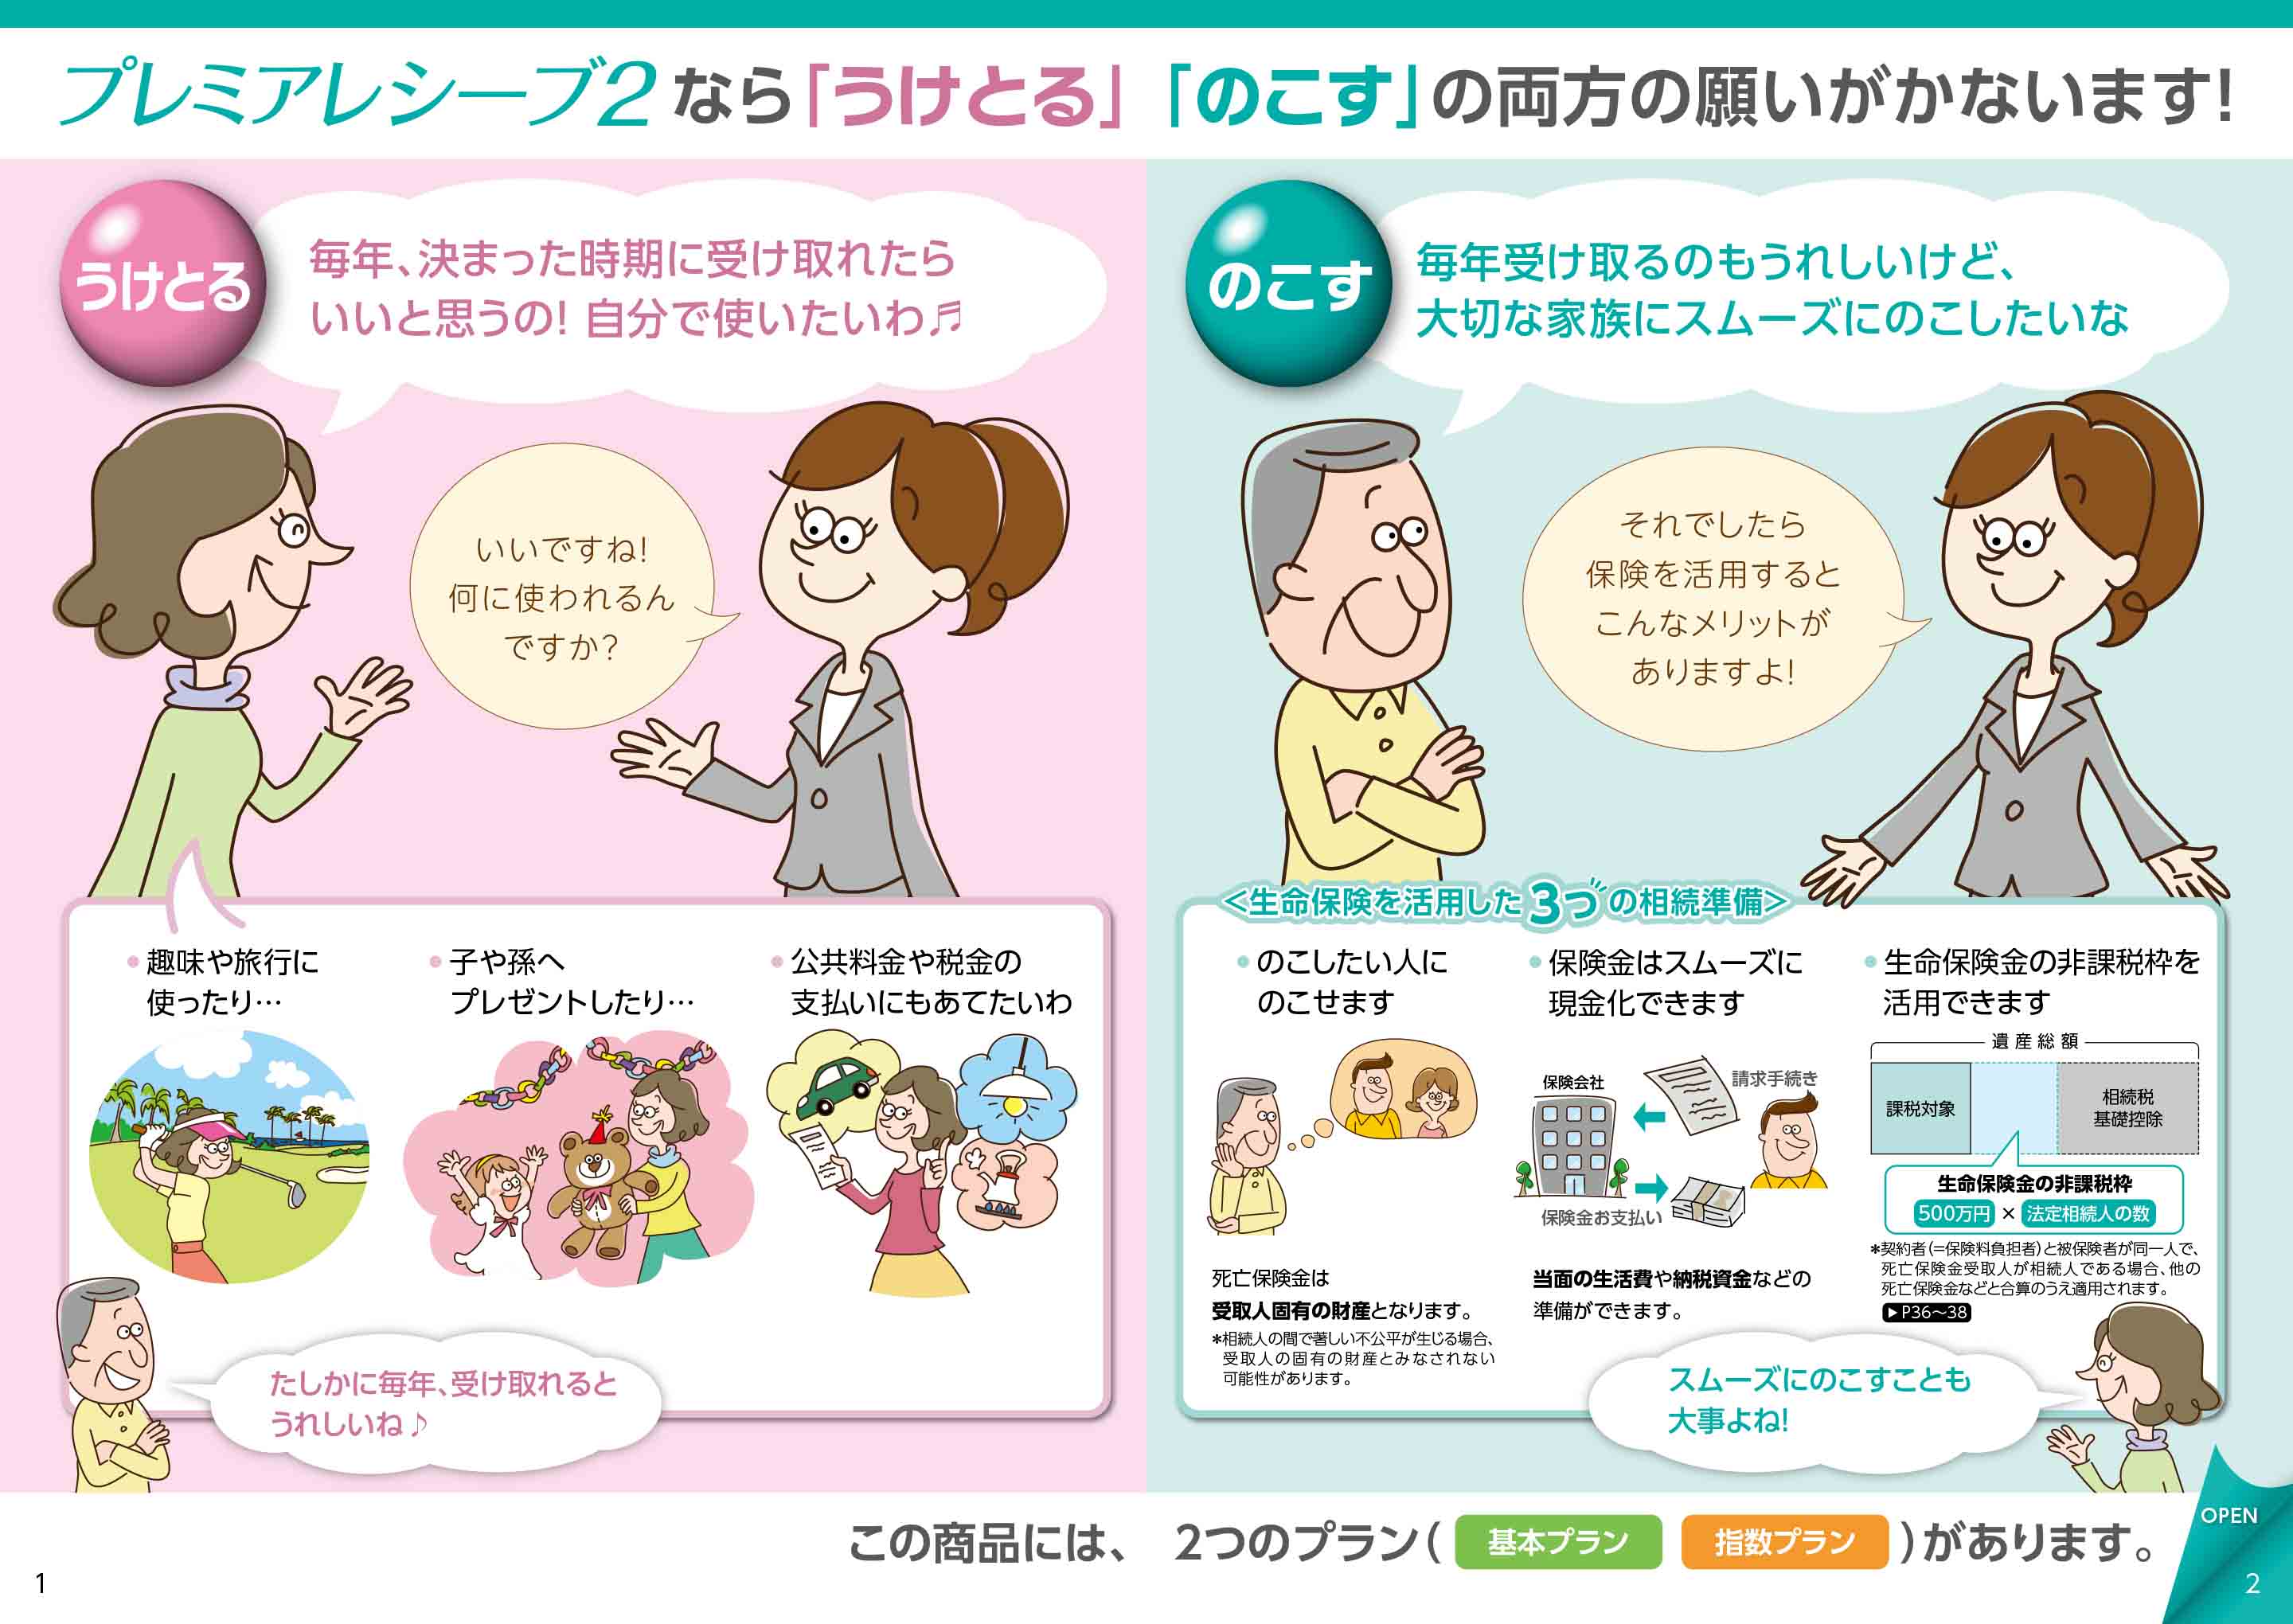
また、「終身保険だから死亡保険金の非課税枠(500万円×法定相続人の数)が使えて相続に有利」という点も、半分正しく半分は危険を孕んでいます。契約者が亡くなった時点の為替レートが極端な円高だった場合、死亡保険金そのものが目減りし、遺族間で「なぜこんな不安定な形で遺したのか」と遺産分割の火種になるリスクも否定できません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
保険業界および資産運用のプロフェッショナルの視点から、プレミアレシーブ2に対する客観的な判定を下します。本商品は決して「詐欺的な金融商品」ではありませんが、仕組みが極めて複雑であり、購入すべき層と絶対に手を出してはならない層が明確に分かれます。
日本の家族社会において根強い「金融機関の窓口担当者なら安心」「子世代に迷惑をかけず小遣いを自分で賄いたい」というシニア世代の心理的防衛反応が、逆説的にハイリスクな商品へのサインを誘発しています。自身の資産状況と照らし合わせ、以下の基準で厳格にスクリーニングしてください。
▼プレミアレシーブ2を検討してもよい人の条件:
- 既に十分な円建て資産を持ち、余剰資金の通貨分散として米ドル等を保有したい人
- 為替が円高に振れても、外貨のまま保有し続けるか米ドルで消費するライフスタイルを持つ人
- 向こう10年〜15年間、解約返戻金に一切手をつけずに放置できる完全な余裕資金である人
- 確定申告の手間や、社会保険料への影響を自身または税理士を通じて管理できる人
▼契約を絶対に避けるべき・慎重になるべき人の条件:
- 「元本保証の定期預金の代わり」として銀行員から勧められた人
- 5年〜10年以内に医療費・介護費・住宅リフォーム等で引き出す可能性がある人
- 円高による一時的な評価損(元本割れ)の画面を見て夜も眠れなくなる人
- 毎年の確定申告を避けたい年金生活者、または医療費の自己負担割合を上げたくない人
【プレミア レシーブ 2】に関するよくある質問(FAQ)
Q1:プレミアレシーブ2の積立利率は満期までずっと変わりませんか?
A1:契約時に設定された一定の保証期間(10年や15年など)中は、契約時の積立利率が維持されます。ただし、保証期間満了後に更新される場合は、その時点の市場金利に基づいて利率が再設定されるため、将来にわたって永久に同一の利率が約束されているわけではありません。
Q2:元本割れを避けるために最も安全な解約タイミングはいつですか?
A2:解約控除(早期ペナルティ)がなくなり、かつ契約時よりも「市場金利が低下している(MVAでプラス評価)」かつ「為替が契約時より円安に推移している」タイミングが最も有利です。金利上昇局面や円高局面での中途解約は大幅な元本割れを招くため、原則として市場環境が整うまで外貨のまま据え置く忍耐が求められます。
Q3:定期支払金を受け取ったら確定申告は絶対に必要ですか?
A3:全員が必要とは限りませんが、多くのケースで申告対象となります。定期支払金から必要経費(支払保険料のうち対応する部分)を差し引いた差益が「雑所得」となります。給与所得者で年間20万円を超える場合や、年金受給者で年金以外の所得が20万円を超える場合は確定申告が必要です。また、20万円以下であっても住民税の申告は必須となる点に注意してください。
まとめ:2026年の資産防衛に向けた後悔しない選択肢
第一フロンティア生命の「プレミアレシーブ2」は、定期的なインカムゲインと生命保険の枠組みを融合させた高機能な商品である一方、為替リスク、MVA(市場価格調整)、重層的な手数料、そして雑所得課税という4重のハードルを抱えています。「銀行が勧めるのだから安心」「利回り〇%でお小遣いが入る」という甘い言葉の断片だけを切り取って判断することは、虎の子の資産を危機に晒す行為にほかなりません。
2026年という激動の金融環境を生き抜くために必要なのは、他人に勧められたパッケージ商品を盲信することではなく、その商品の「リスクの源泉」と「引かれるコスト」を正確に見極める冷徹な眼差しです。納得のいかない点や家族の反対があるならば、一度立ち止まり、独立系ファイナンシャルプランナーなど利害関係のない専門家のセカンドオピニオンを仰ぐ姿勢が、後悔のない資産防衛への第一歩となります。 (出典: プレミア レシーブ 2(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
