収支報告書の書き方と提出ルール|なぜ今問われるのか?実務と真相
ニュースのヘッドラインを連日賑わせる「収支報告書」の文字。かつては永田町や霞が関の政治記者、あるいは一部の税務専門家だけが注視していたこの公的書類が、いまや一般市民の生活現場にまで波及し、組織の信頼を左右する最重要キーワードへと変貌を遂げました。相次いだ政治資金パーティーを巡る裏金疑惑や政治資金規正法改正の波を受け、公金のみならず「集めたお金の使途」に対する社会の監視の目は、これまでにないほど厳格さを増しています。
しかし、この問題は決して遠い政界の話にとどまりません。身近な自治会・町内会やPTA、同窓会、NPO法人に至るまで、「前任者から引き継いだ通帳の数字が合わない」「領収書のない支出がある」といったトラブルが発端となり、長年築き上げた地域コミュニティが崩壊する事例が後を絶ちません。公表された経緯の裏にある構造的欠陥から、実務で絶対に外してはならない作成手順、そして責任追及の落とし穴まで、現場の最新事情を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:度重なる政治資金規正法改正とオンライン公開の進展により、収支報告書は「形式的な提出物」から「誰でも検証可能な社会的公文書」へと位置付けが激変した。
- 要点2:不記載や使途不明金が頻発する根本原因は、個人の悪意だけでなく「前例踏襲の会計処理」「領収書管理の属人化」「形骸化した監査体制」という組織病理にある。
- 要点3:自治会・PTAから各種団体まで、Excelテンプレートの適切な運用と監査意見書の厳格化を怠れば、民事上の損害賠償や刑事告発といった深刻な法的リスクに直結する。
【公表の経緯と背景】なぜ今、収支報告書への注目が最高潮に達しているのか
収支報告書がこれほどまでに世間の耳目を集めるに至った最大の契機は、政治とカネを巡る深い闇が白日のもとに晒されたことです。派閥の政治資金パーティーにおける収入を収支報告書に記載せず、巨額の資金を裏金として還流させていた問題は、国民の政治不信を決定的なものとしました。これを受け、国会では政治資金規正法改正の経緯を巡る激しい攻防が繰り広げられ、政治資金パーティー券購入者の公開基準引き下げや、政策活動費の使途公開、さらには第三者機関によるチェック機能の強化が議論されてきました。
2026年現在、政治資金収支報告書最新ニュースとして注目すべきは、情報公開の透明化が不可逆的な段階に入った点です。これまで紙ベースの閲覧や限定的なPDF公開にとどまっていた選挙管理委員会収支報告書公表の仕組みは、デジタル庁と総務省の連携によって検索可能なオープンデータ化が急速に推進されました。現在では、収支報告書閲覧方法総務省のポータルサイトや各都道府県の選挙管理委員会ウェブサイトを通じて、誰でも数クリックで政治団体の収入源や支出明細を横断検索できるようになっています。
報道各社の調査報道チームだけでなく、一般の有権者やデータアナリストがSNS上で不自然な支出を即座に特定・拡散する時代が到来しました。この「衆人環視のテクノロジー環境」こそが、これまで隠蔽されてきた会計の不整合を次々と暴き出し、収支報告書の重要性を社会全体の共通認識へと押し上げた本質的な要因です。
【徹底比較】団体別に見る収支報告書の提出ルール・期限・罰則リスク
収支報告書と一口に言っても、適用される法律や求められる透明性のレベルは組織の性質によって大きく異なります。しかし、「集めた資金を適正に管理し、出資者や構成員に開示する」という受託責任(アカウンタビリティ)の原則に変わりはありません。以下の比較表は、各種団体における現行の運用基準と法的リスクを整理したものです。
| 団体区分 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 国政・地方政治団体 | 毎年12月31日締め、翌年3月末日(総務大臣届出団体は5月末日)までに提出 | 政治資金規正法に基づき1円以上の支出領収書開示(改正法準拠) | 違反時は5年以下の禁錮または100万円以下の罰金、公民権停止。最も厳しい監視下に置かれる。 |
| 自治会・町内会 | 年度末(主に3月末)締め、4〜5月の定期総会にて会員へ公表・承認 | 年会費数千円〜数万円×世帯数。年間予算数十万〜数百万円規模 | 法的な直接罰則はないが、業務上横領罪(刑法253条・10年以下の懲役)や民事賠償請求に発展する事例が急増中。 |
| PTA・学校関連組織 | 学年度末締め、4月下旬〜5月のPTA定期総会議案書にて配布 | 児童生徒数に応じた会費収入。使途は教育活動助成や設備維持費 | 任意加入化の潮流に伴い、不透明な会計処理に対する保護者からの返金要求や監査請求が急激に厳格化。 |
| 任意団体・サークル | 規約に基づく年1回の決算期に集計、総会またはSNS・メーリングリストで報告 | 会費およびイベント参加費。剰余金は次年度繰越が通例 | 代表者の個人口座混同が頻発。「残高が合わない」段階で人間関係の破綻と組織解散を招く主因となる。 |
特に意識すべきは、収支報告書提出期限と罰則の重さです。政治資金規正法では期限遅延や虚偽記載に対して厳しい刑事罰が科されますが、一般の任意団体であっても「法的罰則がないから適当で良い」という論理は通用しません。ずさんな帳簿管理は、ひとたび使途不明金が疑われた瞬間に、民法上の不法行為責任や刑法上の業務上横領事件へと一直線にエスカレートします。
【不記載の理由と真相】使途不明金はなぜ生まれるのか?組織心理の罠
なぜ、社会的地位のある政治家や、地域のために汗を流すはずの役員が、記載漏れや不祥事を引き起こしてしまうのか。公判資料や特捜部の事情聴取記録、さらには役員解任を巡る地域紛争の当事者たちの手記を紐解くと、そこには収支報告書不記載の理由と真相に共通する構造的な病巣が浮かび上がってきます。
第一の理由は、「属人化されたブラックボックス会計」です。政治団体の記者会見で頻繁に聞かれた「秘書に任せきりにしており、自分は把握していなかった」という弁明は、自治会やPTAの現場でも全く同じ形で反復されています。特定の会計担当者が通帳と現金を一人で抱え込み、他者が手を出せない聖域を作り出すことで、チェック機能が完全に停止します。関係者の証言によると、「前任者から『昔からこう処理しているから余計な詮索はするな』と口止めされた」というケースは驚くほど珍しくありません。
第二の理由は、「認知的過負荷とボランティアの限界」です。実務を担当する個人の手記には、「仕事や家事の合間に深夜までレシートと格闘し、合わない数百円を自腹で補填していた」「精神的に追い詰められ、帳尻を合わせるために数字を改ざんしてしまった」という痛切な告白が記されています。組織側が適切な作業環境やシステムを提供せず、善意の無償労働に会計実務を丸投げした結果が生む悲劇と言えます。
ネット上の世論を分析すると、収支報告書ネットの反応まとめに見られる声は極めて冷ややかです。「一般企業なら数十円の伝票ミスでも差し戻されるのに、何千万円もの使途不明金を『不記載でした』で済ませる神経が理解できない」「PTAの茶話会費用100円のレシートまで厳しく追及される母親たちの前で、同じ釈明ができるのか」といった怒りと呆れの声がSNS上に渦巻いています。収支報告書使途不明金の詳細が暴かれるたびに、社会の信頼残高は確実にすり減っています。

【実務テンプレート解説】自治会・PTAから一般団体まで迷わない書き方
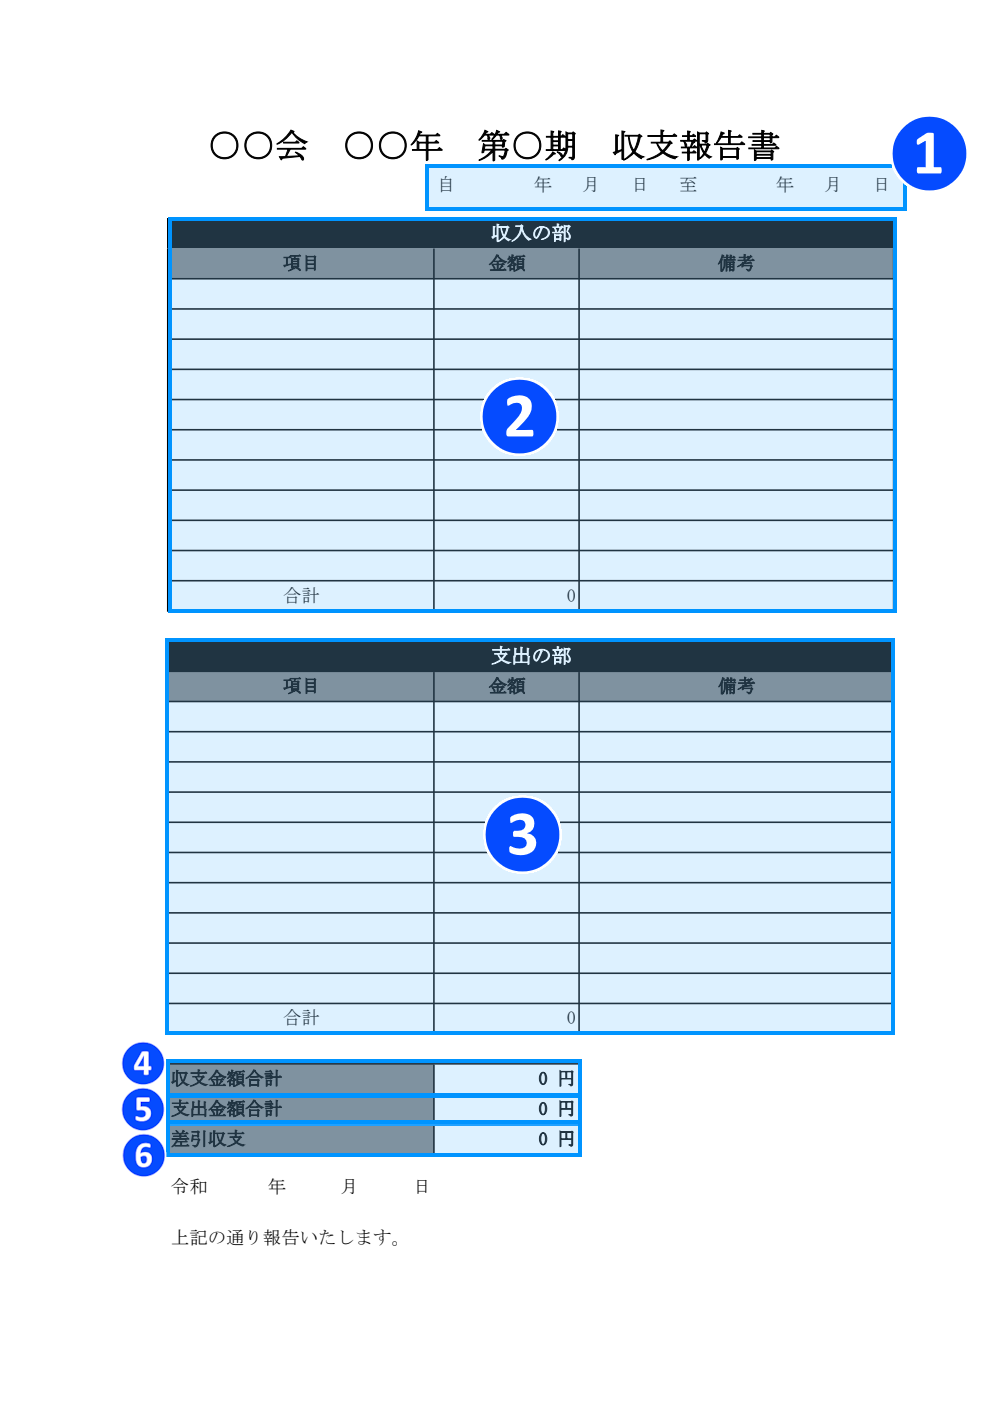
ここからは、実務で絶対に失敗しないための具体的な作成アプローチを解説します。正しい収支報告書書き方の基本は、「期首繰越金」「当期収入」「当期支出」「次期繰越金」という4つの要素を狂いなく一致させることに尽きます。
現場で最も重宝されているのが、計算ミスを未然に防ぐ収支報告書エクセルテンプレートの導入です。手書きの集計用紙や、関数が組まれていない単純な表作成ソフトの使用は、ヒューマンエラーの温床となります。SUM関数や入力規則があらかじめ設定されたテンプレートを活用し、入出金履歴と通帳残高がリアルタイムに照合される仕組みを構築しなければなりません。
身近なコミュニティの実例として、以下の要点を抑えたフォーマット設計が推奨されます。
- 自治会収支報告書記入例のツボ: 収入の部では「自治会費」「市からのゴミ集積所管理委託金」「防犯灯維持助成金」などを明確に区分。支出の部では「防犯防災費」「環境衛生費」「街路灯電気代」「慶弔費」といった具体的な勘定科目を設定し、一目で何に使われたかが全住民に伝わる構成にします。雑費の比率は全体の3%以内に抑えるのが健全な運用の鉄則です。
- PTA収支報告書フォーマットの必須条件: 「学級活動補助費」「広報誌発行費」「安全対策費」など、子どもの育成に直接還元されている費目を明確化します。近年では個人情報保護方針の観点から、外部謝礼金や慶弔見舞金の受領者氏名をどう記載するか(個人名を出さず「講師謝礼」等にとどめる)の配慮も求められます。
- 収支報告書監査意見書の添付: 報告書の最終ページには、必ず第三者の会計監査員が署名・押印した監査意見書を付帯させます。「令和○年度の会計帳簿および証憑書類(領収書等)を照合・精査した結果、適正に処理されていることを認めます」という一文と監査実施日の明記が、報告書の公的効力を決定づけます。
一般に知られていない盲点とネットの誤解
収支報告書の作成や閲覧において、ネット上で広く信じ込まれている誤解や、経験の浅い担当者が陥りがちな致命的な盲点が存在します。
最大の誤解は、「領収書さえ揃っていれば、どんな支出でも経費として認められる」という思い込みです。監査や調査において問われるのは、領収書の有無だけではありません。「その支出が組織の目的に合致しているか(関連性)」と「金額が社会通念上妥当であるか(妥当性)」が厳しく審査されます。目的から逸脱した飲食費や私的流用が疑われる備品購入は、たとえ正規の領収書が存在していても否認され、返還請求の対象となります。
二つ目の盲点は、「期末の繰越金がゼロ(トントン)であれば健全な会計である」という錯覚です。予算を使い切るために年度末に不要不急の物品を購入する行為は、組織運営上極めて非効率です。むしろ、適切な使途目的を持った「予備費」や「特定目的積立金(修繕積立金など)」として次期繰越金に正しく計上することこそが、透明性の高い財務管理の証です。
三つ目の盲点は、「監査役の印鑑をもらえば、会計担当者の責任は免除される」という盲信です。監査意見書はチェック完了の証明にはなりますが、後から架空請求や隠蔽工作が発覚した場合、虚偽を作成した本人の責任が消滅することはありません。むしろ、馴れ合いで杜撰な監査を行った監査役までもが善管注意義務違反に問われ、連帯して損害賠償責任を負うリスクがあります。

【プロの結論】健全な会計運営ができる組織・崩壊する組織の分岐点
組織社会学およびガバナンス論の観点から見ると、収支報告書を巡って自滅していく組織と、強固な信頼を築く組織には明確な分岐点が存在します。それは、「性善説に基づく属人管理」から脱却し、「性弱説に基づく二重チェック体制」を制度化できているかどうかです。
人間は誰しも、過密なスケジュールや金銭的プレッシャー、あるいは「自分だけが苦労している」という不満を抱えたとき、倫理的な判断を誤る脆弱性を抱えています。どれほど人柄が良く誠実な人物であっても、現金の出納、通帳の保管、帳簿の記帳、監査の依頼を一人で完結させてはなりません。健全な組織では、通帳保管者と印鑑保管者を分け、出金には複数人の電子承認を必須化する「フォアアイズの原則(4-Eyes Principle)」を徹底しています。
これから会計担当者や責任者を任命するにあたり、組織がとるべき客観的判断基準は以下の通りです。
- 会計責任者・実務担当に向いている人: 「些細な金額のズレでも放置できない几帳面さ」を持ち、何より「わからないことや不透明な支出をその場で『おかしい』と声を上げられる客観性」を備えた人物。デジタルツールやスプレッドシートの扱いに抵抗がないことも必須条件です。
- 絶対に会計実務を担当させてはならない人: 「過去の慣例を理由に領収書の管理を怠る人」「『細かいことは後で帳尻を合わせればいい』と口にする人」、そして「他者からの確認や質問を『自分を疑っているのか』と感情的に拒絶する人」。こうした心理的防衛反応を示す人物に金庫番を任せることは、組織崩壊のカウントダウンを始める行為に等しいと言えます。
【収支報告書】に関するよくある質問(FAQ)
Q1:総務省や選挙管理委員会の収支報告書はどうすればネットで閲覧できる?
A1:総務省の公式ウェブサイト内にある「政治資金収支報告書の公表」特設ページ、または各都道府県の選挙管理委員会ホームページにアクセスすることで閲覧可能です。現在ではPDF形式での全ページ閲覧に加え、政治団体名、代表者名、提出年度ごとのデータベース検索機能が整備されており、誰でも無料でダウンロード・閲覧が可能です。
Q2:PTAや自治会の収支報告書で使途不明金や残高の不一致が出た場合、どう対処すべき?
A2:絶対にやってはならないのは、自腹での穴埋めや架空の科目による数字の辻褄合わせです。まずは通帳の取引履歴と領収書・出納帳を1行ずつ突き合わせ、不一致が発生した時期を特定します。それでも判明しない場合は、隠蔽せずに役員会および監査役に即座に報告し、中間報告書を作成して経緯を共有してください。透明性を持った初期対応こそが、組織内の不信感爆発を防ぐ唯一の手段です。
Q3:収支報告書の関連書類(領収書や通帳コピー)は何年間保存する義務がある?
A3:団体の規約や法的根拠によりますが、原則として最低5年間、税務申告が関係する法人の場合は7年間の保存が強く推奨されます。自治会やPTAなどの任意団体であっても、民事上の消滅時効や後々の金銭トラブル検証に備え、過去5年分の決算書・総会議事録・証憑書類はファイルおよび電子データ(スキャンPDF等)で厳重にアーカイブ保管しておくのが実務上の標準です。
まとめ:今後の動向と失敗しないための判断基準
収支報告書は、単に過ぎ去った1年間の支出を記した帳尻合わせの書類ではありません。その組織が掲げる理念が、どのように具現化され、預かった信頼をどう社会に還元したかを雄弁に語る「信頼の証明書」です。
デジタルインボイスやキャッシュレス決済の普及により、2026年以降の会計実務はさらなるペーパーレス化と自動照合へとシフトしていきます。手書き領収書の貼り付けや不透明な使途は、これまで以上に厳しく社会から糾弾されることになるでしょう。「前任者もやっていたから」という思考停止を今すぐ捨て去り、適切なテンプレートの導入、相互監視が機能するガバナンス体制の構築、そしてタイムリーな情報開示を徹底すること。それこそが、あらゆる組織が法的リスクを回避し、持続的な存続を果たすための絶対防衛線です。 (出典: 収支 報告 書(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
