付加年金の申し込み完全解説!月400円で2年回収のカラクリと注意点
自営業者やフリーランス、農業従事者といった国民年金の第1号被保険者だけ許された、知る人ぞ知る公的制度の特権が存在します。それが「付加年金」です。毎月の国民年金保険料にわずか数百円を上乗せして支払うだけで、将来受け取る基礎年金の年額が一生涯にわたって底上げされるこの仕組みは、金融市場のどんな高利回り商品と比較しても異例のパフォーマンスを誇ります。
ネット上やマネーリテラシーの高い現役世代の間では「公的制度最強の投資先」「2年受給すれば完全に元が取れる」と絶賛される一方で、制度の存在自体を知らないまま毎月見過ごしている人が依然として少なくありません。窓口での手続き手順やマイナポータルによる電子申請、iDeCoとの併用ルールに至るまで、2026年最新の制度実務を踏まえた決定版ガイドをお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:月額400円の付加保険料に対し、年額「200円×納付月数」が一生涯支給され、受給開始からわずか2年で支払総額を100%回収できる驚異の設計。
- 要点2:加入対象は第1号被保険者および任意加入者に限定され、国民年金基金との併用は不可だが、iDeCo(個人型確定拠出年金)とは枠を共有して併用可能。
- 要点3:手続きは市区町村窓口や年金事務所に加え、マイナポータルからの電子申請に対応しており、スマホからでもスムーズに申し込みが完了する。
【驚異の利回り】月額たった400円!付加年金が「受給開始2年で元が取れる」決定的な理由
民間の金融機関で資産運用を行う場合、元本割れリスクを背負いながら年利3〜5%を狙うのが一般的な相場感です。しかし、国の公的年金制度に組み込まれている付加年金の計算式は、民間の常識を根底から覆す構造を持っています。
毎月納める付加保険料は一律「月額400円」。これに対して、65歳以降に毎年受け取れる付加年金の受給額計算式は「200円 × 付加保険料を納付した月数」と法律で定められています。このシンプルな数式こそが、投資回収期間が2年で完結する最大の秘密です。
仮に1年間(12か月)加入した場合の収支を試算してみましょう。
- 納付する付加保険料の総額:400円 × 12か月 = 4,800円
- 65歳から一生涯受け取れる毎年の付加年金額:200円 × 12か月 = 2,400円(年額)
受給開始から1年目に2,400円、2年目にも2,400円を受け取った段階で、受給累計額はちょうど4,800円に達します。つまり、受給開始からちょうど24か月(2年)経過した時点で、支払った保険料が100%手元に戻ってくる計算になります。3年目以降に受け取る年金は、長生きすればするほど純粋な利益として積み上がり続ける「生涯保障のボーナス」となるのです。
20歳から60歳までの40年間(480か月)フルで納付し続けた場合、支払う総額は19万2,000円。これに対し、毎年受け取れる額は年額9万6,000円に達します。65歳から受給を始め、日本人女性の平均寿命に近い87歳まで生きたとすれば、受給年数は22年間。総受給額は211万2,000円に達し、支払った元本に対する回収率は1000%(10倍以上)を超えます。この「終身年金として支払われ続ける」という国のバックボーンがあるからこそ、老後の長生きリスクをカバーする防壁として極めて高い評価を得ています。
【比較データで検証】付加年金の実力|国民年金基金・iDeCoとの決定的な違い
自営業者やフリーランスの老後対策には、付加年金のほかに「iDeCo(個人型確定拠出年金)」や「国民年金基金」といった選択肢が並び立ちます。これらはどれを選び、どのように組み合わせるのが最適解なのでしょうか。制度ごとの差異を客観的なデータで比較検証します。
| 項目 | 付加年金 | iDeCo(個人型確定拠出年金) | 国民年金基金 |
|---|---|---|---|
| 月額の拠出金 | 一律 400円 | 月額5,000円〜68,000円(1,000円単位) | 月額上限68,000円(口数制) |
| 受給額と利回り | 受給2年で100%回収(以降終身プラス) | 自己の運用成績(投信等)に依存 | 加入時の予定利率(固定型終身・確定) |
| 併用の可否 | iDeCoと併用可能 / 国民年金基金は併用不可 | 付加年金、または国民年金基金と併用可能 | iDeCoと併用可能 / 付加年金は併用不可 |
| 所得控除の区分 | 社会保険料控除(全額控除) | 小規模企業共済等掛金控除(全額控除) | 社会保険料控除(全額控除) |
| 編集部の評価 | 負担最小で確実な終身保障。使わない手はない | インフレ対策と資産拡大の核となる制度 | 掛金が高め。終身給付の堅牢性を重視する人向け |
表から明らかな通り、付加年金は国民年金基金との併用が法律上認められていません。国民年金基金そのものが「国民年金の基礎部分に上乗せして付加年金を代行・拡充する」という立法趣旨で設計された経緯があるためです。したがって、自営業者の選択肢は実質的に「国民年金基金を中心に組む」か、「付加年金 + iDeCoのハイブリッドで組む」かの二者択一になります。
【申し込み手順】窓口からマイナポータル電子申請まで!必要書類と納付方法の手引き
付加年金は、要件を満たしていても自動的に適用されることはありません。自らの意思で申し込み手続きを行って初めて権利が発生します。手続きのルートは大きく分けて「対面窓口」「郵送」、そして2026年現在で主流になりつつある「マイナポータルによる電子申請」の3通りです。
加入資格の確認:誰が申し込めるのか?
付加年金を申し込めるのは、原則として国民年金の第1号被保険者(自営業・フリーランス・無職・学生など)と、60歳以上65歳未満などの任意加入被保険者に限られます。会社員や公務員である第2号被保険者や、その配偶者である第3号被保険者は加入できません。また、国民年金の保険料免除(全額・一部)や納付猶予を受けている期間中は、付加年金を申し込むことができない点にも注意が必要です。
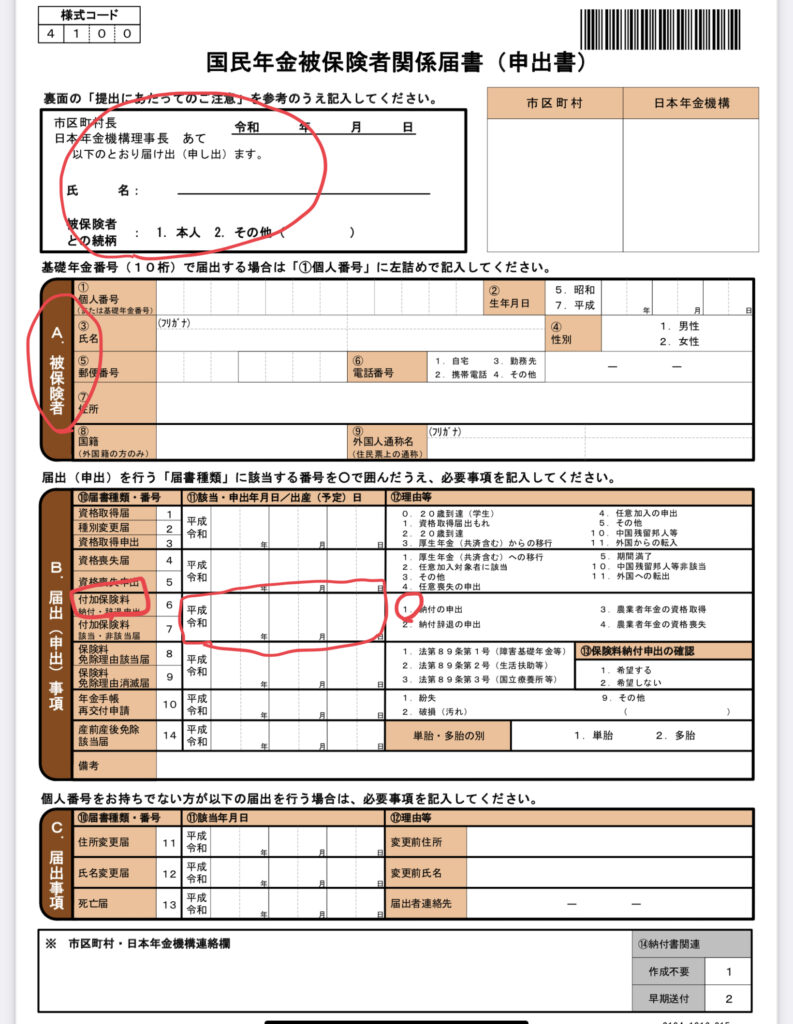
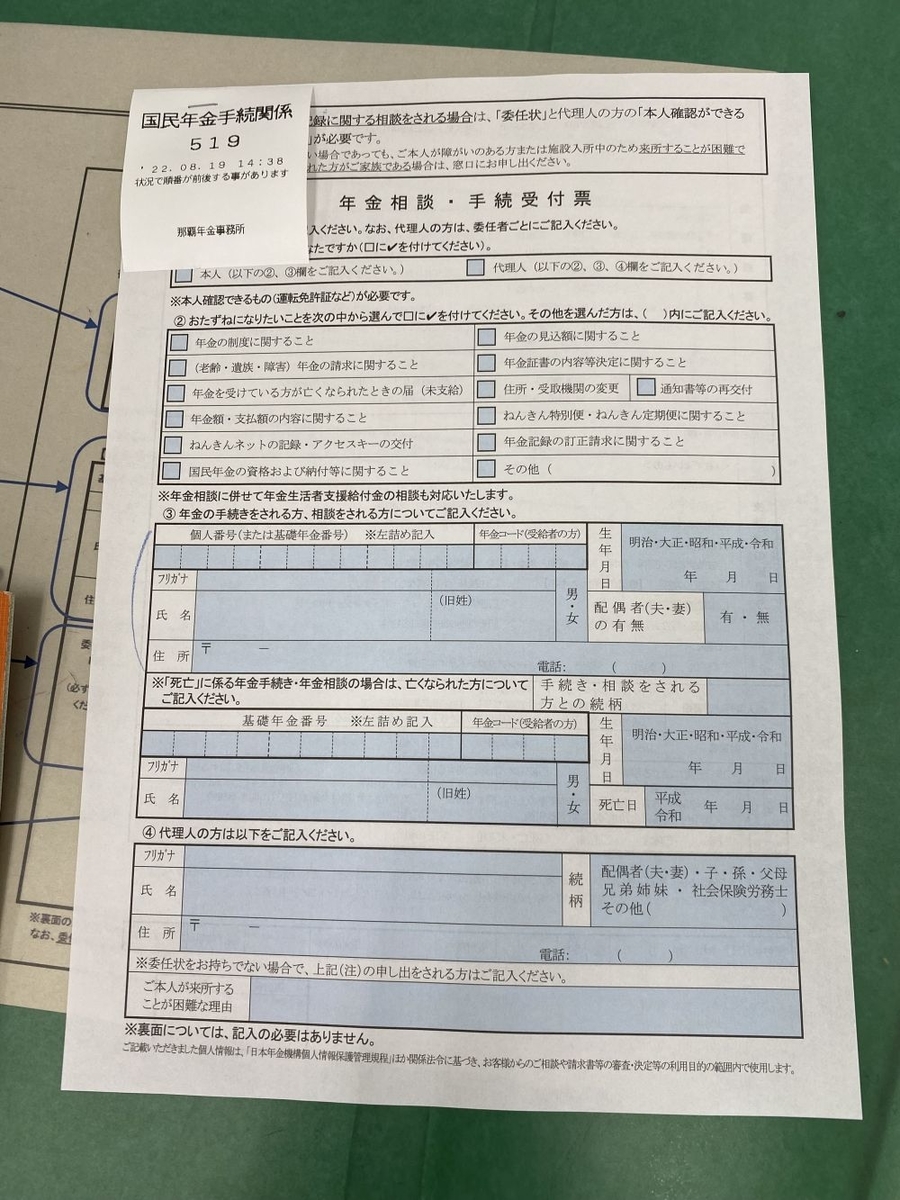
申し込み窓口と必要書類
自治体の現場に出向く場合、付加年金の申し込み窓口はお住まいの市区町村役場の「国民年金担当窓口」または管轄の「年金事務所」です。提出する正式な申請書は「国民年金付加保険料納付申出書」と呼ばれます。
- 本人確認書類:マイナンバーカード、運転免許証、パスポートなど
- 年金番号が確認できる書類:基礎年金番号通知書または年金手帳
- 印鑑:本人が窓口で自署する場合は原則不要(念のため持参推奨)
- 代理人が手続きする場合:委任状および代理人の本人確認書類
マイナポータル電子申請ならスマホ完結
日本年金機構が進める行政手続きのオンライン化により、現在はスマートフォンとマイナンバーカードがあれば「マイナポータル」経由で24時間いつでも付加保険料納付の電子申請が行えます。
- マイナポータルアプリにログインし、利用者登録を完了させる。
- メニューの「年金」カテゴリから「国民年金保険料の付加年金・免除等の申請」を選択。
- 「付加保険料納付申出」を選択し、画面の指示に従って基礎年金番号や申出日を入力。
- マイナンバーカードをスマートフォンの背面に読み取らせ、電子署名を付与して送信完了。
日本年金機構の事務処理状況にもよりますが、通常は申請から2週間〜1か月程度で手続きが受理され、後日付加保険料が反映された納付案内が届きます。
付加保険料の納付方法とルール
付加年金の権利は「申し出を行った月の分から」発生します。過去の月にさかのぼって納付することはできません。納付方法は通常の国民年金保険料とセットで徴収される形となり、口座振替、クレジットカード納付、またはコンビニ等で支払える専用の納付書払いが選択できます。口座振替やクレジットカードによる前納(半年・1年・2年前納)を活用すれば、国民年金本体と同様に割引が適用されるメリットもあります。

【実態検証】利用者の生の声と現場目線で見えたリアル
取材現場で自営業者やフリーランスの取材を重ねると、付加年金に対する反応はほぼ二極化しています。制度を熟知している層からは「加入しない理由が見当たらない」という圧倒的な支持が寄せられる一方、未加入者からは「月400円程度で何が変わるのか」「年金制度自体が信用できない」という冷ややかな声が聞かれます。
都内でWeb制作会社を営む40代男性(独立歴8年)は、確定申告の相談をきっかけに付加年金を知ったと手記のように語ってくれました。
「会社を辞めてフリーランスになった当初、国民年金の納付書が届いたまま機械的に払っていました。独立から5年が経ったある日、税理士から『なぜ付加年金を申し込んでいないのですか?』と驚かれたんです。月額400円なんてランチのコーヒー1杯分にも満たない。急いで区役所の窓口へ行き、10分で手続きを終えました。たった月400円の積み立てで、65歳以降に毎年数万円単位の終身年金が確実に上乗せされる。5年間も放置していたことを激しく後悔しました」
大手SNSや知恵袋などのコミュニティを分析しても、「なぜ国はこんな高利回りな制度を大々的に宣伝しないのか」「マイナンバーカードで申請したら即座に完了して拍子抜けした」といった投稿が目立ちます。国の財政的な観点から見れば、年金財政に対する付加年金の給付負担率は非常に高いため、役所側から積極的に個別勧奨レターを送りつけるような宣伝は行われてこなかった背景が透けて見えます。まさに「能動的に制度を調べた人だけが得をする」典型例と言えます。
一般に知られていない盲点とネットの誤解|付加年金のデメリットとiDeCo併用の落とし穴
圧倒的な利回りを誇る付加年金ですが、ネット上の情報には一部誤解や、知っておくべき明確なデメリットも存在します。手放しで絶賛するだけでは見落としてしまうリスク要因を整理します。
デメリット1:物価スライド(マクロ経済スライド)の恩恵がない
通常の国民年金(老齢基礎年金)は、将来の物価や賃金の変動に応じて受給額が改定される仕組み(マクロ経済スライド等)が組み込まれています。しかし、付加年金の給付額は「200円×月数」という固定額で法律に刻まれており、物価変動による増額改定が一切行われません。将来的に歴史的なハイパーインフレが起きた場合、受給できる現金の購買力が実質的に目減りするリスクを内包しています。
デメリット2:早期死亡時の掛け捨てリスク
付加年金は本人の終身年金であるため、受給開始直後(例えば66歳など)に本人が死亡した場合、残額が遺族に支払われることはありません。未支給年金としての微々たる清算を除き、掛け捨てとなってしまいます。ただし、前述の通り回収期間は「2年」であるため、67歳以上まで生存すれば元本割れのリスクは完全に消滅します。
デメリット3:繰上げ・繰下げ受給で増減率が連動する
老齢基礎年金を本来の65歳より早くもらう「繰上げ受給」や、遅くもらう「繰下げ受給」を選択した場合、付加年金だけを切り離して65歳から受給することはできません。必ず基礎年金本体と同じ増減率(1か月ごとに繰上げは0.4%減額、繰下げは0.7%増額)で調整されます。70歳まで繰下げれば付加年金も42%増額されますが、繰上げ受給をした場合は受給額が永久に減額されます。
【最大の罠】iDeCoと併用する場合の「月額枠」の制約
第1号被保険者がiDeCoに加入する場合、毎月の拠出限度額は「月額6万8,000円」です。しかし、付加年金とiDeCoを併用する場合、この上限枠の中で調整が行われます。
付加保険料(月400円)を納付している場合、iDeCoの拠出可能上限額は月額6万7,000円に制限されます。iDeCoは1,000円単位でしか掛金を設定できないルールがあるため、400円を支払うことでiDeCoの枠が1,000円削られる計算になります。「iDeCoで非課税枠を6万8,000円満額使いたい」と考えている人は、この千円単位の丸め込みルールに直面することになるため事前のシミュレーションが不可欠です。
【プロの結論】付加年金をおすすめできる人・慎重になるべき人の判断基準
行動経済学や老後資産形成の観点から見ると、人間は「将来の不確実な大きなリターン」よりも「少額でも確実に保証された安心」を過小評価するバイアスを持っています。しかし、公的年金制度の破綻論に踊らされ、月額400円の安全資産を見送るのは合理的な判断とは言えません。プロの視点から、申し込みを推奨する条件と、あえて見送るべき条件を明示します。
【即座に申し込むべき人】
- 国民年金第1号の自営業・フリーランス全般:月400円のキャッシュフローに困窮していない限り、全額社会保険料控除の恩恵を受けながら2年回収の終身年金を得られるため、加入しない客観的理由がありません。
- iDeCoの掛金を月6万7,000円以下に設定している人:枠の制限に干渉しないため、両者の恩恵を100%享受できます。
- 健康に自信があり、長生きリスクに手堅く備えたい人:平均寿命まで生きるだけで投じた資金が何倍にもなって還元されます。
【慎重になるべき・おすすめできない人】
- 国民年金基金にすでに加入している人:前述の通り法的に併用が禁じられているため、付加年金を申し込むには基金を脱退する必要があります(一定の手続き制限あり)。
- iDeCoを満額(6万8,000円)使い倒して株式インデックス運用等に最大レバレッジをかけたい人:インフレ耐性を重視し、税控除と市場の運用益を極限まで追求したい投資上級者は、付加年金をあえて外す選択肢も理論上存在します。
- 国民年金保険料の免除・猶予を受けている人:そもそも制度上、申し込むことができません。家計が好転して通常納付に戻った段階で検討してください。
【付加 年金 申し込み】に関するよくある質問(FAQ)
Q1:会社員(第2号被保険者)やその扶養家族(第3号被保険者)は申し込めますか?
A1:申し込めません。付加年金の対象は国民年金の「第1号被保険者」および日本国内に住所がある60歳以上65歳未満などの「任意加入被保険者」に限定されています。会社員は厚生年金に加入しており、すでに2階建ての手厚い年金構造が用意されているため対象外となります。
Q2:過去の未加入期間にさかのぼって付加年金を申し込んだり追納したりできますか?
A2:過去の分にさかのぼって加入することはできません。付加保険料の権利は「市区町村窓口や年金事務所、またはマイナポータルで申し出を行った月の分」から発生します。過去の納付済み月に対して後から400円を追加納付することは不可能なため、検討している場合は1か月でも早く申し出ることが推奨されます。
Q3:申し込んでから納付書や引き落としが始まるまでどれくらいかかりますか?
A3:自治体や日本年金機構の処理スケジュールによりますが、窓口や電子申請を完了してからおよそ1か月前後で付加保険料が含まれた新しい納付書が送付されるか、登録口座からの引き落とし金額が切り替わります。すでにお手元にある旧納付書で支払わないよう、同封される案内通知を必ず確認してください。
Q4:年金の受給開始を70歳以降に繰下げた場合、付加年金も増額されますか?
A4:はい、本体の老齢基礎年金と完全に連動して増額されます。例えば70歳まで5年間受給を繰下げた場合、年金額は+42%増額されますが、付加年金の額も同様に+42%増額された状態で一生涯支給されます。反対に繰上げ受給をした場合は減額される仕組みです。
まとめ:今後の動向と失敗しないための判断基準
急速な少子高齢化を背景に、年金財政や支給開始年齢のあり方をめぐる議論は常に変化し続けています。しかし、どれほど制度の細部が見直されようとも、現行法における「付加年金」が持つ破格の回収パフォーマンスと終身年金としての堅牢性は、他のいかなる金融制度も追随できない強力なアドバンテージを保っています。
月額400円という支出は、日常生活においてわずかな無駄遣いを一つ見直すだけで捻出できる極小の金額です。そのわずかな負担が、将来の自分に対する確実なキャッシュフローとして一生涯返ってくる。これほどコストパフォーマンスに優れた自衛策を活用しない手はありません。加入資格を持つフリーランスや自営業者の方は、この機会に自身の年金加入状況を見直し、マイナポータルまたはお近くの窓口から手続きの一歩を踏み出してみてはいかがでしょうか。 (出典: 付加 年金 申し込み(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
