【2026最新】全国宗教法人一覧と信者数ランキング!非課税の真実
日本国内には現在、全国で約18万件もの宗教法人が存在しています。街中にある身近な神社や寺院から、国内外に数百万人の信者を抱える巨大組織まで、その規模や形態は千差万別です。しかし、一般市民にとってその財務状況や組織の全貌は厚いベールに包まれており、ネット上では「宗教法人は税金を一切払っていない」「休眠法人を高額で売買して脱税している」といった極端な言説も飛び交っています。
近年、旧統一教会を巡る解散命令請求の司法手続きや、過疎化に伴う地方寺社の「不活動宗教法人」問題がメディアで連日報じられ、宗教法人が持つ特別な法的権利と社会的責任に対して、国民の厳しい視線が注がれています。文化庁が毎年発行する公式統計や関係省庁の調査記録、税法上の根拠を紐解きながら、全国の宗教法人一覧の実態、信者数ランキングのからくり、そして知られざる税制のリアルまで徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:全国に約18万ある宗教法人は「包括」と「単立」に大別され、最新の公称信者数は重複集計により総人口を大きく上回る。
- 要点2:「完全無税」は誤解であり、お布施など本来の宗教活動は非課税だが、駐車場や不動産等の収益事業には法人税が課される。
- 要点3:後継者不足による不活動法人の売買ブローカー暗躍や解散命令の司法判断など、法制度の厳格化が急速に進展している。
文化庁の最新データで読み解く全国宗教法人一覧|包括と単立の構造
全国の宗教法人を体系的に把握するための一次資料となるのが、文化庁文化部宗務課が毎年公表している『文化庁宗教年鑑』です。この年鑑は、各宗教系統の概要を記した第1部、全国調査をまとめた第2部「宗教統計」、そして文部科学大臣所轄の主要法人を網羅した第3部「宗教団体一覧」で構成されており、公的な名簿として最も高い信頼性を誇ります。
宗教法人は、その所轄官庁によって法的な位置づけが明確に分かれています。境域が1つの都道府県内に収まる法人は都道府県知事所轄、2つ以上の都道府県にまたがって活動する法人や、全国的な傘下組織を束ねる本部は文部科学大臣所轄となります。国税庁の法人番号公表サイトでも基本情報は検索可能ですが、信者数や傘下寺社の実態を網羅的に掴むには宗教年鑑のデータ分析が不可欠です。
組織形態として必ず押さえておくべきなのが、「包括宗教法人」と「被包括宗教法人」、そして「単立宗教法人」の違いです。この構造を理解しないと、ニュースで報じられる寺社トラブルの本質を見誤ることになります。
包括宗教法人一覧の代表格といえば、全国約8万社の神社を統括する「神社本庁」をはじめ、浄土真宗本願寺派、真言宗高野山派、曹洞宗、あるいはカトリックの日本カトリック司教協議会などが該当します。これらの傘下に入っている個々の寺社が「被包括宗教法人」です。被包括法人は宗派の教義や規則に従う義務を負う一方、包括法人から住職や宮司の任命、儀礼指導、法務サポートを受けます。
対照的に、どの宗派や包括団体にも属さず、完全に独立して運営されているのが単立宗教法人一覧に名を連ねる組織です。単立法人には大きく2つの系統が存在します。1つは、世界救世教やパーフェクト リバティー教団(PL)、立正佼成会、創価学会などのいわゆる新興宗教や諸教系教団、あるいは単独で伝道を行うプロテスタント系キリスト教会です。もう1つは、もともと伝統宗派に所属していたものの、本山との上納金トラブルや人事対立によって離脱した歴史ある名刹寺院や有力神社です。
近年では、神社本庁加盟団体一覧から日光東照宮や金刀比羅宮、富岡八幡宮などの著名な大社が離脱し、単立法人化を選んだ事例が大きな波紋を広げました。上納金負担の重さや包括団体の人事介入を嫌い、独自の財政運営と自立を目指す動きは、現代の宗教界が直面する構造的摩擦を如実に物語っています。

【独自集計】宗教法人信者数ランキングと巨大宗教法人の資産状況
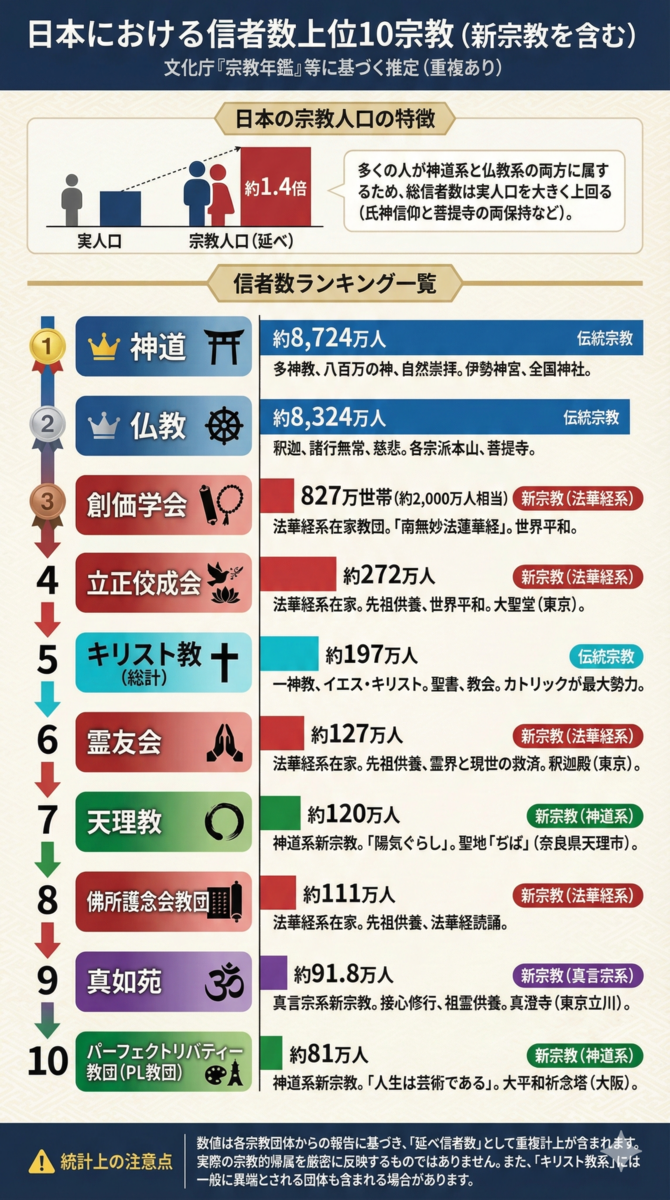
宗教法人を評価する際、最も世間の関心を集めるのが信者数と財力です。文化庁が発表する最新統計をもとに、系統別の規模と公称信者数のデータを比較・検証してみましょう。日本の宗教統計には「信者総数が日本の総人口(約1億2000万人)の約1.5倍に達する」という奇妙な現象が長年続いています。
| 項目・宗教系統 | 詳細・数値データ(公称) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 神道系(神社本庁等) | 法人数:約8万社 信者数:約8,400万人 | 地域住民(氏子)を自動計上 | 個人の信仰心とは無関係に地域の世帯数で算出されるため実態と乖離 |
| 仏教系(伝統13宗56派) | 法人数:約7万5,000寺 信者数:約8,200万人 | 檀家制度に基づく世帯集計 | 墓地継承による形式的信者が大半。都市部での墓じまい進行で基盤弱体化 |
| 諸教・新興宗教 | 法人数:約1万5,000団体 信者数:約700万〜1,000万人 | 入信届・会友名簿に基づく | 熱心な活動家層は公称の1〜2割程度。2世・3世の離脱が深刻な共通課題 |
| キリスト教系 | 法人数:約5,000教会 信者数:約190万人 | 洗礼台帳に基づく厳格管理 | 総人口比で1%前後を維持。数字の誇張が最も少なく実態に即している |
上記の通り、宗教法人信者数ランキングにおける数値は、各法人が自己申告した数字の単純合算に過ぎません。初詣に訪れる神社で氏子として数えられ、葬儀を営む菩提寺で檀家としてカウントされるため、1人の国民が複数の宗教に重複登録されているのが実態です。
幕末から戦前・戦後にかけて興隆した新興宗教団体一覧まとめを検証すると、立正佼成会、パーフェクト リバティー教団(PL)、生長の家、天理教、円応教、仏所護念会教団などが大規模な信徒基盤を誇ってきました。公称「827万世帯」を掲げる創価学会を筆頭に、昭和の後期に急成長を遂げた団体は今なお巨大な社会的影響力を持っています。
世間が最も注視しているのが巨大宗教法人の資産状況です。数百万人の信者を抱える教団本部は、信者からの献金や会費、機関紙の購読料などを原資として、広大な聖地開発、豪華な礼拝施設、教育機関、関連企業などを保有しています。一部の巨大法人では、運用資産が数千億円規模に上ると推計されるケースもあります。
しかし、きらびやかな本山や巨大施設を誇示するメガ教団が存在する一方で、地方の末寺や神社は過酷な財政難に喘いでいます。日本の宗教法人の上位数パーセントが資産の大半を独占し、残りの9割以上は年間収入が数百万円以下、専従の神職・僧侶すら置けない「兼業寺社」であるという、凄まじい経済格差が存在しているのです。
宗教法人非課税の理由と誤解|収益事業課税ルールの境界線を暴く
インターネット上で宗教法人が批判の対象となる際、必ず槍玉に挙げられるのが「税制上の優遇措置」です。「宗教法人はボロ儲けなのに1円も税金を払っていない」という噂が絶えませんが、これは明白な事実誤認です。日本の税法において、免税される範囲と課税される境界線は極めて厳格に線引きされています。
まず、宗教法人非課税の理由には法的な合理性があります。憲法第20条が保障する「信教の自由」と、第89条に規定された「公金の支出等の禁止」に基づく政教分離の原則が根幹にあります。もし信者の献金やお布施に国税庁が課税した場合、「どの教えが正統で、どの祈りが課税対象か」を行政が査定・選別することになり、国家権力による信教への介入を招いてしまいます。また、お布施や賽銭、玉串料、洗礼礼金といった金銭は、物品の売買や役務提供の対価ではなく、信仰に基づく「喜捨(寄附)」と解釈されるため、所得税法や法人税法の基本理念から外れるのです。
境内地や本堂、社殿といった宗教本来の用に供する不動産については、固定資産税が非課税とされています。しかし、これは「宗教法人が行うすべての経済活動が無税」であることを意味しません。
法人税法上、宗教法人は「公益法人等」に位置づけられ、法律で定められた政令34業種に該当する活動を行った場合、厳格な宗教法人の収益事業課税ルールが適用されます。代表的な収益事業と課税基準は以下の通りです。
境内の土地を利用した時間貸し駐車場経営、ビルやアパートの不動産賃貸業、結婚式場や宿泊施設(宿坊等で一般観光客向けに営業するもの)、墓石・仏具のあっせん販売、境内での物品販売(原価に比して著しく高額な販売利益を得るもの)などは、一般企業と同様に法人税が課されます。軽減税率(普通法人の基本税率23.2%に対し、軽減税率15〜19%程度)が適用されるほか、年間所得の一定割合を宗教活動へ繰り入れる「みなし寄附金控除」が認められているものの、完全に無税ではありません。
さらに見落とされがちな事実として、住職や神職、教団職員が受け取る「給与」には、一般の会社員と全く同じ基準で個人の所得税および住民税が源泉徴収されています。高級外車に乗る僧侶がいたとすれば、それは法人が支払った正規の給与から個人の所得税を納税した後の個人資金で購入しているか、あるいは法人の経費流用として税務調査で追徴課税を受けるリスクを背負っているかのどちらかです。国税局査察部(マルサ)も宗教法人の税務調査を定期的に実施しており、申告漏れが発覚すれば重加算税が容赦なく課されます。
【実態検証】不活動宗教法人売買の真相と後継者不在の過酷な現場
税制の優遇措置がある一方で、現代の日本社会が抱える深刻な病理として浮上しているのが「休眠法人」の存在です。過疎化、少子高齢化、そして若者の宗教離れが直撃し、地方の集落では氏子や檀家が消滅して維持できなくなった寺院や神社が急増しています。
文化庁の調査によると、代表役員が死亡したまま後任が選任されていない、あるいは数年間にわたり宗教活動の実態が確認できない「不活動宗教法人」は全国で数千件規模に達すると見られています。そして、この荒れ果てた「宗教の残骸」に群がっているのが、アンダーグラウンドのブローカーたちです。
不活動宗教法人売買の真相を取材すると、背後にある巨大な経済的動機が浮かび上がります。インターネットのM&Aサイトや特殊な仲介ブローカーの間では、実体のない宗教法人格が1,000万円から数千万円、時には1億円を超える高値で密かに売買されています。
なぜ、活動していない法人の「器」がこれほどの高値で取引されるのでしょうか。その理由は、現在の厳しい宗教法人設立要件と経緯にあります。昭和26年に宗教法人法が制定された当初は比較的容易に法人格が取得できましたが、オウム真理教事件以降、認証基準が極めて厳格化されました。現在、新たに法人格を取得するには、最低でも3年以上の継続的な活動実績、礼拝の施設、規約、責任役員の設置、相当規模の財政基盤を都道府県に証明し、厳格な審査をクリアしなければなりません。ゼロから設立することは事実上不可能に近いのです。
そのため、課税の抜け道を探す悪質な事業者や、マネーロンダリングを目論む反社会的勢力、さらには日本の不動産買収を狙う海外資本が、「すでに設立認証を受けている休眠法人」を買い取り、役員を変更して隠れ蓑に利用しようとします。宗教法人の名義を使えば、納骨堂ビジネスへの参入、ペット葬儀場経営、さらには本来非課税である寄附金と偽って資金洗浄を行うといった悪用が可能になるからです。
公の場で見せた関係者の沈痛な表情や、過疎地を守る高齢神職の独白が報じられるたびに浮き彫りになるのは、「先祖代々の聖域を売りたくはないが、屋根の修繕費すら出せず、やむなく手放してしまう」という地方の過酷な現実です。文化庁や都道府県は、長期間活動実態がない法人に対して報告徴求や役員選任の督促を行い、最終的には裁判所に解散命令を請求するなど、休眠法人の一掃に向けた監視体制を年々強めています。
宗教法人解散命令の現在|裁判所の判断基準と信教の自由の狭間
宗教法人を巡る法制度の中で、国家権力が行使し得る最も重い制裁が「解散命令」です。近年のニュースを騒がせている宗教法人解散命令の現在地と、その司法判断の基準について正確に理解しておく必要があります。
宗教法人法第81条は、裁判所が解散を命じることができる要件として、主に以下の基準を定めています。
- 法令に違反して、著しく公共の福祉を害すると明らかに認められる行為をしたこと
- 宗教団体の目的を著しく逸脱した行為をしたこと
- 1年以上にわたって代表役員及びその代務者を欠いていること、または正当な理由がなく引き続き3年以上にわたり宗教上の儀式を行わないこと
戦後の日本司法史において、法令違反を理由に解散命令が確定した先例はわずか2件しかありませんでした。1995年の地下鉄サリン事件などを引き起こし、無差別大量殺人を行ったオウム真理教(1996年確定)、そして霊視商法と称して多額の金銭を詐取し、代表者らが組織的詐欺罪で刑事有罪判決を受けた明覚寺(2002年確定)です。これらはいずれも、教団幹部が刑法違反の有罪判決を受けた極めて明白な事案でした。
これに対し、文部科学省が東京地裁に解散命令を請求した旧統一教会(世界平和統一家庭連合)を巡る裁判手続きは、司法判断の新たな分岐点となりました。最大の争点となったのは、「刑事事件の確定判決がない民事上の不法行為責任(高額献金被害に対する使用者責任など)の積み重ねが、宗教法人法第81条の『法令違反』に含まれるか否か」という法的解釈です。
裁判所は、長期にわたり組織的・計画的に多数の市民に巨額の財産的損害を与え、家族関係を破綻に追い込んだ実態を精査し、民法上の不法行為も同条の法令違反に当たると判断しました。この厳格な解釈の確立は、他の新興教団や伝統仏教界にも強い衝撃を与えています。
ここで極めて重要なのは、「宗教法人が解散させられたらどうなるのか」という点です。解散命令によって剥奪されるのは、あくまで税制優遇や不動産登記の主体となる「法人格」のみです。日本国憲法が保障する個人の信教の自由は不可侵であるため、法人格を失った後も、信者たちが任意団体として集まり、祈りを捧げ、布教活動を継続すること自体を国家が禁止することは法的にできません。財産は清算され、境内地や施設は失われますが、信仰そのものを根絶することはできないという法制度の限界と本質を知る必要があります。

一般に知られていない盲点とネットの誤解|関わり方の見極め方
宗教法人に関する言説には、過剰な陰謀論やステレオタイプがつきまといます。ネット上の誤った情報に踊らされないために、知っておくべき「2つの盲点」を整理します。
第1の盲点は、「伝統宗教なら安心で、新興宗教は危険」という短絡的な二項対立です。確かに歴史の浅い教団の中には、信者の不安を煽って全財産を巻き上げるような反社会的集団が存在します。しかし一方で、何百年もの歴史を誇る伝統寺院であっても、法外な離檀料(墓じまいの離脱料)として数百万円を要求したり、役員同士の利権争いで境内が暴力団の介入を招いたりするトラブルは後を絶ちません。逆に、新興宗教であっても地域ボランティアや文化支援、福祉事業に真摯に取り組み、健全な会計監査を公開している団体も存在します。看板の「伝統」ではなく、組織の「現在のガバナンスと透明性」を見る目が求められます。
第2の盲点は、「脱税目的の宗教法人は簡単に作れる」という都市伝説です。前述した通り、設立認証には極めて厳しい審査があり、都道府県の宗務担当部署による現地調査や数年間にわたる帳簿確認が行われます。「節税のために自分の寺を作ろう」などという甘いスキームは、現在の法制度下では通用しません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
社会心理学や家族社会学の知見を踏まえ、宗教法人や信仰コミュニティと健全に向き合うための客観的な判断基準を提示します。信仰は人々の心を救い、困難な人生を支える強力な力を持つ一方で、境界線を失うと深刻な搾取構造に転落します。
【関わりを持っても安心・おすすめできる条件】
- 心理的バウンダリー(境界線)が尊重される:個人の意思、家族関係、仕事、プライベートの時間への介入がなく、信仰の強制や脅迫が存在しない。
- 財務・会計の透明性が担保されている:寄附や会費の使途が明確に公開され、収支報告書が信徒に対して定期的に開示されている。
- 自由な入退会が保証されている:退会を申し出た際に、引き止め、脅迫、損害賠償請求などの嫌がらせが一切なく、個人の自由意志が守られる。
【関わりを避けるべき・慎重になるべき危険信号(レッドフラグ)】
- 家族関係を分断しようとする:「家族が教えに反対するのは悪霊の仕業だ」「真の親は教祖である」などと説き、肉親との接触を断たせようとする(共依存の強制)。
- 身の丈に合わない経済的負担を要求する:借金や不動産売却を迫り、寄附の多寡によって霊的な救いや教団内での地位が決まると教唆する。
- 教団外部の批判的情報を「悪」として遮断させる:ネットニュースや報道、家族の助言を「信仰を試す試練」と位置づけ、客観的な思考力を奪おうとする。
【宗教法人一覧】に関するよくある質問(FAQ)
Q1:文化庁の宗教年鑑に載っている宗教法人は誰でも一覧で閲覧できますか?
A1:はい、閲覧可能です。文化庁の公式サイト内にある「宗務課」のページにて、『宗教年鑑』のPDFデータが毎年無償で公開されています。第3部の宗教団体一覧には、文部科学大臣所轄の包括宗教法人や単立法人の名称、所在地、代表者氏名が詳細に記載されています。また、都道府県知事所轄の地域法人については、各都道府県の宗務担当窓口や情報公開制度、国税庁の法人番号公表サイトを通じて確認することができます。
Q2:宗教法人を新しく設立することは今でも可能ですか?
A2:法的には可能ですが、実務上のハードルは極めて高くなっています。宗教法人法に基づき、単に「宗教を信じている」だけでなく、礼拝の施設を実際に所有または賃貸していること、独自の教義と儀式を有していること、そして任意団体として最低でも概ね3年以上の継続的な活動実績があることを客観的証拠で証明しなければなりません。都道府県による厳格な現地調査や財務審査が行われるため、設立準備から認証取得までには数年単位の年月と多大な労力を要します。
Q3:宗教法人が解散させられた場合、信者や財産はどうなるのですか?
A3:裁判所による解散命令が確定すると、法人は直ちに清算手続きに入ります。選任された清算人が教団の負債を整理し、債務を弁済した後に残った残余財産は、法人の規約で定めた帰属権利者(包括宗派や国、地方自治体等)に引き渡されます。これにより土地や建物などの教団施設は失われます。しかし、信者個人の信仰の自由までは奪われないため、法人格を持たない「任意団体」として信徒同士が私的に集まること自体は法律上制限されません。
まとめ:宗教法人を巡る法制度の転換点と自立的な向き合い方
全国に18万存在する宗教法人は、日本の豊かな伝統文化、地域コミュニティの絆、そして人々の精神的な支えとして長年機能してきました。文化庁の最新データが示す通り、神社本庁を筆頭とする包括組織から独自の教義を貫く単立教団まで、その生態系は極めて多様です。
しかし、信者数ランキングの形骸化や「全額無税」という誤解の裏で、地方の寺社消滅、休眠法人の売買ブローカー問題、そして反社会的活動を行う団体に対する解散命令の司法判断など、宗教法人を取り巻く法的・社会的環境は歴史的な転換期を迎えています。信教の自由という崇高な権利を守りつつ、脱税や詐術、家族の破綻といった弊害をいかに防ぐか、国と社会全体のガバナンスが試されています。
私たちが特定の宗教団体や地域の寺社と関わる際には、ネットの極端な噂に惑わされることなく、制度の正しい知識を持つことが不可欠です。そして何より、自分自身の心理的自立と尊厳を保ち、健全な境界線を持って向き合う冷静な視線こそが、不透明な時代において何よりも強力な防壁となるのです。 (出典: 宗教 法人 一覧(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
