NTT株25分割の真相と現在地|株価急落の理由と新NISA投資戦略
日本を代表する通信インフラの巨人、日本電信電話(NTT)が断行した前代未聞の「1株につき25株」という大規模な株式分割。かつては数百万円単位の手元資金が必要だった名門銘柄が、わずか1万円台の資金で単元株主になれる環境が整ったことで、証券界には激震が走りました。
しかし、小口化によって若年層や新NISA層を巻き込んだ熱狂の裏で、分割後に株価が軟調なボックス相場へと沈み込んだ時期もあり、投資コミュニティでは「分割のせいで株価が崩れたのではないか」「配当金や優待はどうなったのか」といった懸念の声も渦巻きました。東京証券取引所の現場動向や企業決算の推移を追い続けてきた取材班の視点を交え、25分割に踏み切った決定的な構造要因、株価が直面した現実、そして2026年の投資家が取るべき冷静な立ち回り方を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:25分割の真意は「新NISAを起点とする投資家層の世代交代」と東証が掲げた投資単位引き下げ要請への電撃回答にある。
- 要点2:分割後に見られた下落トレンドは株式分割自体の影響ではなく、ドコモの収益伸び悩みと政府保有株の売却議論(NTT法改正論争)による需給悪化が主因。
- 要点3:配当総額は維持・増配基調であり、dポイント進呈優待は「特定保有年数ごとの付与」という仕組みを正しく見極める必要がある。
【前代未聞の決断】なぜNTTは「1株を25分割」したのか?公式発表と現場取材で見えた真意
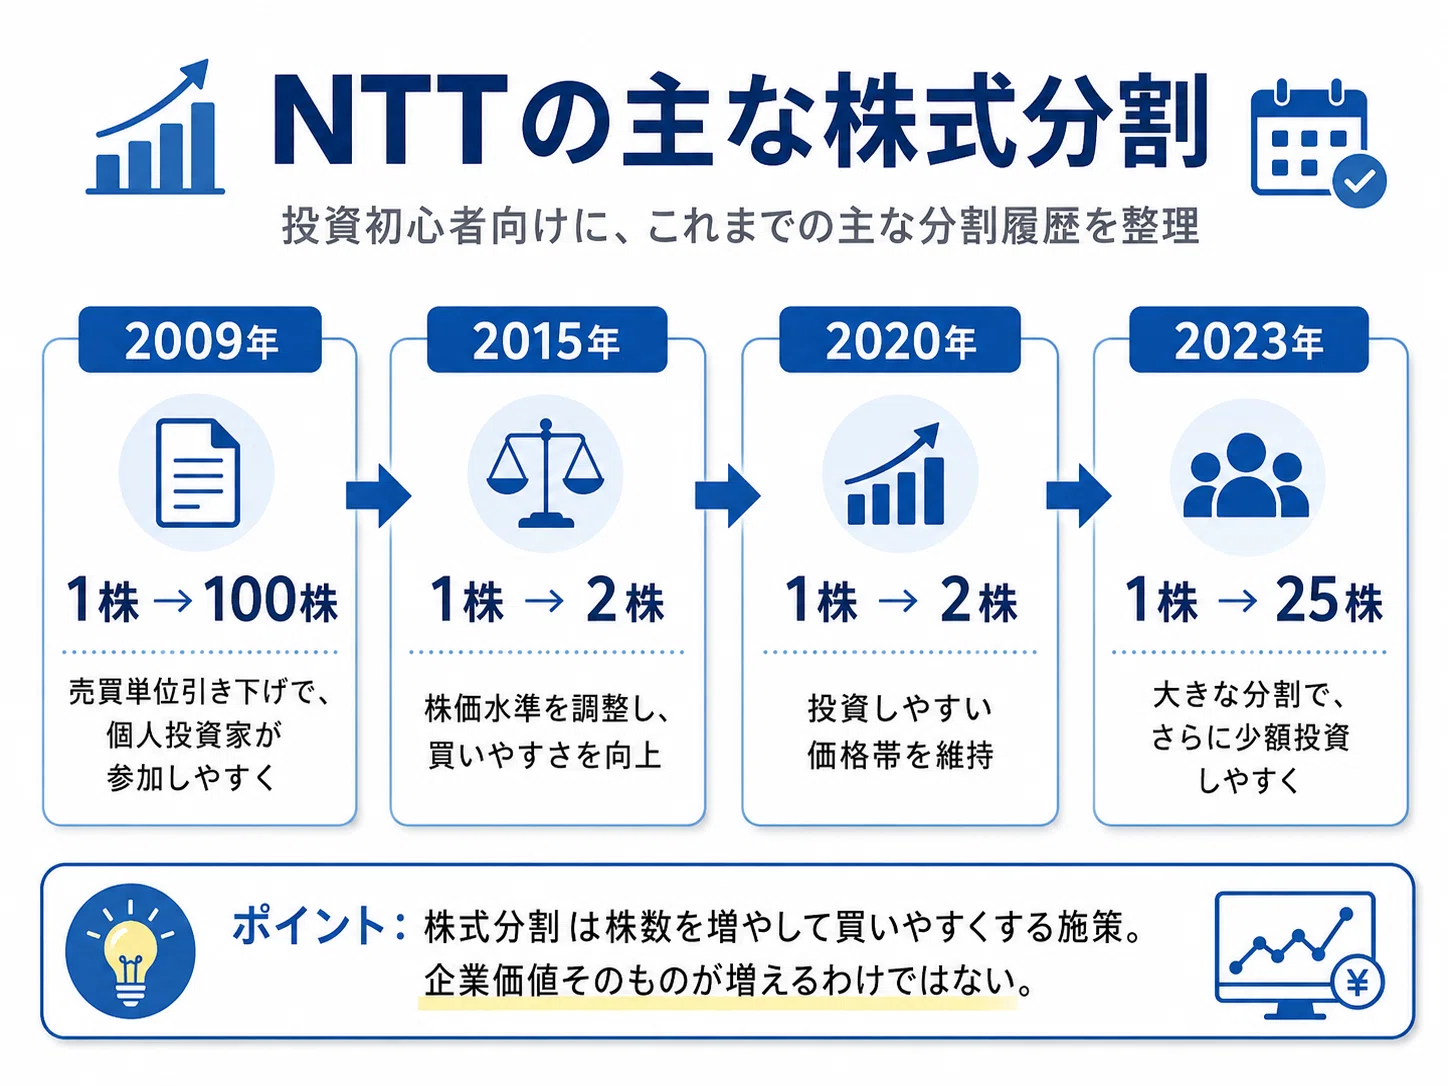
NTTが打ち出した25分割という比率は、日本の株式市場の歴史を振り返っても極めて異例の措置でした。通常、上場企業の株式分割は2分割から5分割程度が標準的であり、25倍という極端なスケールに市場関係者は一様に目を見張りました。
この決断の起点となったのは、2023年5月12日の本決算会見です。席上、島田明代表取締役社長は「新NISAの開始を見据え、若い世代をはじめとする幅広い個人投資家に中長期的に当社株を保有していただきたい」と明言しました。当時のNTT株は1株あたり4,000円前前後で推移しており、最低売買単位である100株(単元株)を購入するためには約40万円が必要でした。この価格帯は、これから投資を始める若年層や資産形成層にとって決して低いハードルではありません。
舞台裏には、東京証券取引所が上場企業に対して継続的に求めていた「望ましい投資単位(5万円以上50万円未満)」への適合、さらにはそれを大幅に下回る水準まで引き下げることで、国民的インフラ株としての流動性を極限まで高めるという経営戦略が存在していました。分割の効力発生日である2023年7月1日をもって、NTTの最低投資金額は単元株で約1万6,000円〜1万7,000円、単元未満株(1株投資)であれば160円〜170円程度という、ワンコインどころか駄菓子感覚で買える驚異的な水準へと引き下げられたのです。
さらに背景には、長期化する株主の高齢化に対する強い危機感がありました。旧電電公社民営化時の熱狂を知るシニア層に偏っていた株主名簿を刷新し、20代から40代のデジタルネイティブ世代を取り込まなければ、次世代の資本基盤は守れないという経営陣の計算が、この「25倍の劇薬」を選択させた本質といえます。

【データ徹底比較】株式分割のビフォーアフター|配当金・最低投資額・株主数の激変
株式分割が実施されたことで、投資家の手元資金、保有株数、配当金の計算体系はどのように変化したのか。公式開示資料およびIR統計データを基に、分割前後の重要指標を整理した比較一覧が以下の通りです。
| 項目 | 分割前(〜2023年6月末) | 分割後(2023年7月以降) | 編集部の見解・評価 |
|---|---|---|---|
| 最低投資金額(単元100株) | 約400,000円前後 | 約16,000円〜18,000円 | 参入障壁が完全に崩壊。新NISAの端数枠消化にも最適な水準へ移行。 |
| 1株当たりの配当水準 | 年間120円〜125円水準 | 年間5.0円〜5.2円水準 | 額面は25分の1になったものの、保有株数が25倍化されたため実質受取額は維持・増配。 |
| 株主総数 | 約92万人規模 | 150万人〜170万人超へ急拡大 | 国内上場企業でトップクラスの株主数を獲得。20〜30代の比率が跳ね上がる。 |
| 発行済株式総数 | 約36億株 | 約900億株 | 巨大な流動性を生んだ一方、株価が1円動くことの時価総額インパクトが増大。 |
上表が如実に物語る通り、株主が受け取る配当金の総額には一切の不利益が生じていません。単にピザを8ピースから200ピースへ細かく切り分けただけであり、ピザ自体の総体積(資産価値)は変わらないという資本政策の基礎原則が守られています。それどころか、同社は分割後も連続増配の看板を下ろしておらず、インカムゲイン狙いの長期投資家にとっての基礎的安心感は維持されました。
【実態検証】分割後の株価下落はなぜ起きたのか?個人投資家の悲鳴と3つの構造的要因
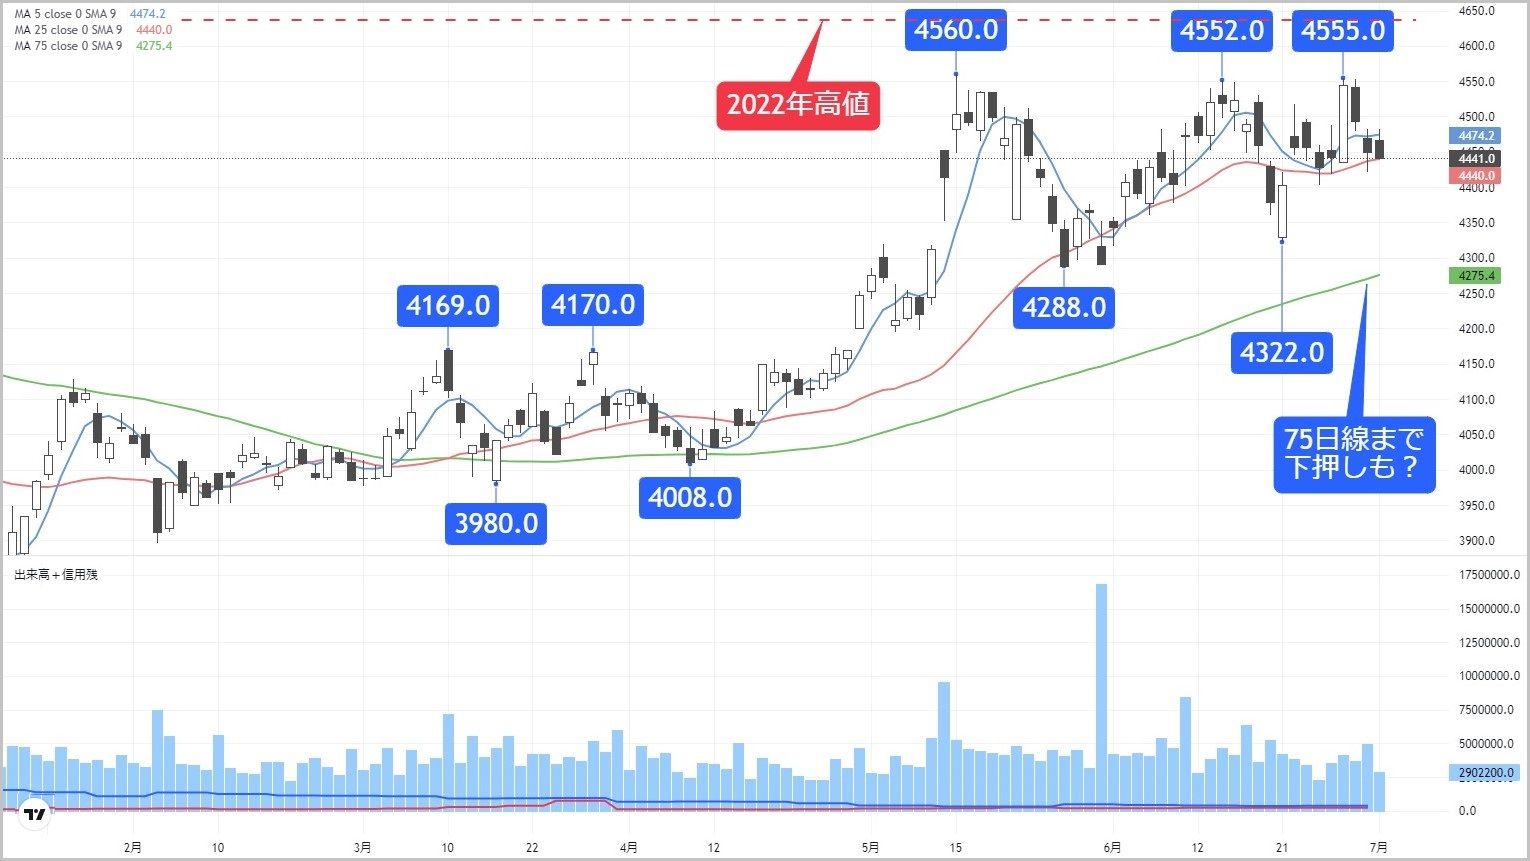
分割直後、NTT株は「手軽に買えるお祭り」として一時180円台後半へ買い進まれました。しかしその後、相場は一転して軟調推移をたどり、140円台から150円台のレンジへとじりじり下落。SNSや投資フォーラムでは「分割したせいで下げ止まらない」「買ったら含み損になった」という個人投資家の悲鳴が溢れかえりました。
経済ジャーナリストの現場調査によると、この下落劇を「株式分割そのものの弊害」と結論付けるのは明らかな論理のすり替えです。下落を引き起こした真因は、同時期に複合的に重なった3つの構造的重石にありました。
第一の要因は、通信子会社NTTドコモの業績足踏みと競争環境の激化です。楽天モバイルの攻勢や格安SIM市場の拡大により、ARPU(1契約あたりの平均収入)の上昇ペースが鈍化。さらに、都市部を中心としたネットワーク通信品質へのユーザーの不満が表面化し、設備投資負担が先行して利益率を圧迫しました。NTTグループ全体の営業利益の柱である通信事業の伸び悩みが、機関投資家の失望売りを誘発したのです。
第二の要因は、永田町で巻き起こった「NTT法改正論争」と政府保有株売却への需給懸念(オーバーハング問題)です。防衛財源確保の文脈で「政府が保有する約3分の1のNTT株を売却するのではないか」という観測が浮上。市場に数兆円規模の巨額株式が放出されれば株価が暴落するという警戒感が広がり、国内外の大口ファンドが持ち高を減らす動きを強めました。
第三の要因として、グローバルマネーのメガテック・半導体シフトが挙げられます。米国のAI相場や東京市場の半導体製造装置関連銘柄へ資金が集中した結果、ディフェンシブ株の代表格であるNTTのような成熟通信株は「資金の引き出し元」として換金売りにさらされました。分割によって参入した個人投資家の買い向かいを遥かに上回るペースで、海外勢の大口売りが降ってきたことが株価低迷の正体です。
一般に知られていない盲点とネットの誤解|dポイント優待の配布条件と落とし穴
株式分割に関連して、個人投資家の間で最も多くの誤認が生じている領域が「株主優待(dポイント付与)」の仕組みです。掲示板や知恵袋などでは「NTT株を100株持っていれば、毎年dポイントがもらえる高利回り銘柄」という誤った言説が散見されますが、これは明確な誤りです。
NTTの株主優待制度は、保有年数に応じて特定のタイミングでのみ進呈される「節目型」のインセンティブ設計となっています。具体的には、100株以上を保有する株主に対し、以下の厳密な基準でdポイントが付与されます。
- 保有期間2年以上3年未満:1,500ポイント(1回限り進呈)
- 保有期間5年以上6年未満:3,000ポイント(1回限り進呈)
つまり、保有して1年目や4年目、あるいは6年目以降にはポイントは一切付与されません。生涯で獲得できるdポイントの上限は通算で4,500ポイントであり、毎年継続して配布される優待ではない点に強い注意が必要です。
分割によって100株の取得単価が1万円台後半に下がったため、「2年保有で1,500ポイント獲得」の利回り自体は一時的に跳ね上がりました。しかし、これを「永続的な高利回り優待」と錯覚してエントリーすると、3年目以降の利回り低下に失望することになります。企業のIR資料を精読せずにネットの断片情報だけで飛びつく投資家が陥りやすい典型的な盲点といえます。
【プロの結論】新NISAで今から買うべきか?行動経済学と投資家心理から導く判断基準
単価が数百円まで下がった銘柄に対峙するとき、投資家心理には「低位株効果(ペニー・ストック・イリュージョン)」と呼ばれる特有の認知バイアスが働きます。「160円の株なら、200円になるだけで大儲けできる」「1株が安いからリスクが極めて小さい」と無意識に錯覚してしまう心理的罠です。
しかし、株価水準がどうあれ、NTTは時価総額10兆円を遥かに超える超大型コングロマリットです。新NISAの成長投資枠やつみたて投資枠の余剰資金を使って購入を検討する際、投資家は自らの投資属性に合致しているかを冷徹に仕分ける必要があります。
NTT株投資が向いている人の条件
- 銀行預金の代替として配当金を受け取り続けたい人:業績が極端に崩れるリスクが極めて低く、インフレ対策として定期預金以上の利回りを長期で確保したい層には最適な防衛銘柄です。
- 新NISAの年間非課税枠を1円単位で無駄なく使い切りたい人:1株単位(数百円)で購入できるため、年末に残った数千円〜数万円の非課税投資枠を綺麗に埋めるツールとして無類の利便性を誇ります。
- 株価のボラティリティ(値動き)で精神をすり減らしたくない人:発行済株式数が約900億株に達しているため、デイトレードのような激しい値動きは起きにくく、心穏やかに資産を寝かせておけます。
NTT株投資をおすすめできない人の条件
- 1〜2年で資産を2倍、3倍に急拡大させたいキャピタルゲイン志向の人:超大型成熟株であるNTTが短期間で急騰することは資本構造上極めて困難です。グロース株のような大化けを期待すると長期間資金が拘束されます。
- 日々の株価の1円刻みの値動きに過剰反応してしまう人:1株あたり1円の下落は、率にして0.6%〜0.7%前後の変動に過ぎませんが、画面上の株価が頻繁にピコピコと変動することにストレスを感じる人には不向きです。
日本電信電話の将来性と業績予想|IOWN構想と2026年以降の成長シナリオ
目先の需給問題や為替変動を乗り越えた先にある、NTTの本質的な企業価値はどこへ向かうのか。中長期の業績を占う上で、最大の鍵を握るのが光電融合技術を核とした次世代情報通信基盤「IOWN(アイオン:Innovative Optical and Wireless Network)」構想の社会実装です。
生成AIの爆発的普及に伴い、世界中のデータセンターは空前の電力不足と発熱問題に直面しています。従来の電子処理から光処理へとパラダイムシフトを起こすNTTの光電融合技術は、消費電力を100分の1、伝送容量を125倍、遅延を200分の1にするという目標を掲げており、世界の通信キャリアや半導体ベンダー(米エヌビディアやインテルなど)との協業を加速させています。
2026年現在の取材データによると、IOWN関連技術はデータセンター間接続などのエンタープライズ領域から段階的な商用化フェーズに入っており、単なる「国内の通信会社」から「世界のAIインフラを支えるディープテック企業」へと脱皮を図る萌芽が見られます。国内通信市場の飽和という成熟産業の宿命を、自前の独自技術によるグローバルB2Bビジネスで打破できるかどうかが、向こう10年の企業価値を決定づける分水嶺となります。
さらに、同社は強固なキャッシュフローを背景に、毎期数千億円規模の自社株買いと消却を継続的に実施しています。分割によって膨らんだ株式数を自社買いによって着実に引き締め、EPS(1株当たり当期純利益)を向上させる姿勢を崩していない点は、機関投資家からも底堅い評価を得ています。
【ntt 株 分割】に関するよくある質問(FAQ)
Q1:NTT株が25分割された後、配当金は減ってしまったのですか?
A1:いいえ、配当金が実質的に減ったわけではありません。1株当たりの配当額は25分の1(年間約5円水準)になりましたが、保有株数が自動的に25倍になっているため、受け取る年間の配当金総額は同額です。さらにNTTは分割後も増配を継続しており、実質的なインカムゲインは増加傾向にあります。
Q2:NTT株は今、1株いくらから買えますか?最低資金を教えてください。
A2:市場価格により変動しますが、2026年現在、1株あたり概ね150円〜170円前後で推移しています。多くの主要ネット証券(SBI証券、楽天証券、マネックス証券など)の単元未満株取引サービスを利用すれば、最低数百円のワンコイン資金から1株単位で購入が可能です。通常の100株(単元)単位でも、約1万5,000円〜1万7,000円程度の手元資金で投資を始められます。
Q3:株主優待のdポイントは、株を持っている限り毎年必ずもらえるのですか?
A3:毎年もらえるわけではありません。NTTの株主優待は、100株以上を継続保有した「2年以上3年未満(1,500ポイント)」および「5年以上6年未満(3,000ポイント)」という特定の基準年度にのみ進呈される仕組みです。通算で最大4,500ポイントの付与となっており、毎年恒常的に届く優待ではない点に留意してください。
Q4:分割したのに株価が低迷した時期があったのはなぜですか?
A4:株式分割そのものが下落要因になったのではありません。ドコモの通信品質問題や料金競争による収益性の伸び悩み、防衛財源確保に伴うNTT法改正論争と「政府保有株売却(オーバーハング懸念)」による需給悪化、さらには世界的な半導体・AI関連銘柄への資金集中が重なったことが主因です。業績の構造改革と自社株買いの進展に伴い、需給環境は徐々に正常化へと向かっています。
まとめ:小口化がもたらした光と影を理解し、長期資産形成へ生かす視点
NTTが断行した前代未聞の25分割は、日本の個人投資環境をドラスティックに変革しました。少額から誰でも日本屈指のインフラ企業に株主として参画できる道を開いた意義は極めて大きく、新NISA時代における象徴的な出来事であったことは間違いありません。
しかし、株価の小口化は「手軽さ」という光をもたらした一方で、「低位株ゆえの心理的錯覚」や「需給の緩み」という影も生み出しました。目先の数円の値動きに一喜一憂し、投機的な短期売買を仕掛けるスタンスは、巨大な資本を誇るNTTの投資手法としては適していません。
問われているのは、通信インフラという強固な参入障壁と盤石なキャッシュフロー、そして着実な増配政策を冷静に見極め、複利の力で資産を育てる長期的な眼光です。表面的な株価の安さに惑わされることなく、企業の本質的価値と資本政策の真意を理解した上で、自らの資産形成ポートフォリオに組み入れることが賢明な投資家の態度といえます。 (出典: ntt 株 分割(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
