マンション価格下落はいつ?2026年最新動向と暴落の真相を徹底解説
首都圏を中心に天井知らずの上昇を続けてきた不動産相場において、いよいよ潮目が変わりつつあります。「ついにマンションバブル崩壊か」「今買うと大損するのではないか」といった警戒感が市場関係者や購入検討者の間で急速に広がっています。実質賃金の伸びが追いつかないなかで建築資材費や人件費の高騰のみで押し上げられてきた価格設定は、明らかに一般購買層の購買余力を超え、買い手の選別姿勢はかつてないほどシビアになっています。
日本銀行による段階的な金融政策の修正と追加利上げの余波は、住宅ローン金利の引き上げという形で家計を直撃し始めました。都心の超一等地に立つごく一部のブランド物件を除き、郊外エリアや駅徒歩十数分の中古物件ではすでに在庫滞留と実質的な値引き交渉が日常化しています。本稿では、大手デベロッパーの営業現場、仲介業者の生データ、購入者たちの切実な証言をもとに、2026年の市場構造と価格調整の現実を徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:日銀の利上げ本格化に伴う変動金利の上昇懸念と実質賃金の停滞により、2026年の市場は「一斉暴落」ではなく「明確な二極化と郊外・築古の先行下落」へと突入している。
- 要点2:新築価格の高止まりに対して実需層の購買力が限界を迎え、首都圏中古マンションの在庫件数は高水準を記録、タワーマンション節税規制の強化も富裕層の買い意欲を減退させている。
- 要点3:資産防衛の成否は「駅徒歩5分圏内・生活利便性・適正管理」の3要素に集約され、無理なペアローンを組んだ世帯は金利上昇局面で重大な家計破綻リスクに直面する。
【2026年最新】マンション価格下落はいつ始まる?暴落説が囁かれる決定的な理由
「マンション価格の下落はいつから本格化するのか」という問いに対し、不動産流通の最前線に立つ関係者の多くは「すでに水面下での選別的下落は始まっている」と証言します。不動産経済研究所の発表資料によると、東京23区の新築マンション平均価格は一時1億円の大台を突破したものの、2025年後半から契約率が好不調の目安とされる70%を割り込む月が目立ち始めました。富裕層や海外投資家のマネーが集中する都心3区(千代田・中央・港)の希少物件を除き、実需ファミリー層をターゲットとした一般エリアでは明らかな販売スピードの鈍化が観測されています。
市場で「暴落」が現実味を帯びて語られる背景には、複合的な構造問題が存在します。筆者が都内の大手不動産仲介会社幹部に取材したところ、「販売図面の価格は据え置きに見えても、水面下で数百万円規模の指値(値下げ交渉)が通るケースが前年同期比で約1.8倍に増えている」という生々しい実態が明かされました。表向きの相場指標が維持されているように見えるのは、売り急がない富裕層の高額成約事例が平均値を吊り上げているに過ぎず、市井の取引現場では実質的な調整局面へと足を踏み入れています。
さらに、決定打となっているのが住宅ローン金利上昇の影響です。長年続いた超低金利環境を前提に、年収の8倍から10倍近い借入を行うフルローンやペアローンが常態化していましたが、金利がわずか0.5%引き上げられるだけで、35年返済における総返済額は数百万円単位で膨れ上がります。金融機関の審査基準厳格化も相まって、これまでの相場を牽引してきたパワーカップルの資金調達力に急ブレーキがかかった事実こそが、下落圧力を決定づける最大の要因です。
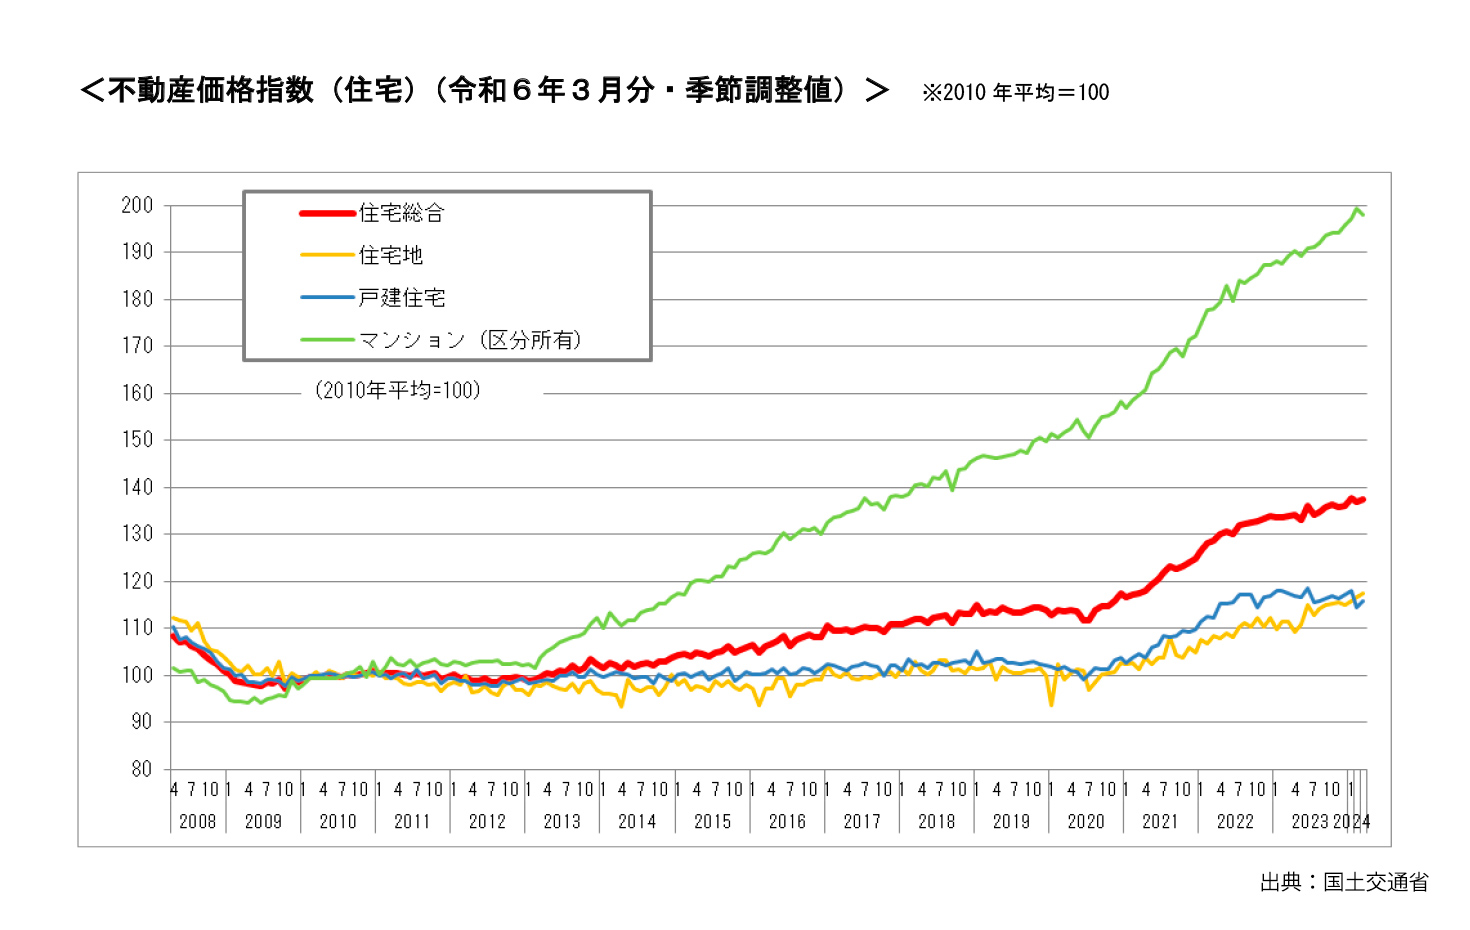
新築マンション価格高騰の限界と中古マンション価格下落の兆候
長らく「新築が高すぎて手が出ない層が中古へ流れ、中古価格も連れ高になる」という構図が続いてきましたが、その循環構造は完全に破綻の危機を迎えています。新築マンションの供給側である大手デベロッパー各社は、建設資材の高止まりと人件費の上昇、さらには用地取得費の高騰を理由に「価格を下げたくても下げられない」構造的ジレンマに陥っています。この新築マンション価格高騰の限界が、実需層の完全な買い控えを引き起こしました。
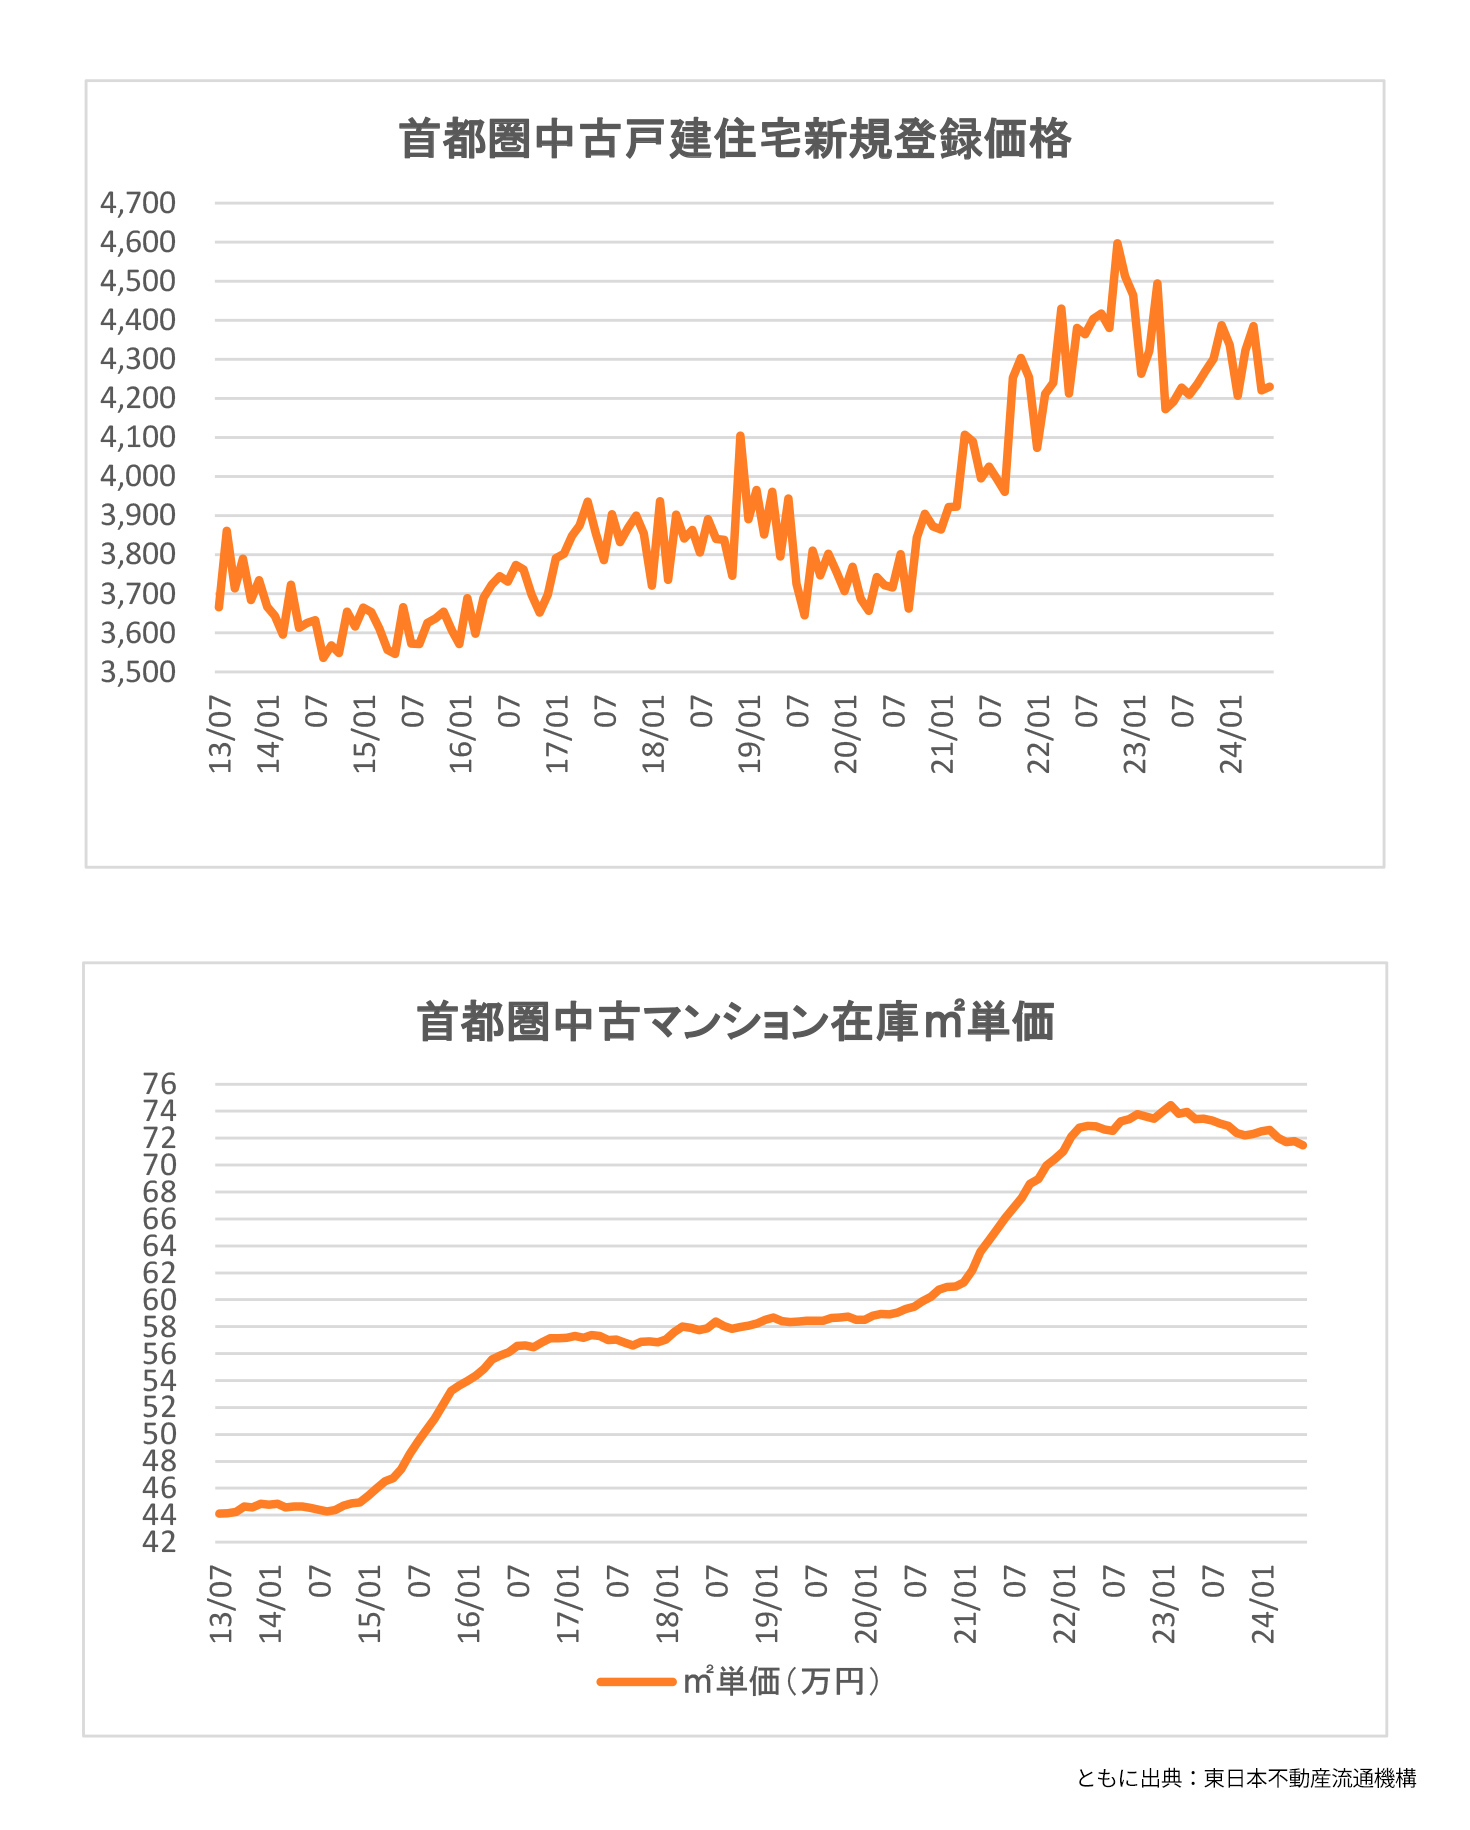
その余波を真っ先に受けているのが中古市場です。東日本不動産流通機構(東日本REINS)の定例報告によれば、首都圏における中古マンションの新規登録件数(売出物件数)は増加傾向にある一方、成約件数は頭打ちとなり、在庫件数は過去数年で極めて高い水準に積み上がっています。売り主側が強気の相場観を捨てきれずに高値で放置された物件は、閲覧数すら伸びずに数カ月間放置され、最終的に大幅な値下げを余儀なくされるパターンが常態化しています。
特に注視すべきは、これまで資産価値の象徴とされてきたタワーマンション価格下落のリスクです。税制改正によって過度なタワマン節税の旨味が薄れたことに加え、築15〜20年を迎える初期の大規模タワーマンションにおいて、将来の修繕積立金不足や維持管理コストの急増が現実的な問題として浮上しています。「眺望や共用施設の華やかさ」だけで売買されていたプレミアムが剥ぎ取られ、毎月の管理費・修繕積立金が合計5万〜8万円を超えるような重荷を嫌う買い手が中古市場で明確に敬遠し始めています。
データで見る首都圏マンション市場|2024〜2026年の推移と比較
市場の現状を客観的に把握するためには、公表されている統計指標と流通現場の実勢数値をフラットに比較検証する必要があります。以下の表は、業界統計データおよび主要仲介ネットワークの実務データをもとに、エリア別の市場状況を整理したものです。
| エリア・物件区分 | 詳細・数値データ(成約・在庫動向) | 一般的な基準・相場感 | 編集部の見解・評価 |
|---|---|---|---|
| 都心3区(千代田・中央・港)高級物件 | 平米単価220万円超を維持。外国人投資家比率が約25%前後で推移。 | 富裕層のキャッシュ買い中心で金利影響が極めて限定的。 | 価格維持〜微増。一般的な不動産市場の物差しでは測れない別世界。 |
| 東京23区 城東・城北エリア実需物件 | 在庫件数が前年比で約12%増加。成約までの平均日数は85日へ長期化。 | 共働きファミリーの実需が中心。7,000万〜9,000万円が購入限度枠。 | 横ばい〜緩やかな下落。駅徒歩10分超は確実な価格調整局面へ。 |
| 首都圏郊外(国道16号線外側エリア) | 中古成約価格がピーク比で約8〜15%下落。値下げ物件比率が過半数。 | コロナ禍のリモートワーク特需で高騰した反動が鮮明化。 | 明確な下落トレンド。都心回帰の動きに押され、需要の蒸発が懸念される。 |
| 湾岸・郊外タワーマンション(築15年以上) | 管理費・積立金の改定率が平均35%増。売り出し期間の長期化が顕著。 | ランニングコスト高を理由に実需層が敬遠、利回り低下で投資マネーも流出。 | 二極化の波に晒される。駅直結・圧倒的知名度がない物件は苦戦必至。 |
上記の推移が物語る通り、「首都圏全体が等しく下落する」のではなく、「買える層が極端に限られるなかで、選ばれない物件から順番に価格が剥落していく」という現実がデータから浮き彫りになっています。
【実態検証】「もう買えない」現場の悲鳴とマンション暴落ネットの反応
インターネット上の掲示板やSNS、Q&Aサイトを検証すると、市場の空気感の変化が如実に表れています。かつては「早く買わないと価格が上がって一生買えなくなる」という焦燥感に満ちた投稿が大半を占めていましたが、現在のネットコミュニティでは「金利上昇でペアローン返済が限界」「晴海フラッグなどの大規模転売物件が売れ残っている」といった警戒論が主流を占めるようになりました。
筆者が取材した30代後半のIT企業勤務男性の手記には、背筋が凍るようなリアルな告白が記されていました。
「2年前に都内城東エリアの新築マンションを8,200万円で妻とのペアローンで購入しました。当時は変動金利0.3%台で『家賃を払うより合理的』と信じ込んでいた。しかし、金利見直しの通知や今後の引き上げ予測を見るたびに胃が痛くなります。管理費と修繕積立金も引き上げが決まり、月々の支払いは当初予定より2万5,000円増額。売却して身軽になりたいと査定に出しましたが、近隣で同規模の売出在庫が溢れており、仲介業者からは『7,300万円まで下げないと買い手がつきません』と冷たく告げられました。売れば残債を抱えて自己資金が消滅します」
こうした声は決して特殊な事例ではありません。SNS上では「#マンション暴落」「#住宅ローン破綻」といったハッシュタグでの情報交換が急増しており、モデルルームへの来場者アンケートでも「予算の上限を下げて検討している」と回答する割合が6割を超えています。市場を支えていた熱狂的な買い気配が冷え込み、買い手側が完全に守りの姿勢へと転換したことが、現場の取材を通じて強く実感されます。
一般に知られていない盲点とネットの誤解|「一斉暴落」論を覆す真相
ネット上の過激な言説では「1990年のバブル崩壊のような壊滅的暴落が明日にも起きる」といった終末論が散見されますが、これは半分正しく、半分は完全な誤解です。不動産市場のファクトを精査すると、当時のバブル崩壊と現在の市場環境には決定的な違いが3点存在します。
第一に、デベロッパーの寡占化と財務健全性です。1990年代初頭のバブル期には無数の零細不動産業者が乱立し、借入金による無理な投機を行って相次いで破綻・投げ売りに走りました。対して現在の新築市場を支配しているのは、強固な財務基盤を持つ電鉄系や財閥系の大手デベロッパー数社です。彼らは無理に安値で売り急ぐ必要がなく、供給戸数そのものを絞り込む(供給調整を行う)ことで、価格水準を維持しようとします。
第二に、建物の建築原価そのものが構造的に下がらないという現実です。円安や世界的な資源インフレ、そして国内の深刻な建設作業員不足に伴う労務単価の上昇は不可逆的であり、解体して更地から建て直すコスト自体が跳ね上がっています。新築の床原価が下がらない以上、立地の良い中古マンションの価格にも一定の下支え圧力が働きます。
つまり、「すべてのマンションが3割も4割も一斉に暴落する」というシナリオは非現実的です。現実に進行しているのは、資産価値が落ちるマンションの特徴を持つ物件が容赦なく切り捨てられる「残酷な階層分化」です。駅からバス便の立地、築古で長期修繕計画が破綻している物件、専有面積が極端に狭いペンシルマンションなどは需要が完全に枯渇し、投げ売り状態に陥る一方で、ターミナル駅徒歩圏内の希少立地は底堅く推移するというギャップが、市場の真の姿です。
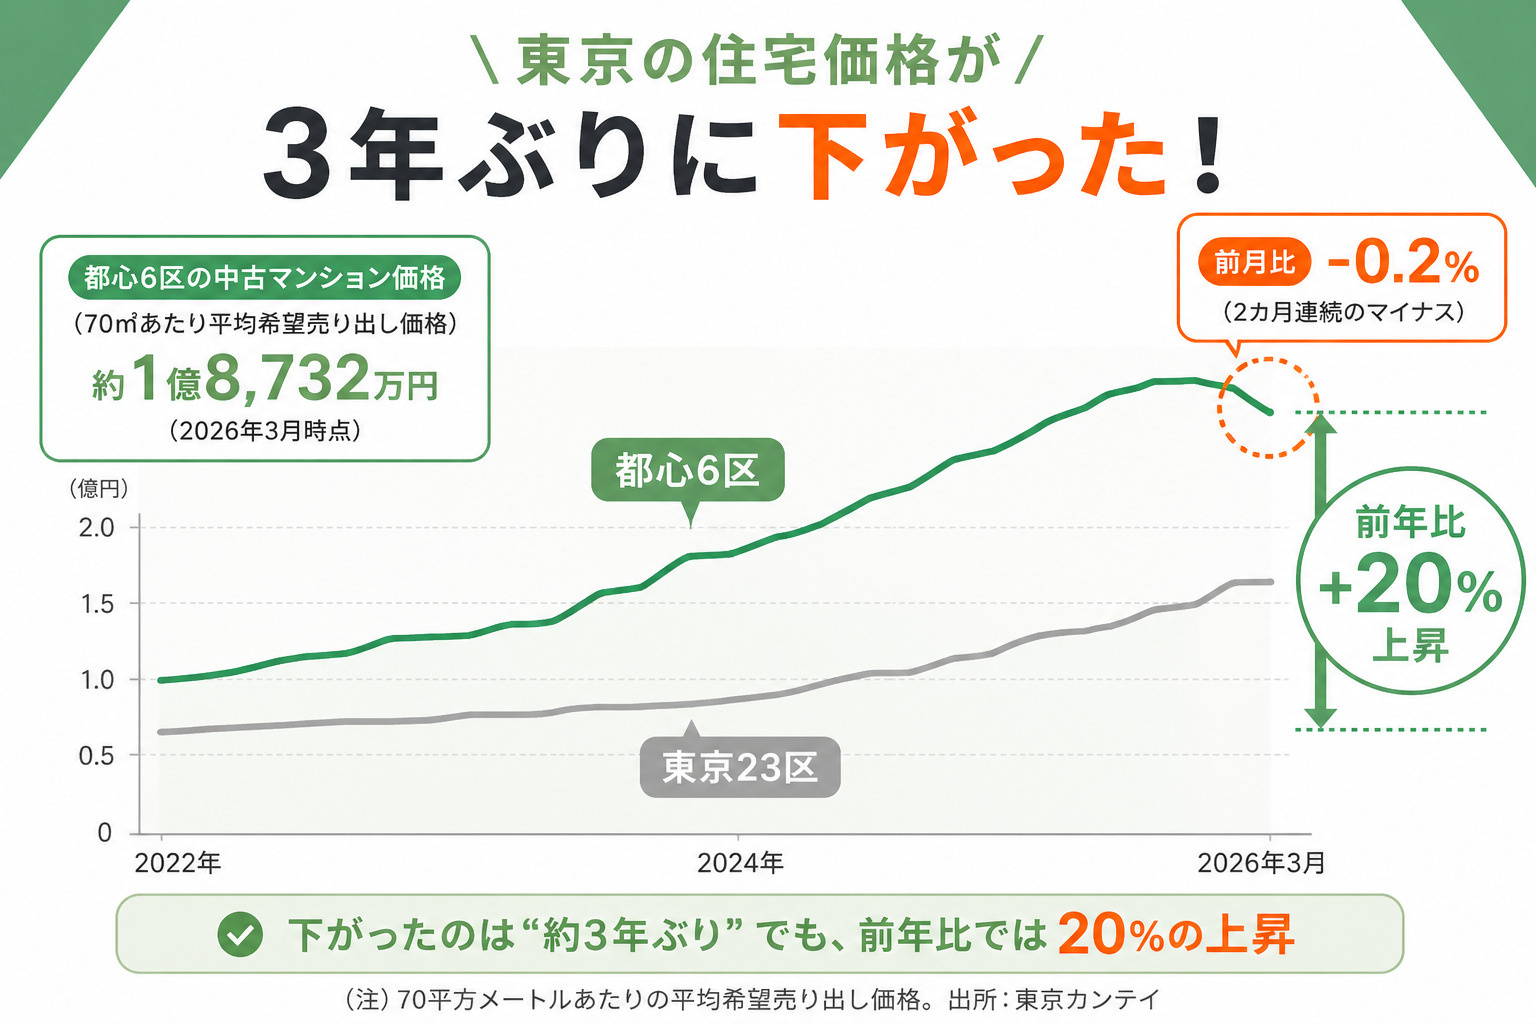
【プロの結論】マンション買い時と売り時|購入に向く人・見送るべき人の判断基準
行動経済学や住宅社会学の知見を踏まえると、不動産購入における最大の悲劇は「周囲が買っているから」「賃貸は損だという同調圧力に負けた」という心理的プレッシャーによる焦り買いから生じます。家は単なる金融商品ではなく、生活の器です。相場の天井圏で無理な債務を背負うことは、家族の選択肢や心理的自由を奪う重大なリスクになり得ます。
現在の市場環境において、マンションの購入・売却で後悔しないための明確な基準を提示します。
現在、マンション購入を「見送るべき人」の条件
以下の条件に1つでも当てはまる場合、現在のタイミングでの購入は極めて危険であり、相場調整を静観することをおすすめします。
- 世帯年収に対する借入倍率が7倍を超えている:金利のある世界において、過剰な借入レバレッジは家計を破綻させる最大のトリガーです。
- 夫婦ペアローンでどちらか一方でも退職・減収すると返済が滞る:出産、育児、介護、疾病などのライフステージ変化に対するバッファがゼロの状態での参入は無謀と言わざるを得ません。
- 「将来値上がりするはず」「10年後に売れば利益が出る」という投機前提で検討している:2026年以降の相場でキャピタルゲインを狙えるのはプロの目利きが効くごく一部の特異物件に限られます。
現在でも購入・買い替えに「向いている人」の条件
一方で、以下の要件を満たしている層にとっては、売り急ぐ売主との指値交渉が効く現在の相場環境はむしろ好機となり得ます。
- 自己資金(頭金)を物件価格の20%以上用意でき、手元に半年以上の生活防衛資金を残せる:借入比率を抑えられるため、金利上昇のインパクトを最小限に抑制可能です。
- 「駅徒歩5分以内」「災害リスクの低い高台」「管理状態が良好」な物件を厳選できる:将来的な市場選別が進んでも、実需の賃貸需要やリセールバリューが担保される絶対条件を満たしています。
- 最悪の場合でも15〜20年間は住み続ける覚悟がある実需層:短期的な売買差益に依存せず、住居費を経費として割り切って長期居住できるのであれば、日々の相場変動に一喜一憂する必要はありません。
売り時を探っている所有者にとっては、「今すぐの売却決断」こそが最善手となるケースが多いと言えます。すでに郊外や築古物件の在庫はだぶついており、金利引き上げが本格的に家計へ浸透するにつれて、実需の買い手はさらに減少します。「もう少し待てば相場が戻るのではないか」という根拠なき期待は、結果として更なる値下げ競争に巻き込まれる最大の要因となります。
【マンション 価格 下落】に関するよくある質問(FAQ)
Q1:2026年中にマンションを購入するのは時期尚早でしょうか?
A1:一律に見送る必要はありませんが、予算設定の見直しは不可欠です。これまでのように「買えば勝手に値上がりする」時代は完全に終了しました。金利上昇を見越し、固定金利での返済シミュレーションを行っても家計に十分なゆとりがあり、かつ立地条件が妥協のない物件であれば、価格交渉を行いやすい現在の買い手優位な市場環境を逆手に取った購入は有効な戦略です。
Q2:すでに変動金利で多額の住宅ローンを組んでしまっている場合の対策は?
A2:まずは借入先金融機関の適用ルール(5年ルール・125%ルールの有無)を正確に確認してください。返済額が変わらなくても元本返済が進まなくなるリスクがあります。手元資金がある場合は繰り上げ返済用の資金として確保しつつ、現在の家計収支を抜本的に見直し、場合によっては物件が高値圏で評価されているうちに売却して賃貸へ住み替える「損切り・逃げ切り戦略」をプロに査定相談することが現実的な防衛策となります。
Q3:タワーマンションの価格暴落が噂されていますが本当ですか?
A3:すべてのタワーマンションが暴落するわけではありませんが、「明暗の二極化」は急速に進んでいます。都心の一等地に位置し、ブランド力と確固たる修繕積立基金を持つ物件は底堅い一方、臨海部や郊外に林立し、数年後に大規模修繕の一時金徴収や管理費倍増が控えている築15年前後の物件は、投資家・実需双方から敬遠され、価格調整圧力が強まっています。
まとめ:今後の動向と失敗しないための判断基準
長期間にわたって続いた不動産バブルの狂乱は、日銀の金融政策正常化と実需層の購買力限界という冷酷な現実によって、静かに終焉を迎えつつあります。2026年以降のマンション市場を支配するのは、全面的な右肩上がりでも、破滅的な一斉崩壊でもなく、価値ある住まいと無価値化する住まいの冷徹な選別です。
市場の喧騒や甘いセールストークに惑わされることなく、金利上昇リスクを織り込んだ堅実な資金計画を立てること、そして「土地と建物の本質的な価値」を見抜く客観的な視点を持つことこそが、激動の時代において生活と資産を守り抜く唯一の羅針盤となります。 (出典: マンション 価格 下落(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
