大学生クレジットカード選びの真相!審査落ちの理由と最強の1枚
新生活のスタートや日常のキャンパスライフ、就職活動の準備において、いまや現金を持たずにスマートに決済するスタイルは完全に定着しました。2022年の民法改正による成年年齢引き下げ以降、18歳以上の大学生は親の同意書なしで自分名義のクレジットカードを契約できるようになり、各カード会社による若年層の囲い込み競争は一段と激しさを増しています。
しかし、ネット上では「学生なのに審査に落ちた」「アルバイトをしていないと作れないのでは」といった不安の声が後を絶ちません。さらには、ポイント還元率の数字だけを見て契約し、リボ払いの初期設定や海外利用手数料の仕組みを知らずに大きな損失を被る学生も散見されます。金融の現場を取材してきた視点から、学生がカードを持つべき真の目的から審査基準のからくり、そして失敗しないための実践的ノウハウを客観的データとともに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:アルバイト収入がゼロの学生でも、割賦販売法の特例措置により限度額30万円以下のクレジットカードなら問題なく発行可能。
- 要点2:楽天カードなどで審査落ちする最大の要因は、キャッシング枠の誤申請や携帯本体分割払いの滞納履歴による「隠れブラック」状態にある。
- 要点3:日常利用なら対象店舗で破格の還元を誇る三井住友カード(NL)、海外留学・旅行なら自動付帯保険とキャッシュバックを備えた学生専用ライフカードが極めて強力。
【疑問を解明】大学生がカードを作るべき決定的な理由とクレヒスの重要性
「現金やデビットカード、スマホ決済があれば、クレジットカードは不要ではないか」という疑問を持つ学生は少なくありません。しかし、金融工学や信用管理の現場において、大学生という属性でカードを所有することには、単なる決済手段を超えた構造的な優位性が存在します。
最大の理由は、若いうちからクリーンな学生クレヒス積立の重要性にあります。クレヒス(クレジットヒストリー)とは、個人信用情報機関(CICやJICCなど)に記録される客観的な信用取引履歴のことです。カードの利用と遅延のない引き落としを毎月積み重ねることで、個人の信用情報は着実に育ちます。
将来、社会人になってから自動車ローンや住宅ローンを組む際、あるいは賃貸住宅の入居審査を受ける際、信用情報機関に一切の履歴がない「スーパーホワイト」と呼ばれる状態の30代は、過去に金融事故を起こした人物と外見上の区別がつきにくく、審査で不利に働く事例が少なくありません。学生時代という「返済能力のハードルが低く設定されている猶予期間」に優良な履歴を作っておくことは、生涯にわたる金融信用資産の基盤となるのです。
さらに、オンライン学習サービスの課金、資格試験の受験料決済、海外渡航時のデポジット(保証金)など、クレジットカードでなければ対応できない場面は急増しています。現金払いでは一切得られない1.0%〜7.0%超のポイント還元を日々享受しつつ、自らの信用価値を高めていくことこそが、賢明な大学生がカードを持つ決定的な理由です。
【審査の真相】アルバイトなし・収入ゼロでも審査に通る基準と落ちる理由
学生の間で最も誤解されているのが「アルバイトをしておらず収入がゼロだと審査に通らない」という俗説です。結論から言えば、学生はアルバイトなし収入ゼロ審査基準において、一般の無職とは全く異なる特別な優遇枠で審査されています。
割賦販売法では、包括クレジットの発行にあたり「年収から生活維持費を差し引いた支払可能見込額」の調査がカード会社に義務付けられています。しかし、利用限度額が30万円以下の少額決済枠に限り、この厳格な年収調査を免除する特例措置が認められています。カード会社は「学生=親権者の扶養下にある生活基盤の安定した存在」とみなすため、本人の収入が0円であっても、親元の世帯年収や本人の身元が確認できればカードを発行する方針を採っているのです。
ではなぜ、「審査に落ちた」とSNSで嘆く学生が存在するのでしょうか。取材をもとに分析したところ、楽天カード大学生審査落ちの理由をはじめとする主要な原因は以下の4点に集約されます。
- キャッシング枠の誤申請:買い物枠とは異なり、現金を借り入れるキャッシング枠は「貸金業法(総量規制)」の対象です。年収の3分の1を超える貸付は法律で禁止されているため、年収0円の学生が誤ってキャッシング枠を希望すると即座に審査落ち、あるいは確認連絡が入ります。
- 携帯電話・スマホ本体の分割割賦の滞納:スマートフォンの端末代金を通信料金と一緒に月々分割払いしている場合、これも立派な割賦契約です。わずか数千円の支払いを数カ月怠っただけでも、CICに「異動」情報(いわゆるブラックリスト)が登録され、審査を通過できなくなります。
- 短期間での多重申し込み:短期間に3枚も4枚も立て続けに申し込むと、「現金に困窮している危険な申込者」と判定され、機械審査で自動的に弾かれます。
- 本人確認書類や入力情報の不備:実家の住所と住民票の相違、電話番号の打ち間違い、大学名の入力ミスなど、単純な不注意が信用照合エラーを引き起こします。
なお、成人年齢引き下げにより、18歳以上であれば親の同意なし作れる条件を満たしています。ただし、高校生(3月31日までの卒業見込者を含む)は対象外となるほか、親に内緒で申し込んだ場合でも、実家の固定電話を連絡先に指定したり郵送物を実家受け取りにしたりすればカードの到着によって発覚します。
【2026年最新おすすめランキング】年会費永年無料&高還元率カード徹底比較
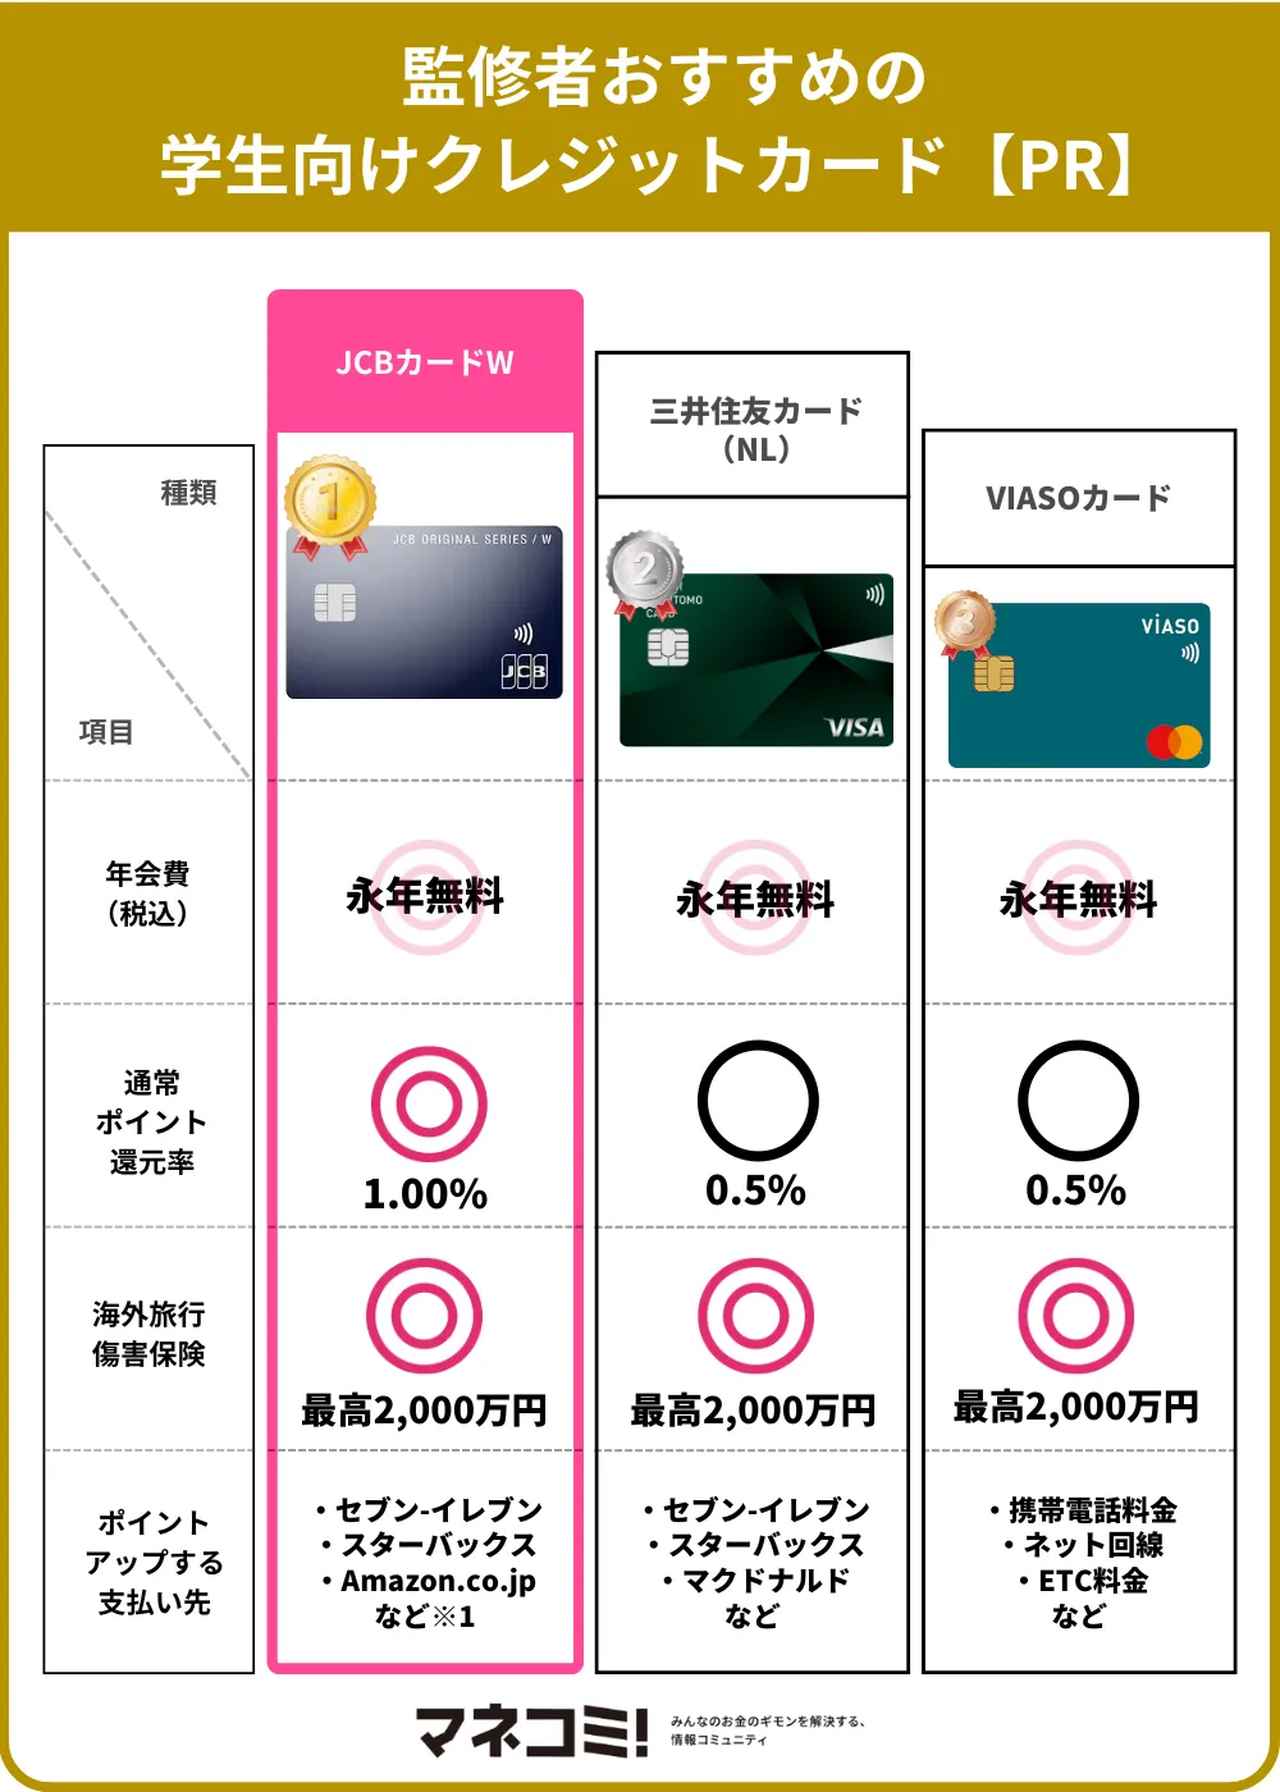
学生生活のあらゆる支出を最適化するためには、自身のライフスタイルに合致した1枚を正確に選ぶ必要があります。ここでは、信頼性、実質還元率、付帯保険の観点から2026年最新おすすめランキングの上位カードを抽出し、客観的な数値を交えて比較検証しました。
| カード名称 | 基本還元率・特定還元率 | 年会費・利用限度額 | 編集部の見解・強み |
|---|---|---|---|
| 三井住友カード(NL) | 基本0.5% 対象コンビニ等で最大7.0% 学生ポイントでサブスク最大10% | 永年無料 10万〜30万円(学生枠) | 三井住友カードNL学生ポイントの破壊力が群を抜く。対象の動画・音楽サブスクや携帯料金の支払いで圧倒的なポイントが貯まる日常最強の選択肢。 |
| JCB CARD W | 基本1.0% Amazonで最大2.0% スタバで最大10.5%(eGift利用時) | 永年無料(39歳以下限定) 10万〜30万円(学生枠) | JCBカードW評判とメリットとして、どこで使っても1.0%という高水準の底堅さがある。ネット通販やカフェ利用が多い学生に最適。 |
| 学生専用ライフカード | 基本0.5% 誕生月1.5% 海外ショッピング利用3.0%キャッシュバック | 在学中無料 10万〜30万円(学生枠) | 学生専用ライフカード海外利用における3.0%還元(年間最大10万円)と自動付帯の海外旅行傷害保険が強力。留学や海外バックパッカーの必携カード。 |
| 楽天カード | 基本1.0% 楽天市場で3.0%以上 | 永年無料 10万〜30万円(学生枠) | 楽天経済圏の利便性と使い勝手は健在。ポイントの消費先に困らないが、公共料金等の還元率改定傾向に注意が必要。 |
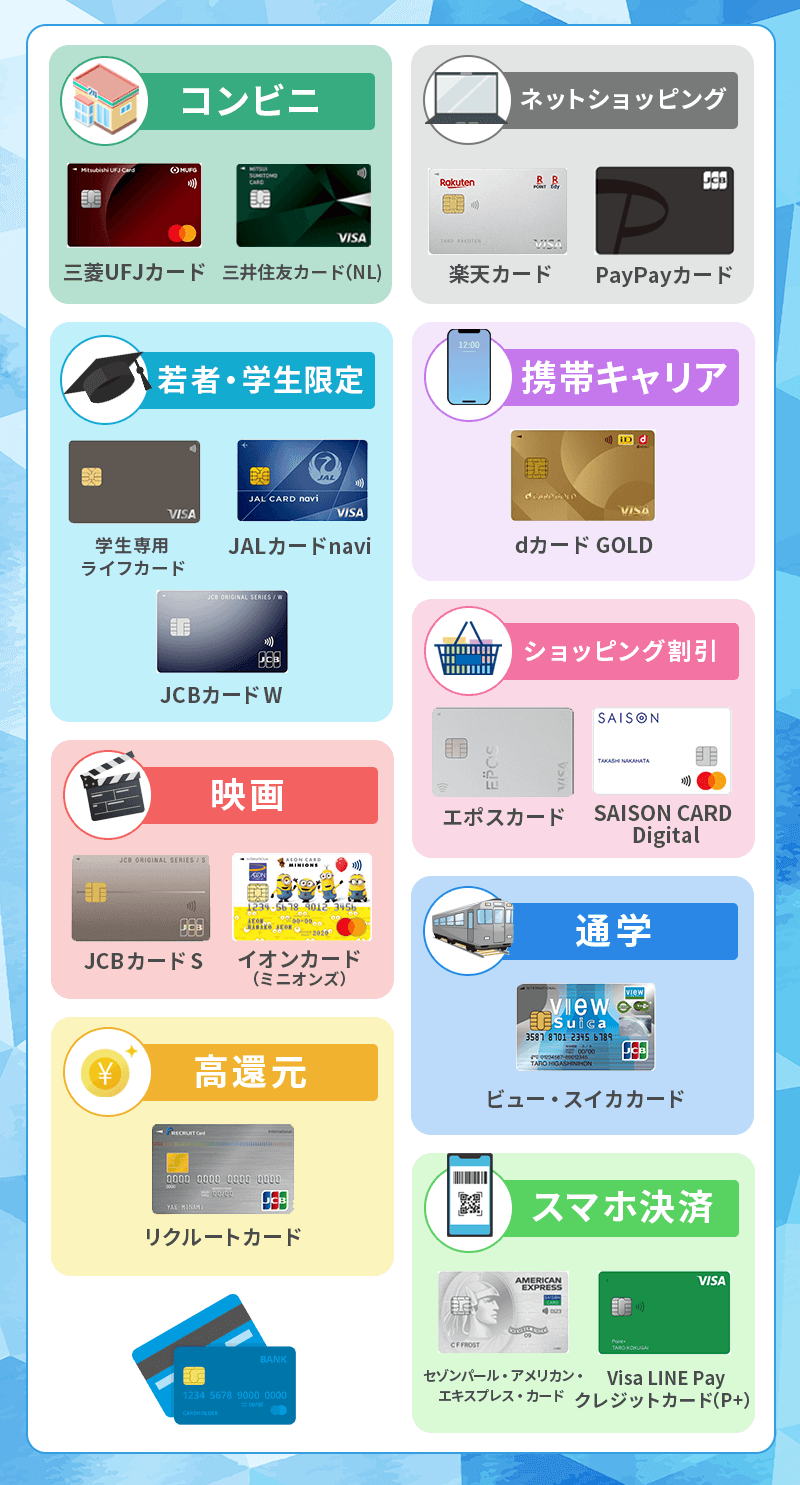
この年会費永年無料高還元率比較から導き出される結論は明快です。国内でのコンビニ・カフェ・サブスク中心の生活を送るなら「三井住友カード(NL)」、Amazon利用が生活の中心なら「JCB CARD W」、そして短期留学や卒業旅行を予定しているなら「学生専用ライフカード」が、それぞれの領域で圧倒的なパフォーマンスを発揮します。
【限度額の真相】利用枠10万円から30万円に設定される法的根拠とリスク管理
学生がカードを発行した際、届いた書類を見て「利用限度額が10万円(または20万〜30万円)しかない」と落胆するケースがあります。しかし、この利用限度額10万円から30万円の真相は、学生を借金地獄から守るための法律とリスク管理の必然的な帰結です。
前述のとおり、割賦販売法では支払い能力の調査を簡素化できる特例の上限が一律30万円以下と定められています。したがって、独立した生計を立てていない学生に対して、カード会社がリスク管理の観点から設定できる上限枠は30万円が法的な天井となります。信用実績のない初回発行時には、安全策として10万円枠からスタートすることが通例です。
ここで初心者が最も警戒すべき落とし穴が「リボ払い(リボルビング払い)」の自動設定です。新規入会キャンペーン等で「リボ設定で数千ポイント進呈」といった文言が並ぶことがありますが、これには注意が必要です。リボ払いの実質年率は年15.0%程度と消費者金融並みであり、月々の支払額が一定に見える錯覚から残高の減らない負債スパイラルに陥ります。新規発行時は必ず「1回払い(一括払い)」のみを選択し、リボ宣言などの初期設定が解除されているかマイページで確認する習慣を徹底してください。
【実態検証】ネットの反応と口コミ評判まとめ|現役生のリアルな告白
ネット上の掲示板やSNSでは、大学生のクレジットカード利用を巡って様々な生々しい体験談が飛び交っています。当取材班が収集したネットの反応と口コミ評判まとめを精査すると、実際の利用現場における明暗が浮き彫りになります。
「大学2年の夏にヨーロッパへ1カ月語学留学したとき、ライフカードの海外利用キャッシュバックで約2万円が口座に戻ってきた。現地で病気にかかった際も付帯保険の日本語デスクが迅速に対応してくれて本当に救われた」(都内私立大3年・男子学生)
「友人に勧められるがまま、申し込み時にポイント目当てで『自動リボ』にチェックを入れてしまった。毎月3,000円しか引き落とされないので余裕だと思っていたら、手数料だけで毎月膨大な額を取られており、完済するまで半年バイト代をつぎ込む羽目になった」(関西国立大2年・女子学生)
「サークル合宿の宿泊費20万円を一括で立て替えたら、限度額10万円をオーバーして決済エラーになり、フロントで大恥をかいた。学生枠の限度額を理解していなかったのが原因。一時的な増枠申請を事前にしておくべきだった」(関東私立大4年・男子学生)
特に海外留学旅行用おすすめカードとしては、前述のライフカードに加えて、海外でのシェアと通用度が極めて高いVisaやMastercardブランドを最低2枚(メインとサブ)持参することが旅行者の共通見解となっています。紛失や磁気不良、決済端末との相性エラーに備え、単一ブランドに依存しないリスクヘッジが不可欠です。
あわせて、昨今のフィッシング詐欺やオンライン不正利用の激増に対応するため、不正利用防止セキュリティ対策の有無がカード選びの生命線となっています。三井住友カード(NL)をはじめとする券面に番号が記載されていない「ナンバーレスカード」や、アプリで決済直後に即時通知が届くプッシュ機能、利用しない時間帯にアプリ側でカード機能をロックできるセキュリティ機能を備えたカードを選ぶことが、自衛のための最低条件です。

【プロの結論】失敗しないための判断基準とおすすめできる人・できない人
家族社会学や若年層の行動経済学の視点から見ると、クレジットカードの所持は「親の庇護からの精神的・経済的自立の第一歩」であると同時に、「自己規律の境界線(バウンダリー)」を試すリトマス試験紙でもあります。
現金決済では財布の中身が物理的に減るという「痛覚」が伴いますが、キャッシュレス決済ではその痛覚が麻痺し、将来の収入を前借りしているという感覚が希薄化しがちです。カードを使いこなすためには、明確な自己管理ルールが前提となります。
おすすめできる人の条件
- 銀行口座の残高と利用明細を週に1回以上アプリで確認できる人:支出を可視化し、翌月の引き落とし額を常に把握できる自己管理能力がある。
- 支払いは「一括払い」しか使わないと心に誓える人:金利手数料が発生する分割払いやリボ払いを完全に排除し、ポイントの恩恵だけを享受できる。
- 将来の資産形成や住宅ローン等を見据えてクレヒスを育てたい人:学生のうちから期日通りの決済を積み上げ、個人の金融信用力を高めたい明確な目的がある。
慎重になるべき人(作らないほうが良い人)
- 口座残高を把握せず、限度額いっぱいまで使い切ってしまう傾向がある人:支出管理がルーズな場合、社会人になる前に支払不能に陥るリスクが高い。
- ギャンブルやソーシャルゲームの課金に歯止めが効かない人:手元に現金がなくてもボタン一つで課金できる環境は破綻の引き金となる。
- 利用明細の確認を後回しにし、親や誰かが肩代わりしてくれると甘えている人:支払遅延のツケはすべて本人の信用情報に残り、親が代わりに消すことはできない。
【大学生 クレジット カード】に関するよくある質問(FAQ)
Q1:アルバイトをしておらず収入がゼロでも本当に審査に通りますか?
A1:通ります。学生向けのクレジットカードは「割賦販売法の特例措置(限度額30万円以下)」に基づき、本人の年収ではなく親元の世帯状況などを総合勘案して審査が行われるため、年収0円でも問題なく発行されます。ただし、申し込み時にキャッシング枠を「0円(希望しない)」に設定することが絶対条件です。
Q2:18歳や19歳が申し込む際、親に電話確認や同意確認は行きますか?
A2:2022年4月の民法改正により成年年齢が18歳に引き下げられたため、法的には親の同意なしで契約が成立します。多くのカード会社で親への電話確認は原則廃止されています。ただし、実家の固定電話を連絡先に入力した場合や、カードの送付先を実家にした場合は郵送物を通じて知られることになります。
Q3:楽天カードの審査に落ちてしまいました。次に申し込むまでどれくらい待つべきですか?
A3:審査落ちの情報は信用情報機関に6カ月間記録されます。連続して申し込むと多重申し込みとみなされるため、最低でも6カ月間空けてから再度申し込むのが鉄則です。また、再申し込みの前にはスマートフォン代金の未払いがないか確認し、キャッシング枠を必ず0円にして手続きを行ってください。
Q4:サークル合宿や旅行で限度額(10万〜30万円)を超えそうな場合はどうすればいいですか?
A4:カード会社各社の公式アプリやサポートデスクから「一時的な利用限度額の引き上げ(一時増枠)」を申請することができます。旅行や合宿などの正当な理由と引き落とし口座の残高実績があれば、一時的に限度額を拡張してもらえるケースがあります。出発の1〜2週間前には申請を行いましょう。
まとめ:2026年を賢く生き抜くためのクレジットカード戦略
クレジットカードは、正しく付き合えば「強力なポイント還元」「万全のセキュリティ」「将来の金融信用(クレヒス)」という三拍子揃った武器になります。しかし、一歩運用を誤れば、若くして個人の信用情報に傷をつけ、将来の生活基盤を自ら損なう両刃の剣でもあります。
大学生が選ぶべき最適解は、年会費永年無料でありながら日常利用で圧倒的な強みを持つ三井住友カード(NL)やJCB CARD Wを主軸とし、海外渡航時には付帯保険と還元力に秀でた学生専用ライフカードを併用するスタイルです。
大切なのは、「カードに使われる」のではなく「カードを使いこなす」という主体的な金融リテラシーです。支払いは常に一括払いを貫き、毎月の利用明細をアプリで徹底的に管理しながら、自身の信用資産を賢く積み上げていってください。 (出典: 大学生 クレジット カード(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
