年収600万の現実と手取り!勝ち組のはずが生活苦に陥る罠の正体
日本人の平均給与が400万円台前半で推移する中、「年収600万円」は多くのビジネスパーソンにとって一つのステータスであり、いわゆる「中流の上」や「プチ勝ち組」の象徴と見なされてきました。転職市場でも目標値として設定されることが多く、到達すれば経済的な余裕を手に入れられると信じられがちです。
しかし、物価高や実質賃金の伸び悩みが続く2026年の日本において、額面600万円を稼ぎ出す層から聞こえてくるのは「まったく贅沢ができない」「貯蓄が思うように増えない」という悲痛な声です。額面と手取りのギャップ、家族構成による可処分所得の激変、そして税制の壁。本稿では公的統計と現場の家計データを徹底解剖し、年収600万円を取り巻く現実と生活が苦しくなる構造的要因を白日のもとに晒します。
📌 【この記事の重要ポイントまとめ】
- 手取りの実態:額面600万円の手取り額は約450万〜470万円前後であり、毎月の手取りは約30万〜32万円(ボーナス年2回の場合)にとどまる。
- 生活格差の現実:独身なら自由度の高い暮らしが送れる一方、子どもがいる世帯では教育費や各種公的支援の所得制限が重くのしかかり、家計は一気に困窮しやすい。
- 資産形成の分岐点:「自分は中産階級の上位」という心理的油断が生活水準のインフレを招き、住宅ローンや固定費の膨張で身動きが取れなくなるリスクが高い。
【2026年最新の給与所得者実態】年収600万円の割合と上位パーセント
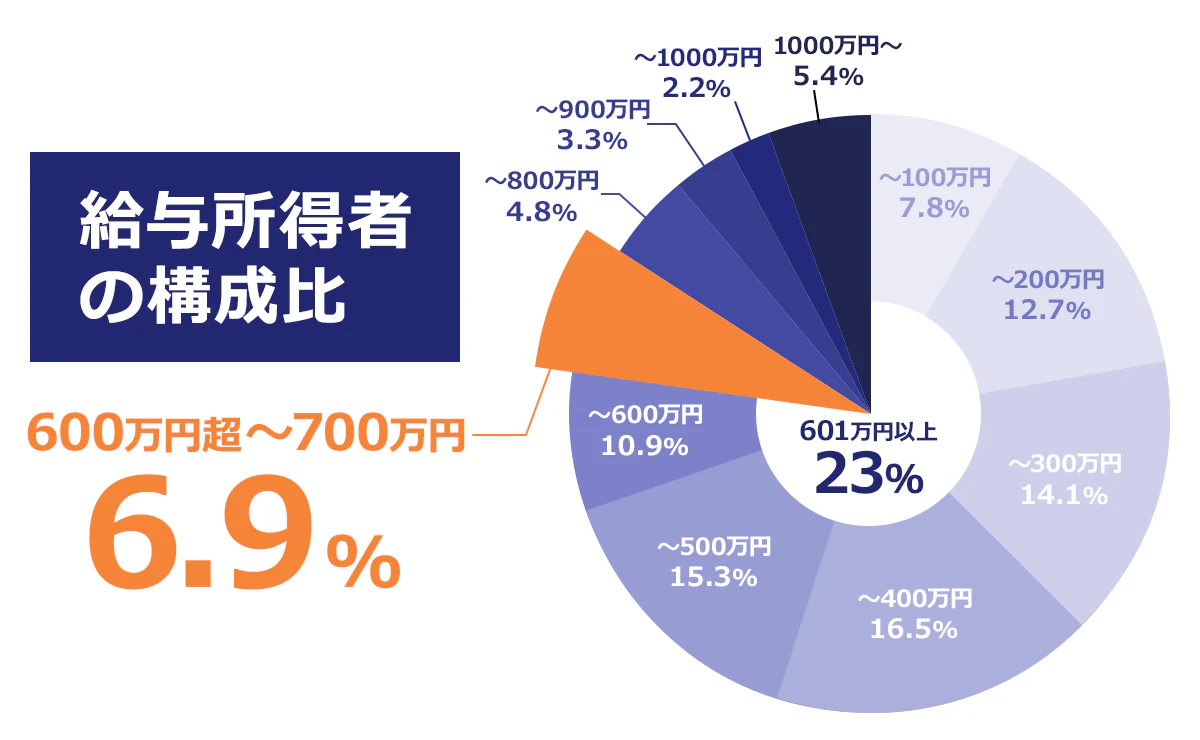
国税庁が発表している「民間給与実態統計調査」の最新データを読み解くと、日本の給与所得者における年収600万円の割合と上位パーセントが浮き彫りになります。1年を通じて勤務した給与所得者約5,070万人の中で、年収600万円超〜700万円以下に該当する層は全体の約6.7%です。年収600万円以上を稼いでいる層をすべて合算すると、日本全体の上位およそ22%前後に位置します。
つまり、就労者の約5人に1人しか到達できない高水準であり、客観的な統計上はまぎれもなく上位層に属していると言えます。
ただし、この数字は男女別・年齢別に見ると大きく景色が変わります。男性単体で見れば上位30%前後と珍しくない水準ですが、女性単体では年収600万円以上は上位8%未満と極めて狭き門です。また、30代年収600万の到達率に焦点を当てると、30代前半で約4〜6%、30代後半でも10〜12%程度にとどまります。30代で単身年収600万円に達している人材は、同年代の中では突出したエリート層であることは間違いありません。
年収600万円の手取り額と天引きの実態|税金・社会保険料の内訳
額面上の豊かさと日々の暮らしぶりに深刻なズレを生む最大の要因が、給与から自動的に差し引かれる控除の存在です。2026年最新の給与所得者実態を踏まえると、年収600万円に対する天引き額の総計は年間で約130万〜150万円に達します。結果として、年収600万円の手取り額は年間約450万〜470万円(手取り率約75〜78%)まで縮小します。
具体的にどのような項目が引かれているのか、内訳を可視化してみましょう。
まず大きなウエイトを占めるのが社会保険料の天引き額です。健康保険料、厚生年金保険料、雇用保険料、さらに40歳以上の場合は介護保険料が加わり、年間で約85万〜90万円が差し引かれます。これに加えて、給与所得控除や基礎控除を適用した後の課税所得に対して課される所得税と住民税の控除額が、年間約55万〜60万円(配偶者控除などの状況により変動)発生します。
もし年2回のボーナスが計120万円(手取り約90万円)支給される給与体系の場合、毎月の月給(額面40万円)から得られる実際の手取りは約30万円前後にすぎません。「年収600万円だから月50万円使える」と思い込んでいると、口座に振り込まれる金額の少なさに強いショックを受けることになります。
【独身vs子育て世帯】年収600万の生活レベルとリアルな家計簿
可処分所得が460万円前後である場合、世帯構成によって年収600万の生活レベルは天と地ほどの差が生じます。都内在住の20代後半〜30代独身者と、都心近郊で小学生と未就学児を育てる片働き4人家族の収支を比較検証してみます。
| 項目 | 独身(単身者・都内賃貸) | 子育て世帯(夫婦+子2人・片働き) | 編集部の見解・評価 |
|---|---|---|---|
| 月々の手取り給与 | 約310,000円 | 約315,000円(扶養控除考慮) | ボーナス年2回(計85万〜90万円手取り)を想定した月額。 |
| 住居費(家賃・ローン) | 95,000円(1K〜1DK) | 135,000円(郊外3LDK・ローン) | 独身は適正家賃内。子育て世帯は管理費・修繕積立金で膨らむ。 |
| 食費・日用品費 | 50,000円(自炊+外食) | 85,000円(物価高の影響大) | 食品の値上げが直撃。4人家族での8万円台維持は徹底した節約が必要。 |
| 水道光熱費・通信費 | 18,000円 | 35,000円 | 在宅時間や家族人数に比例して固定費が2倍近くに跳ね上がる。 |
| 教育費・習い事 | 0円 | 40,000円(習い事・学用品) | 中学受験を視野に入れると塾代だけで月4万〜6万円が吹き飛ぶ。 |
| 交際費・趣味・娯楽 | 45,000円 | 15,000円 | 子育て世帯の親の小遣いは各1万円台に抑えざるを得ないのが実情。 |
| 保険・車・その他 | 12,000円 | 30,000円(車維持費含む) | ファミリーカーの維持(ガソリン・車検・保険)が家計の重荷に。 |
| 月々の余剰・貯蓄 | +90,000円 | -25,000円(赤字補填) | 独身は年間150万貯蓄可能だが、子育て世帯はボーナス頼み。 |
一般的に、年収600万独身の適正家賃は手取り月額の25〜30%に相当する8万5,000円〜9万5,000円とされています。この範囲に収めていれば、外食を楽しみつつ新NISAなどを活用して月7万〜10万円を着実に投資に回すことが可能です。独身であれば、まさにイメージ通りの余裕ある暮らしを実感できます。
一方、年収600万子育て世帯のリアルな家計簿を見ると、日々の生活は綱渡りです。食費や日用品の高騰、子どもの成長に伴う衣服・習い事代が家計を圧迫し、毎月のキャッシュフローはトントンか小幅な赤字になりがちです。冠婚葬祭や家電の買い替え、旅行代はボーナスから補填するため、将来の大学進学資金を十分に積み立てられない焦燥感が常に付きまといます。
「勝ち組」のはずが生活が苦しい理由|見落としがちな3つの構造的罠
周囲からは「稼いでいる」と見なされる層が、なぜこれほどまでに困窮感を訴えるのでしょうか。そこには感情論ではなく、明確な社会構造上の歪みと行動経済学的なトラップが存在します。年収600万で生活が苦しい理由を解き明かすと、3つの決定的な背景が見えてきます。
1. 累進課税と支援制度の「谷間」に落ちる所得制限
日本における各種の社会保障制度や子育て給付金は、年収が一定水準を超えると段階的に減額、あるいは対象外となる仕組みが採られてきました。児童手当の拡充などは進められているものの、高等学校等就学支援金制度(高校無償化)や自治体独自の医療費助成、保育料の算定において、世帯年収600万円前後は「助成を受けられないか、最低限の補助にとどまる」微妙な境界線に位置します。
低所得世帯向けの手厚いセーフティネットから外れ、高所得層のような圧倒的な余剰資金もないため、公費支援をフルに活用する年収400万〜500万円世帯と実質的な可処分所得で逆転現象が起きたり、体感的な手残り感がほぼ変わらないという事態が起こります。
2. ライフスタイル・インフレによる固定費の肥大化
「年収600万円に到達した」という自負が、無意識のうちに固定費の基準を引き上げてしまう心理現象です。都心へのアクセスが良い新築マンションの購入、大手キャリアの使い放題プラン、デパ地下やオーガニックスーパーでの日常的な買い物、子どもの複数のお稽古事など、一つひとつの出費は小さくとも、一度引き上げた生活水準を下げることは極めて困難です。この「見えない贅沢」の積み重ねが、毎月の収支を確実に締め上げます。
3. 断続的なインフレと実質負担増の直撃
2020年代半ばにかけて進行した円安や資源高による食品・エネルギー価格の急騰は、中間層の家計に最も深く突き刺さっています。給与の額面が微増しても、それを上回るペースで社会保険料率が上がり、物価が上昇しているため、実質的な購買力は目減りしています。「数年前と同じ買い物をしているはずなのに、なぜかお金が残らない」という感覚は、統計的にも正しい現実なのです。
【実態検証】年収600万円の住宅ローン借入可能額と購入リスクの真実
家計崩壊の最大の引き金になりやすいのが、マイホームの購入です。住宅金融支援機構の基準や主要銀行の融資審査において、年収600万円の住宅ローン借入可能額は、返済負担率(年収に占める年間返済額の割合)35%で試算した場合、理論上は約4,500万〜5,000万円前後まで融資枠が下ります。
不動産会社の営業現場では「年収600万円なら5,000万円のペアローンや単独借入でも審査は通ります」と勧められるケースが珍しくありません。しかし、現場のFP(ファイナンシャルプランナー)や家計再生コンサルタントは一様に警鐘を鳴らします。
「借りられる額」と「返せる額」は全く別物です。金利が上昇局面にある現在、4,500万円を35年元利均等返済で借り入れた場合、変動金利がわずか0.5%上がるだけでも毎月の返済額は1万円以上跳ね上がります。管理費や修繕積立金、固定資産税を含めると、住居費だけで毎月16万〜18万円の固定出費となり、片働きの年収600万円世帯では手取り月額の半分以上が住居関連で消し飛ぶ計算になります。
長期的な破綻を回避するための安全な借入上限額は3,200万〜3,600万円程度(年収の5〜6倍以内)に抑えるのがセオリーです。ネット掲示板やSNSでは「年収600万円で5,000万円のローンを組んでしまい、旅行はおろか外食すらできなくなった」という後悔の告白が後を絶ちません。
年収600万を狙える業界と職種|キャリアアップで到達するための現実解
生活の苦しさを打開する最も根本的な手段は、世帯全体の収入を引き上げることです。現在の日本市場において、再現性高く年収600万を狙える業界と職種には明確な偏りがあります。
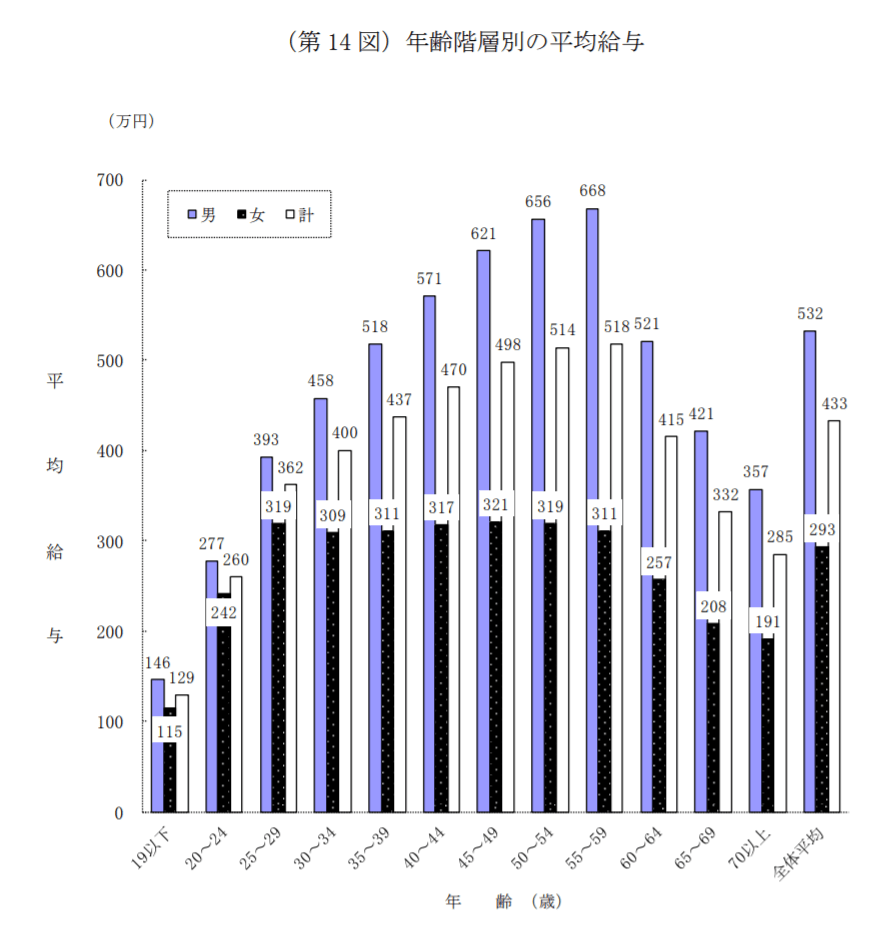
資本集約型の産業や利益率の高いビジネスモデルを持つ業界では、30代前半から中盤にかけて年収600万円が標準的なベースラインとして設定されています。
- IT・コンサルティング業界:クラウドエンジニア、プロジェクトマネージャー(PM)、データサイエンティスト、ITコンサルタント。スキル連動型の評価が多く、20代後半での600万円突破も珍しくありません。
- 金融・保険・不動産ディベロッパー:メガバンク、大手損保・生保の総合職、不動産法人営業。インセンティブ制度や手厚い福利厚生(家賃補助など)を含めると、実質的な待遇は額面以上になります。
- 製薬・医療機器メーカー:MR(医薬情報担当者)や治験コーディネーター、フィールドエンジニア。専門性の高さから業界全体のベースアップが続いています。
- 大手製造業・化学メーカー:電気、機械、素材関連のエンジニアや生産管理。年功序列的な賃金カーブが残る企業では、30代中盤の主任・係長クラス昇格に伴い年収600万円に到達します。
飲食、小売、介護、運送などの薄利多売な労働集約型産業で単一職種を続けていても、年収600万円の壁を突破するのは極めて困難です。到達を目指すのであれば、個人の努力だけでなく「利益率の高い業界への越境転職」を図るのが構造的な近道となります。
【プロの結論】「年収600万」で満足すべき人・次を目指すべき人の判断基準
家計の安定と幸福度という観点から、年収600万円という立ち位置をどのように捉えるべきか。その分水嶺は極めてシンプルです。
現状維持で十分に幸福度を保てる人:
地方都市に在住しており住居費が安く抑えられる単身者、または子どもを持たない選択をしたディンクス世帯。あるいは、配偶者がパートや正社員として働き「世帯年収800万〜900万円」を無理なく達成できている家庭です。固定費を低水準に保ち、身の丈に合った資産形成を進めれば、非常に安定した人生設計が描けます。
直ちに収入アップやキャリア再設計に動くべき人:
首都圏で暮らし、子どもを2人以上望んでいる、あるいは中学受験などを視野に入れている片働き世帯です。この環境下において単身年収600万円にとどまることは、教育の選択肢を狭めるだけでなく、定年退職時の老後資金枯渇という致命的なリスクを招きます。配偶者の就業による「共働き化」でダブルインカムを構築するか、自らのリスキリングを通じて年収750万〜800万円ゾーンへのステップアップを目指す必要があります。
【年収 600 万】に関するよくある質問(FAQ)
Q1:年収600万円で年間100万円以上の貯金は可能ですか?
A1:独身者であれば家賃を適正(8万〜9万円程度)に抑えることで、年間120万〜150万円の貯蓄や投資は十分可能です。しかし、片働きの子育て世帯の場合、月々の給与からの貯蓄は極めて難しく、ボーナスの大部分を無駄遣いせず確実にプールする徹底した予算管理を行わなければ、年間100万円の純増は厳しいのが現実です。
Q2:年収600万円の場合、配偶者が専業主婦でいるのと共働きとではどちらが有利ですか?
A2:税金面での配偶者控除・配偶者特別控除のメリットよりも、共働きによる収入増のメリットが圧倒的に上回ります。例えば配偶者がパートで年100万〜130万円稼ぐだけでも、世帯手取りは毎月8万〜10万円純増します。片働きで年収700万〜800万円を目指すよりも、夫600万+妻150万〜300万の「世帯合算」を目指す方が税負担率の観点からも最も手元資金が残りやすい設計となります。
Q3:年収600万円で自家用車を所有するのは無謀でしょうか?
A3:一概に無謀ではありませんが、保有形態を吟味する必要があります。都心部で月3万円以上の駐車場代を払いながら新車のミニバンをローン購入すると、維持費だけで年間70万〜90万円が吹き飛び家計破綻を招きます。地方で生活必需品として軽自動車やコンパクトカーを中古・一括購入で維持する形であれば、年収600万円の枠内で十分吸収できます。
まとめ:数字のイメージに惑わされず足元の家計設計を
「年収600万円」という言葉には、かつての一億総中流社会が抱いていた「豊かなマイホームパパ」の残影が色濃く残っています。しかし、社会保険料の負担増とインフレが同時進行する現在において、その額面は決して何不自由なく浪費できるチケットではありません。
額面上の記号に踊らされ、過剰な住宅ローンを組んだり見栄の消費に走る行為は、自ら家計を危機に追い込む引き金となります。手取りの実額を正確に見極め、固定費を厳格にコントロールした上で、共働きによる世帯収入の多角化や自己投資を進めること。客観的なデータに基づいたリアリズムこそが、これからの時代に真の豊かさを勝ち取るための絶対的な防壁となります。 (出典: 年収 600 万(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
