国民負担率は本当に五公五民か?2026年最新データと手取り減の真相
毎月の給与明細を開いた瞬間、ため息とともに画面や紙面を二度見してしまう――そんな現役世代の苦悩が、日本列島を覆い尽くしています。「ベースアップで基本給が上がったはずなのに、手取りの増加額はわずか数千円」「ボーナスの額面から引かれた金額が過去最高を更新した」といった声は、もはや単なる愚痴ではなく、生活を直撃する切実な叫びです。SNS上では「現代の五公五民」「江戸時代の農民より手元に残らない」という強烈なフレーズが連日トレンド入りを果たし、制度への不満が沸点に達しつつあります。
私たちが汗水垂らして働いた富のうち、一体どれほどの割合が国家や社会保障へと吸い上げられているのでしょうか。財務省が発表する重要指標「国民負担率」の推移を辿りながら、2026年最新データと客観的証拠に基づき、手取り減少の背後に潜む冷徹な構造を白日の下に晒します。
📌 【この記事の重要ポイントまとめ】
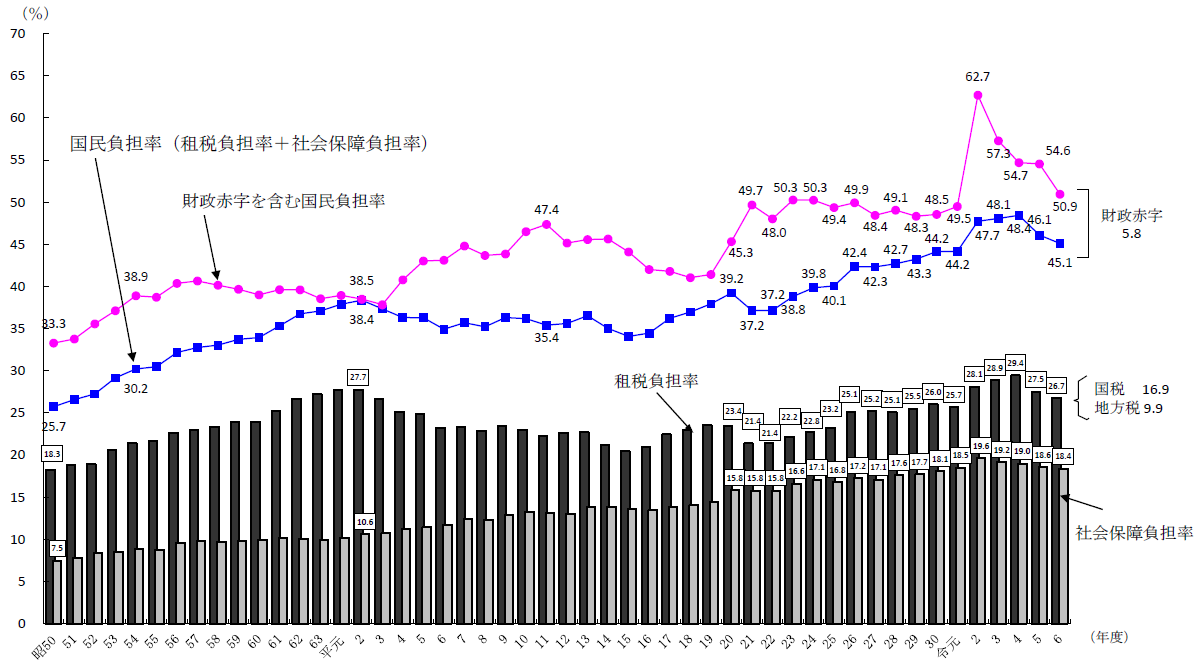
- 要点1:2026年最新の国民負担率は約45〜46%前後で高止まりしており、額面上は「五公五民(50%)」に届かないものの、将来のツケである財政赤字を加えた「潜在的国民負担率」は50%台半ばに達し、実質的な五公五民超えが常態化しています。
- 要点2:手取りを容赦なく削り取る元凶は税金以上に「社会保障費」の雪だるま式増大であり、給与明細に明記されない労使折半の企業負担が企業の賃上げ余力を奪い続けています。
- 要点3:OECD諸国のランキングでは欧州高福祉国より低い水準に見えるものの、子育てや医療・老後の給付実感が乏しい「中福祉・中高負担」の歪みが、現役世代の不公平感と生活防衛行動を加速させています。
【2026年最新】国民負担率は本当に「五公五民」なのか?財務省データから読み解く実態
ネット空間で飛び交う「現代は五公五民である」という言説は、単なる感情的な誇張なのでしょうか。その真偽を確かめるには、公的統計の算出定義を正確に捉え直す必要があります。
財務省が公表する「国民負担率」とは、個人や企業が得た所得の合計(国民所得)に対して、支払った「租税(国税・地方税)」と「社会保障負担(年金・健康保険・介護保険など)」がどれだけの割合を占めるかを示した比率です。2026年度の見通しにおいて、この指標は約45〜46%前後で推移しています。内訳としては租税負担が約27%、社会保障負担が約18〜19%となっており、この数字だけを切り取れば「五公五民(50%)には達していない」という反論が成り立ちます。
しかし、官公庁の発表資料を精読すると、もう一つの恐るべき数値が姿を現します。それが、毎年の国の財政赤字(借金)を国民負担とみなして合算する「潜在的国民負担率」です。現在生じている莫大な財政赤字は、将来の国民がいずれ税金や社会保障削減という形で返済を義務づけられている「先送りの負担」に他なりません。この借金分(国民所得比で約9〜10%)を上乗せすると、潜在的国民負担率は55%前後に達し、名実ともに「五公五民」を大きく突破しているのが偽らざる現実です。
「額面の半分近くを引かれている感覚」は、決して納税者の錯覚ではありません。国家の屋台骨を支える財政の裏側では、すでに国民所得の半分以上が公的部門の維持に費やされる構造が完成しています。
なぜ手取りは増えないのか?国民負担率が高すぎる決定的な理由と内訳の罠
昇給の喜びを打ち砕く「手取りの伸び悩み」には、明確な構造的要因が存在します。所得税の減税策や企業の賃上げがどれほど声高に叫ばれようとも、個人の銀行口座に残る残高が増えない理由は、国民負担率の内訳変化に隠されています。
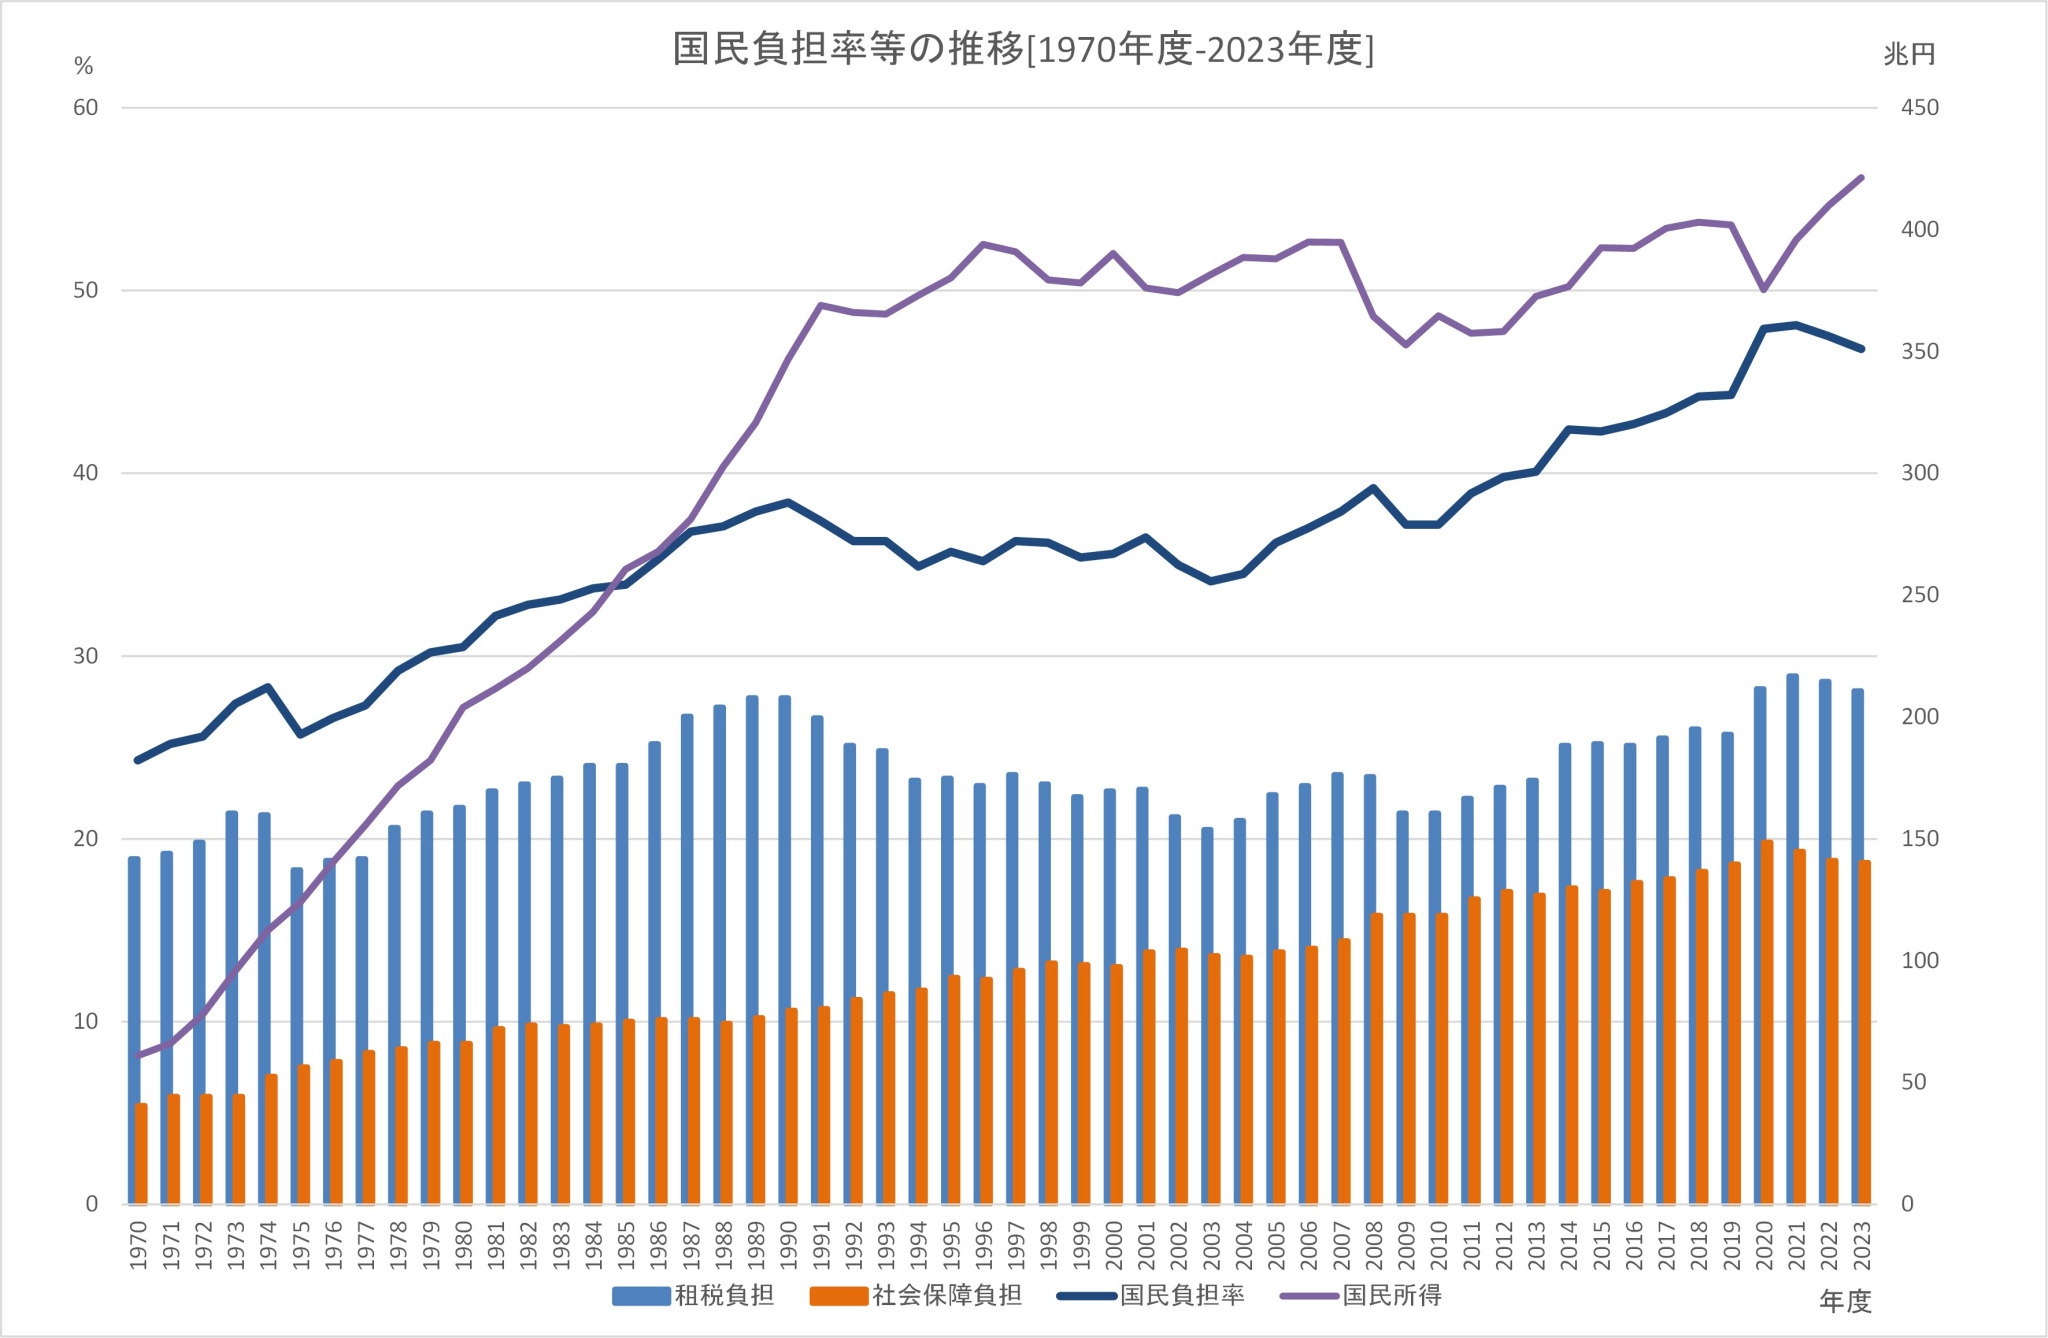
過去数十年の推移を振り返ると、消費税率の引き上げばかりがクローズアップされがちですが、家計を最も静かに、かつ確実に締め上げてきた主犯は社会保障費(社会保険料)の高騰です。厚生年金保険料率は2017年まで段階的に引き上げられ18.3%で固定されましたが、その後も高齢化の進展に伴い、健康保険料率や介護保険料率、さらには雇用保険料率が断続的に引き上げられてきました。
社会保険料には、税金のような手厚い基礎控除や配偶者控除が存在せず、給与収入の初電から機械的に天引きされます。年収400万〜700万円前後の中間層にとって、この「逃げ場のない定率負担」こそが、毎月の手取り額を削り取る最大の圧力となっています。
さらに見過ごせないのが、給与明細には一切記載されない「労使折半という名の隠れ負担」です。会社員が支払う社会保険料と同額を、雇用主である企業も裏で国に納めています。企業側から見れば、従業員1人を雇うコストは「支給総額+社会保険料の会社負担分」となります。この見えない公的負担が膨張し続けた結果、企業が本来なら基本給のベースアップに回せたはずのキャッシュが強制的に吸い上げられ、賃金上昇の息の根を止めているのです。
【徹底比較】日本の国民負担率は世界的に高いのか?OECDランキングと各国のリアル
「日本は重税国家なのか、それとも福祉の割に負担が軽い国なのか」という論争には、国際機関の公的指標を用いた客観的な比較が欠かせません。OECD(経済協力開発機構)が公表する加盟国の統計データをもとに、各国の国民負担率と社会福祉の実態を整理しました。
| 国名 | 国民負担率(OECD基準) | 標準付加価値税(消費税) | 編集部の見解・給付の実感 |
|---|---|---|---|
| 日本 | 約45〜46%(潜在的:約55%) | 10%(軽減8%) | 中負担・中福祉だが、現役世代への直接給付が薄く「取られ損感」が極めて強い。 |
| フランス | 約67〜68% | 20% | 欧州トップクラスの高負担。手厚い家族手当や教育無償化などリターンも明確。 |
| スウェーデン | 約55〜58% | 25% | 高負担・高福祉の代表格。大学までの学費無償、医療費上限など将来不安を国家が解消。 |
| ドイツ | 約54〜56% | 19% | 社会保障負担が重い点は日本と酷似するが、高等教育費の無償化など次世代投資が強固。 |
| アメリカ | 約32〜34% | 州により異なる(0〜10%弱) | 低負担・低福祉。公的医療保険は限定的で自己責任原則が徹底。手取り率は高い。 |
| イギリス | 約46〜48% | 20% | 日本と同水準の負担率。国営医療(NHS)により原則医療費無料だが、財政難が課題。 |
OECD諸国のランキング全体を俯瞰すると、日本の国民負担率は加盟国38カ国中「中位〜やや高め」に位置しています。フランスやスウェーデンといった欧州諸国と比較すれば、表面上のパーセンテージは10ポイント以上低く、「日本は決して世界で一番負担が重い国ではない」という説明がなされることも少なくありません。
しかし、決定的な差異は「支払った負担に対する対価(リターン)の実感」にあります。北欧諸国では、負担率が50%を超えていても「大学までの教育費が無償」「高度医療も自己負担上限が低い」「老後の介護不安が極小化されている」といった明確な見返りがあり、社会的な納得感が担保されています。対して日本の社会保障給付は、その大半が高齢者向けの年金と医療費に配分されており、最も重い保険料を負担している現役世代は、子育て支援の所得制限や保育所不足、大学の高額な学費に直面しています。この「欧州並みの負担に向かいつつ、恩恵はアメリカ並みの自己責任」というねじれ現象こそが、国民の痛税感を極限まで高めている構造的要因です。
【実態検証】ネットの反応と給与明細の悲鳴|現役世代の心理的バウンダリー崩壊
大手SNSや知恵袋、大手掲示板の書き込みを定点観測すると、国民負担率に対する国民感情は「怒り」を超え、深い「諦念と徒労感」へと変貌していることが浮き彫りになります。
「年収600万円で額面50万円の月、住民税・所得税・社保で12万円以上吹き飛んだ。手取り37万円では家族を養うだけで精一杯」「ボーナスで額面80万円と喜んだのも束の間、振り込まれたのは60万円ちょっと。20万円もどこへ消えたのか」といった、具体的な明細額を晒した投稿には、数万件規模の共感とリポストが集まっています。報道各社の街頭インタビューでも、30代の会社員男性が「昇進して責任と残業が増えたのに、引かれる額が増えすぎて生活水準が1ミリも変わらない」と表情を曇らせる姿が象徴的に報じられました。
この現象は、社会心理学や家族社会学における「共依存と心理的バウンダリー(境界線)の侵食」という視点から極めて明快に解釈できます。
健全な人間関係や組織では、相手に対する思いやりと自己犠牲の間に対等な境界線が存在します。しかし現在の日本の社会保障システムは、いわば「過剰な期待を寄せ続ける親世代」と「疲弊しながらも仕送りを止められない現役世代」の共依存構造に陥っています。国家という枠組みが、現役世代の個人の生活や将来設計を守るための心理的境界線を一方的に踏み越え、「少子高齢化だから支え合いが不可欠」という情緒的な倫理観を武器に、無制限の搾取を続けている状態です。境界線を破られた側が感じる精神的ストレスは限界に達しており、それが若年層における「結婚や出産へのブレーキ」という形で静かに社会へ跳ね返っています。
一般に知られていない盲点とネットの誤解|「国民所得」と「手取り」の計算格差
ネット上で国民負担率を巡る議論が過熱する際、しばしば致命的な事実誤認が見受けられます。正しいリスクマネジメントを行うためにも、以下の2つの盲点を正確に理解しておく必要があります。
一つ目の誤解は、「国民負担率が45%なら、自分の額面年収500万円の45%(225万円)が引かれて、手取りは275万円になる」という早合点です。国民負担率の計算式の分母は、個人の額面給与ではなく「国民所得(企業利益や財産所得などを含めた国全体のマクロ所得)」です。実際のサラリーマンの給与所得に対しては、基礎控除や給与所得控除、各種保険料控除が適用されるため、年収500万円の単身者の実際の天引き率は額面の約20〜23%程度(手取り約390万〜400万円)となります。
しかし、だからといって「五公五民は嘘だから安心だ」と結論づけるのは早計です。ここに二つ目の盲点、すなわち「消費段階でのステルス負担」が立ちはだかります。給与から天引きされた後の手取り収入を使って生活する際、買い物をするたびに10%の消費税が課され、自動車を保有すれば自動車税や重量税、ガソリン税が重層的にかかります。さらに、酒税やたばこ税、自治体の固定資産税まで考慮すれば、手元に残った可処分所得からさらに15〜20%近くが税金として吸い上げられているのです。
つまり、給与天引きの「入口の負担」と、生活費を支払う「出口の負担」、そして企業が負担している「見えない社会保険料」を合算すれば、個人の実質的な経済的自由度は、まさに額面の半分程度しか残されていないという皮膚感覚は、マクロの計算式を超えて極めて正確な洞察に基づいていると言えます。

【プロの結論】資産防衛とキャリア設計|国に依存せず生き残るための判断基準
公的負担が自然に減少し、手取りが劇的に回復する未来を期待することは、少子高齢化の人口動態を見る限り非現実的と言わざるを得ません。私たちが取るべき態度は、国家への怒りに身を任せることではなく、構造を理解した上で冷徹に「個人の防衛ライン」を構築することです。
高負担社会で沈みゆく人・賢く資産を守る人の決定的な分岐点
| 判断基準 | 慎重になるべき人(搾取されやすい行動) | 生き残り・資産を伸ばす人(推奨される行動) |
|---|---|---|
| 収入の捉え方 | 給与所得の額面アップのみを目指し、残業代に依存する。 | 給料だけでなく、分離課税が適用される配当・譲渡所得(一律約20%)を育てる。 |
| 制度の活用 | 「手続きが面倒」と放置し、年末調整の言われるがまま。 | 新NISAの非課税枠、iDeCoの全額所得控除、ふるさと納税を徹底的に使い倒す。 |
| 働き方・キャリア | 単一の企業に依存し、社会保険料の自動徴収を受け入れる。 | 副業の事業所得化やマイクロ法人を活用し、経費計上と社保負担の最適化を図る。 |
| 精神的スタンス | 「国がなんとかしてくれる」「年金で暮らせる」という盲信。 | 「公的制度は最低限のセーフティネット」と割り切り、自己防衛の境界線を引く。 |
会社員としての給与所得は、税金と社会保険料の「源泉徴収」という極めて捕捉率の高い網の中に置かれています。この土俵だけで戦い続ける限り、昇給分の相当割合が公的負担に吸い取られるルールから逃れることはできません。新NISAやiDeCoといった「国が用意した合法的な非課税シェルター」を1円の無駄もなく活用し、税制上優遇されている資産性所得を積み上げることこそが、個人が取り得る最も強力で知的な反撃です。
【国民負担率】に関するよくある質問(FAQ)
Q1:国民負担率は今後さらに上がっていくのでしょうか?
A1:人口動態の構造上、さらなる上昇圧力は避けられません。団塊ジュニア世代が全員65歳以上の高齢者となる2040年に向けて、医療・介護にかかる社会保障給付費はピークを迎えます。子ども・子育て支援金の公的医療保険への上乗せ徴収など、新たな名目での負担増も続いており、制度の抜本改革がない限り、国民負担率の上昇傾向は続くと見るのが自然です。
Q2:江戸時代の「五公五民」と現代の国民負担率は何が違うのですか?
A2:江戸時代の五公五民は、収穫された米の50%を年貢として領主に納め、残り50%が農民の取り分となる過酷な取り立てを指します。一方、現代の国民負担率は、道路や警察などの公共インフラ、健康保険による自己負担3割での高度医療アクセス、公的年金といった「社会的な再分配サービス」として還元される側面を持っています。使途の透明性や再分配の公平性に課題はあるものの、単純な略奪であった封建制の年貢とは本質的に仕組みが異なります。
Q3:手取りを増やすために、個人が今日からできる具体的な対策はありますか?
A3:給与明細の天引きを減らすアプローチと、手取りを最大化するアプローチの2つがあります。具体的には、掛金が全額所得控除となり住民税・所得税を直接減額できる「iDeCo(個人型確定拠出年金)」の導入、実質負担2,000円で返礼品を得つつ住民税を前払いする「ふるさと納税」、そして運用益が恒久的に非課税となる「新NISA」の満額活用です。また、副業収入を得て青色申告を行い、正当な経費を活用して課税所得をコントロールすることも有効な選択肢です。
まとめ:手取り防衛の時代へ|構造の真実を知り、賢く立ち回る知恵を
「国民負担率は本当に五公五民なのか」という問いに対する最終的な解答は、「表面上の指標は約45%だが、将来の借金を含めた潜在的負担率はすでに55%に達しており、実質的には五公五民を上回る負担を背負っている」というのが偽らざる真実です。
右肩上がりの経済成長と人口ボーナスを前提に作られた日本の社会保障制度は、少子高齢化という抗えない大波の前で構造疲労を起こしています。国や政治の改善を要求し続ける言論の自由は重要ですが、それと同時に、自分と家族の生活を守るための具体的な行動を起こさなければ、減り続ける手取りの波に飲み込まれてしまいます。
制度の仕組みを正しく見極め、ルールの中で提供されている優遇措置を使い倒し、複数の収入源を構築すること。公的負担の現実から目を逸らさず、知的で主体的な資産防衛を実践していくことこそが、この不透明な時代をしなやかに生き抜くための唯一確実な羅針盤となります。 (出典: 国民 負担 率(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
