給料から引きすぎ?社会保険料が高すぎる理由と手取り防衛術【2026】
給与明細を開いた瞬間、「また手取りが減っている……」と溜め息を漏らす会社員が後を絶ちません。春闘による賃上げや基本給のベースアップが報じられる一方で、実際に銀行口座へ振り込まれる手取り額は一向に増えず、むしろ手元に残る現金が目減りしている現実があります。
その元凶となっているのが、毎月の給与から容赦なく天引きされる「社会保険料」です。税金(所得税や住民税)のように目立った増税議論を経ることなく、少子高齢化の進展や制度改定に伴って静かに引き上げられ続けるこの固定費は、今や現役世代の家計を脅かす最大の要因となっています。本稿では、なぜ給料からこれほど多額の社会保険料が引かれるのか、その構造的な真相と2026年最新の制度変更、そして手取りを守るための現実的な防衛策を徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:額面給与が増えても手取りが伸びない主因は、健康保険・厚生年金・雇用保険・介護保険の複合的な負担増にある。
- 要点2:2026年は短時間労働者への社会保険適用拡大や「子ども・子育て支援金」の導入が重なり、現役世代の負担がさらに加速。
- 要点3:標準報酬月額が決まる4〜6月の残業コントロールや、確定拠出年金(iDeCo・企業型DC)の活用で合法的に手取りを守ることが可能。
【2026年最新】給料から引きすぎ?社会保険料が高すぎるネットの反応と手取り減少の真相
SNSやネット掲示板上では、毎月の給与支給日を迎えるたびに「社会保険料が高すぎる」「実質的なステルス増税ではないか」といった悲痛な叫びがトレンドを席巻しています。大手IT企業に勤務する30代男性は取材に対し、「額面が月40万円あるのに、社会保険料と税金で約8万円近く差し引かれ、手取りは32万円前後。独身でも将来への不安から大きな買い物は到底できない」と語り、公の場での賃上げアピールと実生活の体感に生じる激しい乖離に苦言を呈しています。
社会保険料の手取り減少に関する詳細まとめを検証すると、過去20年あまりの間に現役世代が背負う保険料負担は急激に重くなっています。所得税や住民税の税率が基本的に据え置かれる中、毎月の給与に対する社会保険料率は合計で約30%(労使折半のため自己負担は約15%)にまで達しました。額面給与が多少昇給したところで、保険料の天引き額の伸びが昇給分を相殺してしまい、「働いても働いても暮らしが楽にならない」という構造的停滞が日本社会全体を覆っています。
特に「社会保険料が高すぎる」というネットの反応が噴出する背景には、支払った対価としての見返り(社会保障給付)を現役世代が実感しにくい点があります。現役世代が納めた巨額の資金が高齢者医療や介護の給付費へと重点的に配分される一方、当事者である子育て世代や若手会社員は医療機関の窓口負担増や自己負担割合の引き上げに晒され続けているのが実態です。
【早見表で比較】年収別・社会保険料の計算方法と手取り額のリアル
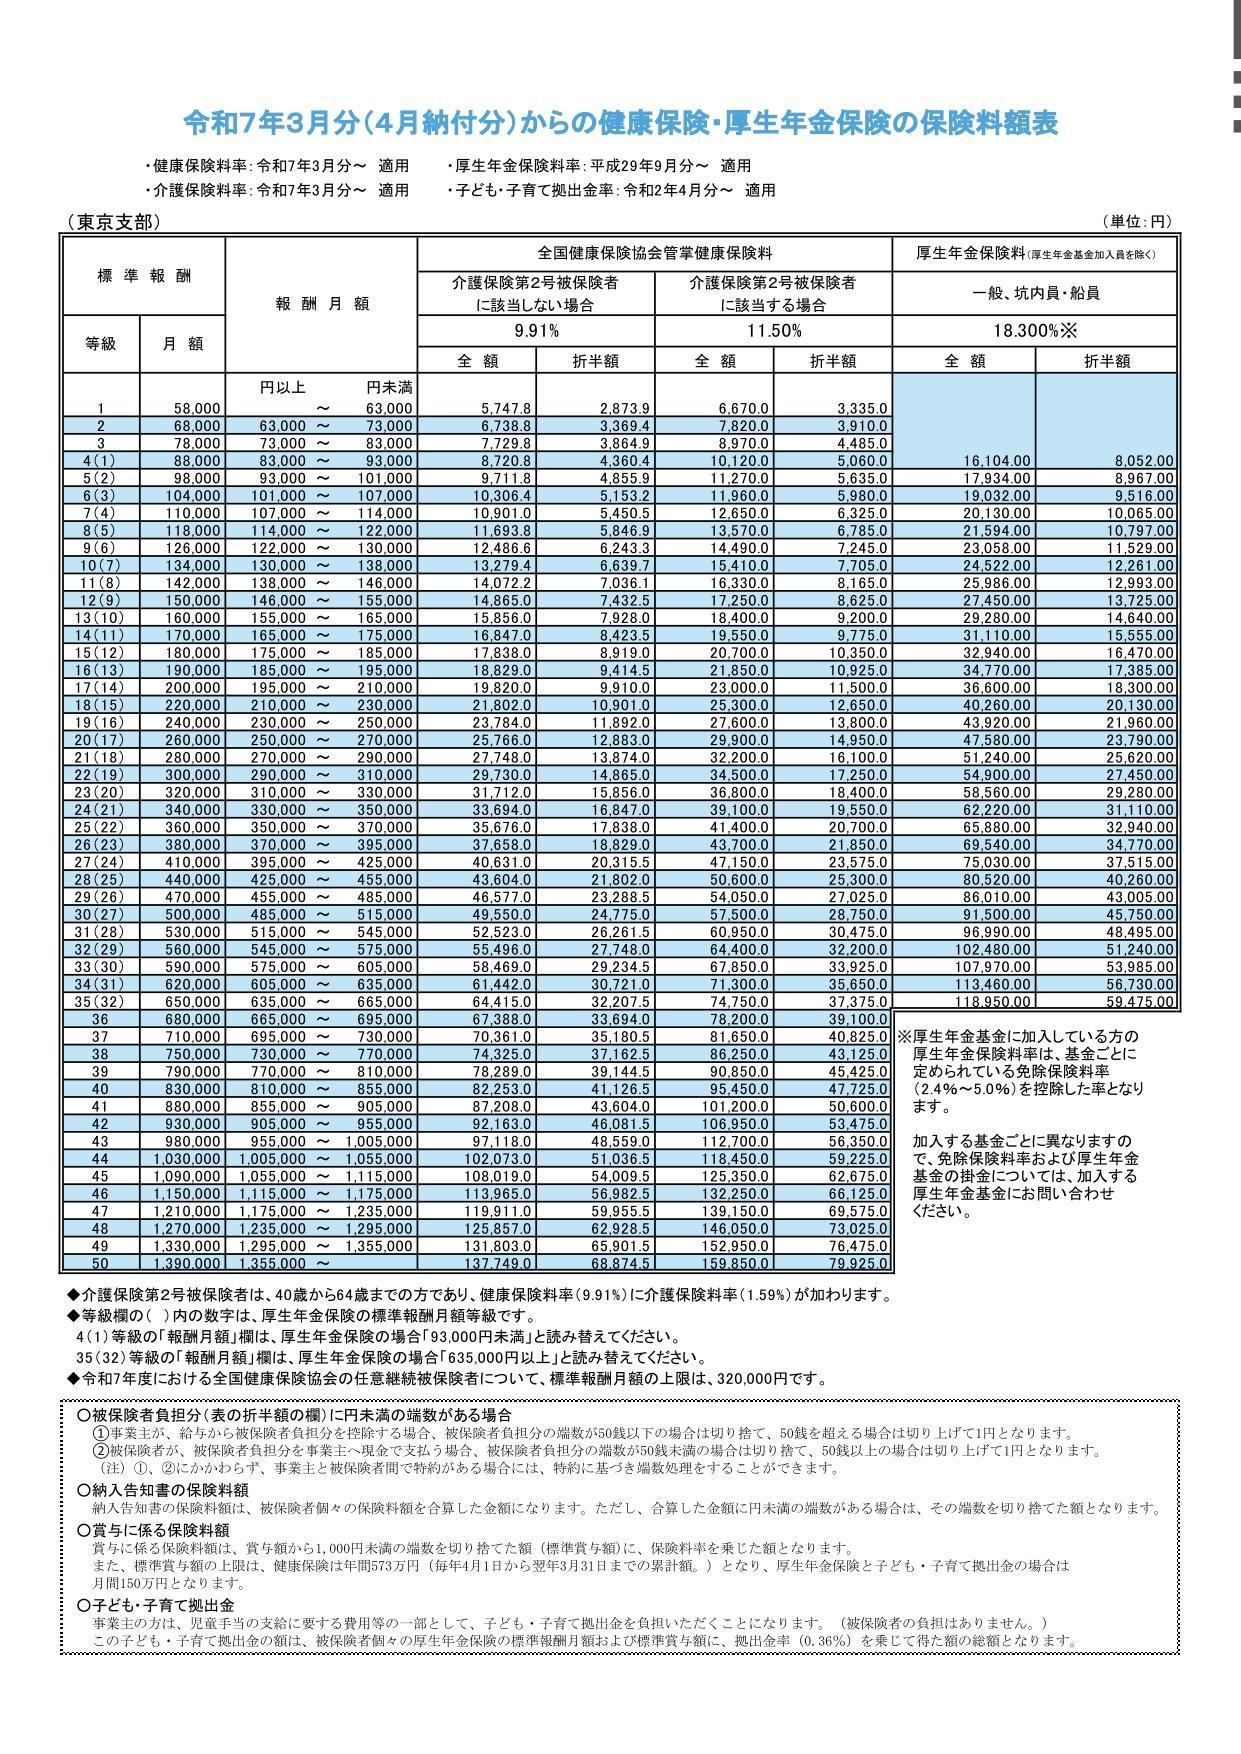
社会保険料はどのように決定され、年収ごとにどれほどの金額が引かれているのでしょうか。会社員の社会保険料は主に「健康保険料」「厚生年金保険料」「雇用保険料」、そして40歳以上から加わる「介護保険料」で構成され、毎月の基本給や各種手当を一定の幅で区分した「標準報酬月額」に所定の保険料率を乗じて算出されます。
ここでは、東京都内の企業(協会けんぽ加入・40歳未満・介護保険料なし)に勤務する単身会社員をモデルケースとして、年収別の社会保険料計算方法と早見表をまとめました。
| 年収(額面) | 詳細・年間社会保険料(自己負担分) | 一般的な手取り目安・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 年収300万円 (月給約25万円) | 約45万円 (月額天引き:約3.7万円) | 約238万〜242万円 (手取り率:約80%) | 若手層に多いゾーン。基礎控除の効果で税率は抑えられているが、社保負担が可処分所得を圧迫。 |
| 年収500万円 (月給約35万円+賞与) | 約75万円 (月額天引き:約5.2万円+賞与控除) | 約388万〜395万円 (手取り率:約78%) | 中堅層の標準。年間100万円以上が税金・社保で消失し、額面500万円でも手取り400万円割れが目前。 |
| 年収700万円 (月給約48万円+賞与) | 約102万円 (月額天引き:約7.1万円+賞与控除) | 約525万〜535万円 (手取り率:約75%) | 年間社会保険料が単独で100万円の大台を突破。所得税の累進課税と合算され、手取り減の不満が最も高まる層。 |
| 年収1,000万円 (月給約65万円+賞与) | 約135万円 (標準報酬月額の上限に到達) | 約710万〜730万円 (手取り率:約72%) | 厚生年金の上限(月額65万円)に達し社保の増加率は鈍化するが、所得税の急上昇と各種公的支援除外が直撃。 |
なお、健康保険料率は全国一律ではありません。協会けんぽの健康保険料率は都道府県別に財政状況や医療費水準を反映して設定されており、最も保険料率が低い新潟県などと、医療費が高水準な佐賀県や福岡県などの九州地域とでは、同じ年収であっても年間数万円単位の負担差が生じています。さらに40歳を迎えると、「介護保険料」が40歳から毎月の給料から自動的に引かれる金額として加算され(全国平均で約1.6%〜1.8%、労使折半で個人負担約0.8%〜0.9%)、手取りはさらに月額数千円削られることになります。
なぜ上がり続けるのか?社会保険料値上げの理由と2026年最新法改正ニュース
これほどまでに社会保険料が高騰している最大の理由は、急速に進む超高齢社会に伴う「社会保障給付費の肥大化」です。厚生労働省の統計資料によると、日本の医療費・介護費・年金を合わせた給付費総額は年間約130兆円規模を超えており、団塊の世代がすべて75歳以上の後期高齢者に突入したことで医療費は過去最高を更新し続けています。
厚生年金保険料率の現在の推移を見ると、かつては毎年0.354%ずつ引き上げられていたものの、2017年9月に上限である18.3%(自己負担9.15%)で固定化されました。しかし、年金料率が頭打ちになった後も、健康保険料率や介護保険料率の上昇、さらには雇用情勢や財政難を理由とした雇用保険料率の引き上げが続いています。ちなみに、業務上の事故を補償する労災保険料は全額会社負担ですが、雇用保険料(一般事業で労働者負担0.6%、事業主負担0.95%)や厚生年金・健康保険の折半負担分を含めると、企業側にとっても人件費の約15〜16%が法定福利費として上乗せされる過酷な状況です。
そして今、最も注目されているのが2026年最新の社会保険料法改正ニュースです。政府が進める「子ども・子育て支援金制度」の導入により、2026年度から公的医療保険(健保組合・協会けんぽ・国保)の保険料に支援金が上乗せ徴収される運用が始まります。加入者1人あたり平均で月数百円から、年収によっては1,000円を超える実質的な負担増が加わることになり、「医療費支援だけでなく子育て支援まで医療保険料の枠組みで回収するのか」と議論が紛糾しています。
さらに見逃せないのが、パートの社会保険の壁と適用拡大の経緯です。これまで「従業員51人以上」の企業に勤務し、週20時間以上・月収8.8万円以上の短時間労働者に課されていた社保加入義務について、企業規模要件を完全に撤廃する法改正議論が本格化しています。これにより、これまで扶養内で働いていたパート・アルバイト層が広く社会保険に加入することとなり、世帯全体での手取り逆転現象や働き控えへの懸念が全国の現場で現実味を帯びています。
【実態検証】「4月・5月・6月の残業」で手取りが激変?標準報酬月額の罠と現場の混乱
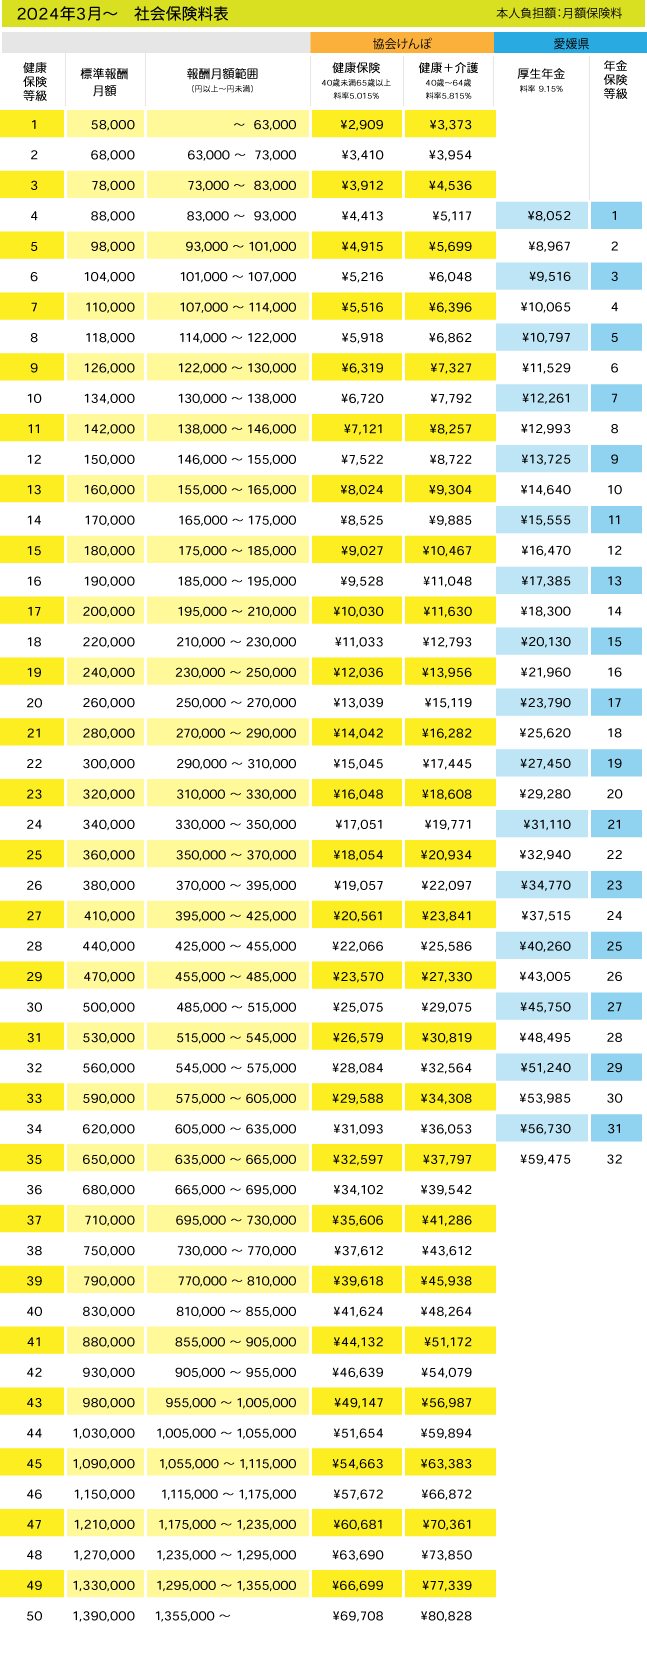
会社員の社会保険料において、年間を通じた手取り額を決定づける最重要ファクターが「標準報酬月額」の算定ルールです。毎月支払う健康保険料や厚生年金保険料は、毎月の実際の残業代に合わせてリアルタイムに変動しているわけではありません。毎年4月・5月・6月の3ヶ月間に支払われた給与(基本給+残業代+各種手当)の平均値を基準に標準報酬月額が決定され、その等級が原則として当年9月から翌年8月までの丸1年間適用される「定時決定」の仕組みが採られています。
この仕組みが生み出す弊害について、都内の中堅製造業で人事労務を担当するB氏は次のように明かします。
「春先は新年度の立ち上げや繁忙期が重なり、残業時間が跳ね上がりやすい時期です。しかし、4〜6月に集中して残業代を稼いでしまうと、標準報酬月額が2〜3等級引き上がってしまい、その年の秋から翌年の夏にかけて毎月の手取りが大きく減ることになります。7月以降に残業が減って月給が下がっても、高い保険料だけが天引きされ続け、『残業代が減ったのに手取りが激減して生活が苦しい』と人事部に相談してくる若手社員が毎年何人もいます」
逆に、4〜6月の残業時間を意図的に抑え、繁忙期を他の月に分散させることができれば、向こう1年間の社会保険料を低い等級に据え置くことが可能です。ただし、標準報酬月額が下がると、将来受け取る老齢厚生年金の額や、病気休業時に支給される「傷病手当金」、出産手当金の受給額が連動して減少するという裏側のデメリットも存在します。手先の天引き額だけにとらわれると、思わぬ落とし穴にはまるリスクがある点に注意が必要です。
一般に知られていない盲点とネットの誤解|社会保険料控除を活かして安くする裏ワザと防衛策
ネット上では「社会保険料を劇的に下げる裏ワザ」といった扇情的な情報が散見されますが、その多くには誤解や法的なリスクが含まれています。正しい知識をもとに、合法的に手取りを守る手段を見極めなければなりません。
まず代表的な誤解が「ふるさと納税で社会保険料が安くなる」という言説です。ふるさと納税で控除されるのは翌年の所得税と住民税のみであり、社会保険料の算定基準(総支給額)には一切影響を与えません。寄附を行っても社会保険料は1円も安くならないため、混同しないよう注意が必要です。
その一方で、確実な効果を発揮する社会保険料控除を活用した防衛策も存在します。現行の制度下で会社員が実践できる代表的な手段は以下の通りです。
- 企業型確定拠出年金(企業型DC)や選択制DCの活用:
給与の一部を退職年金の掛金として拠出する「選択制DC」を導入している企業の場合、拠出金は給与の総支給額から除外されます。これにより、所得税・住民税だけでなく標準報酬月額そのものが引き下がるため、社会保険料の天引き額を直接圧縮できます。 - 副業と「マイクロ法人」による社会保険の最適化:
個人事業主やフリーランス、あるいは副業収入が本業を超える層の間で定着しつつあるのが、資産管理や受託業務を行うマイクロ法人を設立するスキームです。自身の法人から最小限の役員報酬(月額数万円程度)を設定してそこで社会保険へ加入し、個人事業の外注報酬と分離することで、世帯全体の保険料を合法的に最小化する手法が富裕層を中心に活用されています。 - 旅費規程を活用した出張手当(日当)の非課税化:
出張の多いビジネスパーソンの場合、会社に適切な出張旅費規程があれば、支給される出張日当は所得税が非課税となるだけでなく、社会保険料の算定基礎からも除外されます。給料を単に増額するのではなく、手当の性質を適正化することで手取りを維持する手法です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
社会保険料の抑制策は、ライフステージや将来の人生設計によって「絶対に取り組むべき人」と「安易に手を出してはいけない人」が明確に分かれます。自身の状況に合わせて以下の基準で判断してください。
【積極的に対策を進めるべき人】
- 20代〜40代前半で、当面の生活資金や投資余力を最大化したい独身会社員
- すでに民間の所得補償保険や個人年金で将来のリスクヘッジを独自に構築できている人
- 定年退職が近く、厚生年金の受給資格期間(受給資格要件)を十分に満たしている高所得層
【社会保険料の引き下げに慎重になるべき人】
- これから出産や育児を控えており、出産手当金や育児休業給付金を高水準で受け取りたい共働き世帯(給付額は標準報酬月額をベースに計算されるため)
- 持病や体調面で不安があり、長期療養時の傷病手当金(給与の約3分の2支給)を手厚く残しておきたい人
- 将来の老齢厚生年金の手取りを少しでも手厚くしておきたい国民年金未納期間のある人
【社会保険料】に関するよくある質問(FAQ)
Q1:40歳になると急に手取りが減った気がします。介護保険料はいくら引かれますか?
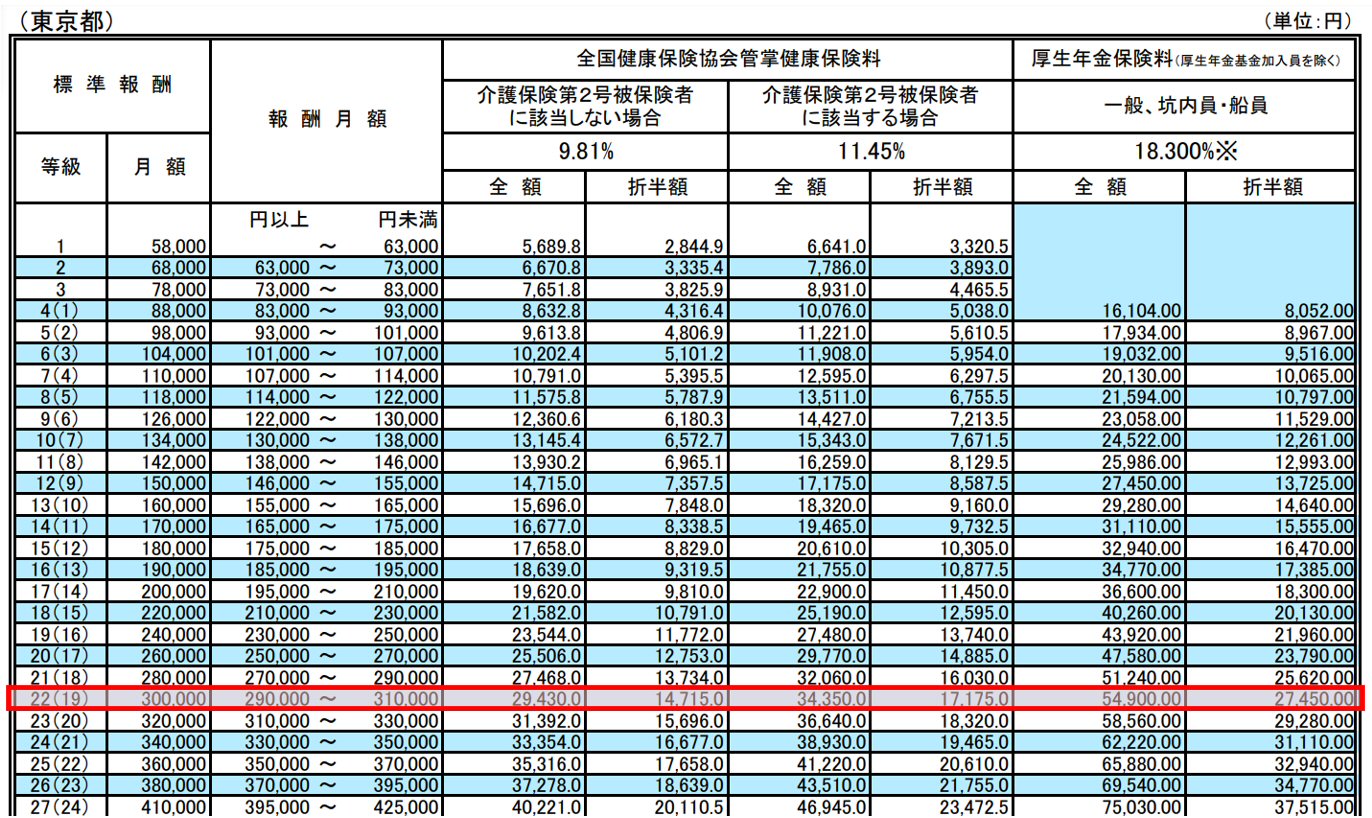
A1:40歳に達した月(誕生日の前日を含む月)から「介護保険第2号被保険者」となり、健康保険料に介護保険料が上乗せされます。保険料率は加入する健康保険組合や協会けんぽによって異なりますが、全国平均で約1.6%〜1.8%程度です。労使折半となるため自己負担は約0.8%〜0.9%であり、月収30万円の会社員であれば毎月約2,500円〜2,700円程度、年収500万円の方であれば年間約2万5,000円前後の手取りが新たに減少します。
Q2:パート勤務で「年収の壁」を超えて社会保険に入ると大損すると聞きましたが本当ですか?
A2:短期的には手取りが一時的に減少(いわゆる「手取り逆転現象」)するため損をしたように感じられます。例えば、年収103万円から130万円へ引き上がった際、年約15万〜20万円の社会保険料が引かれ、手取り額が103万円未満に落ち込むケースがあります。しかし長期的視点で見れば、将来受け取る厚生年金が増額されるほか、病気休業時の傷病手当金や障害厚生年金といった手厚い保障が自分名義で得られるメリットがあります。手取り回復の分岐点は一般に年収150万〜160万円程度とされており、中途半端に壁の直上で働くのではなく、壁を大きく超えてしっかり稼ぎ切ることが賢明な選択となります。
Q3:給与明細に書かれている社会保険料と同じ金額を、会社も払ってくれているのですか?
A3:原則としてその通りです。健康保険料、厚生年金保険料、介護保険料は「労使折半」となっており、従業員の給与明細から天引きされている金額と同額を会社側も負担して納付しています。また、失業手当などを賄う雇用保険料は会社負担の方がやや大きく、業務上の負傷などを補償する労災保険料に至っては法律により全額が会社負担と定められています。会社員は天引き額の大きさに驚きがちですが、企業側も社員1人あたり額面給与の約15%前後の法定福利費を上乗せして支出しています。
まとめ:今後の動向と失敗しないための判断基準
給料から引かれる社会保険料の急増は、単なる一過性の増税ではなく、超高齢社会に突入した日本が抱える不可避の構造的課題です。2026年以降も「子ども・子育て支援金」の上乗せ徴収や短時間労働者への社保適用拡大など、現役世代の可処分所得を圧迫する制度変更が次々と控えています。
「給料から引かれすぎている」と感情的に不満を抱くだけでは、手取りの減少を食い止めることはできません。標準報酬月額の算定時期である4〜6月の働き方を適正にコントロールすること、企業型DCやiDeCoといった公認の優遇税制をフル活用すること、そして家族単位で最も有利な働き方のバランスを再設計することが求められます。制度のルールを正しく理解し、自らの手で可処分所得を防衛する能動的なマネーリテラシーこそが、これからの時代を生き抜く決定的な武器となります。 (出典: 社会 保険 料金(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
