貸金庫盗難の真相|銀行員が破った安全神話と補償されない驚きの盲点
日本国内で「最も安全な財産保管場所」と信じられてきたメガバンクの貸金庫。その絶対的な安全神話を根底から覆したのが、大手信託銀行で白日の下に晒された巨額窃盗事件でした。行員という内部の人間によって顧客の資産がやすやすと持ち去られていた事実は、金融界のみならず社会全体に強烈な戦慄を走らせています。
富裕層や高齢者を中心に親しまれてきた貸金庫ですが、いざ盗難などの被害に遭った際、銀行側がすんなり全額補償してくれるとは限りません。そこには、利用者の大半が把握していない契約上の分厚い壁と、驚くべき免責の仕組みが存在しています。内部犯行の巧妙な手口から補償請求の過酷な現実まで、知られざる貸金庫ビジネスの暗部に迫ります。
📌 【この記事の重要ポイントまとめ】
- 要点1:信託銀行で起きた巨額窃盗事件では、行員が合鍵や顧客の認証情報を悪用し、防盗扉の奥にある顧客資産を直接盗み出していた。
- 要点2:貸金庫契約の本質は「場所の賃貸」であり、銀行の免責条項や預かり資産の立証責任が原因で、被害を受けても全額補償を受ける難易度は極めて高い。
- 要点3:2026年の資産防衛においては、貸金庫専用保険の付保や全自動型ブースの選択、預託物の克明な記録保存といった「自己防衛」が必須条件となる。
【事件の深層】三菱UFJ信託銀行貸金庫事件の経緯と行員窃盗事件の手口
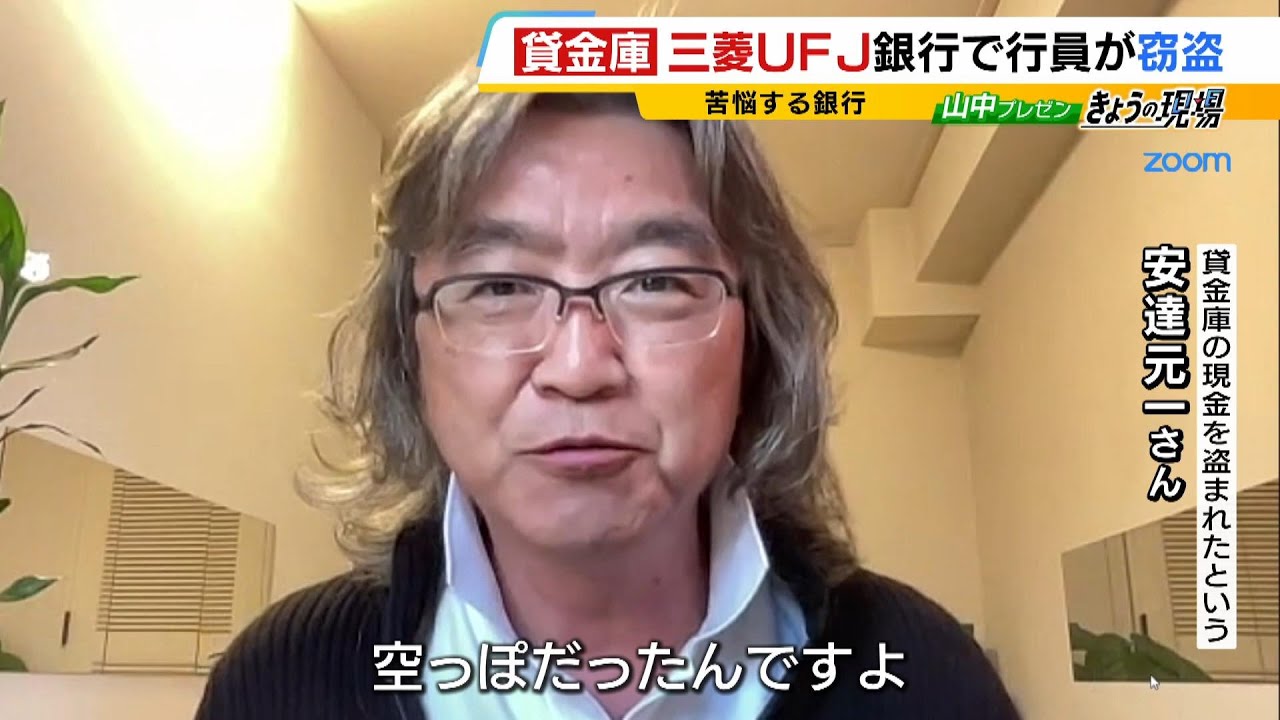
金融機関の根幹を揺るがした象徴的な事例が、三菱UFJ信託銀行貸金庫事件の経緯です。東京都内の支店に勤務していた元行員が、複数年にわたり顧客の貸金庫から金塊や高級腕時計、現金などを組織の監視をすり抜けて盗み出していた手口は、金融関係者をも絶句させました。報道各社の取材や同行の公表資料によると、被害総額は十数億円規模に達し、長期間にわたって犯行が発覚しなかった異常な実態が浮き彫りになりました。
捜査関係者の証言によって明らかになった貸金庫行員窃盗事件の手口は、極めて計画的でした。貸金庫には通常、顧客が持つ「正鍵」と銀行側が管理する「副鍵(マスターキー)」の双方が揃わなければ開扉できない厳格な二重施錠システムが採用されています。しかし容疑者の元行員は、顧客から解約や鍵紛失の相談を受けた隙を突いてスペアキーを違法に確保・複製したり、顧客が立ち去った直後の施錠点検を装って中身を抜き取ったりするなど、現場運用上の「属人的な緩み」を徹底的に突いていました。
「まさか信託銀行の制服を着た担当者が、裏で合鍵を使って自分の金庫を開けているとは夢にも思わなかった」――被害に遭った預金者が記者会見や手記で吐露したこの言葉は、日本の銀行が長年培ってきた信頼がいかに脆い土台の上に成り立っていたかを如実に物語っています。監視カメラの死角や点検記録の改ざんが重なり、密室で行われた犯行は、金融機関が抱える「性善説に基づいた内部管理」の破綻を露呈させました。

安全なはずの貸金庫でなぜ盗難が?補償されない驚きの盲点と銀行の対応
「銀行の過失で盗まれたのだから、当然全額弁済されるはずだ」と考えるのが一般的な感覚です。しかし、現実の法理と銀行実務は、被害者の期待を冷酷なまでに裏切ります。多くの利用者が契約時に見落としている最大の盲点、それが銀行貸金庫の免責条項と契約形態の違いにあります。
法律上、預金口座への預金は銀行が金銭を預かる「消費寄託契約」にあたり、銀行に厳格な返還義務が生じます。対して貸金庫は、スペースを有償で貸し出す「賃貸借契約」に過ぎません。銀行側は「安全な保管場所を提供する義務」は負っているものの、「保管物そのものを預かって管理する義務」は負っていないという法解釈が基本線となっています。そのため、規定の約款には「天災地変や銀行の責に帰すべからざる事由、あるいは精巧な偽造鍵等による開扉によって生じた損害について、銀行は責任を負わない」という強力な免責規定が並びます。
仮に行員の不正という「銀行の重大な過失」が認められたとしても、次に立ちはだかるのが貸金庫盗難の補償上限と理由です。銀行側はプライバシー保護を名目に、金庫の中に何が保管されているかを一切把握していません。中身を知らない以上、無制限の損害賠償責任を負うことはリスク管理上不可能であるため、多くの銀行約款では損害賠償の上限額(数十万〜数百万円程度)をあらかじめ設定しています。数千万円相当の金塊や貴金属が消失したとしても、約款の枠内にとどまる恐れが極めて高いのが実情です。
【立証の壁】貸金庫預かり資産の立証責任と損害賠償請求の実態
被害者が泣き寝入りを避けるために民事訴訟を起こし、貸金庫盗難被害の損害賠償請求を進めようとした場合、最も過酷な試練となるのが貸金庫預かり資産の立証責任です。民事訴訟法上、「事件当日にその金庫内に間違いなく該当の財産が存在していた事実」を証明する責任は、銀行ではなく被害者側に課されます。
「先週、確かに時価2,000万円相当のインゴットを3本入れた」と主張しても、領収書や写真だけでは法的な証拠として不十分とされるケースが少なくありません。裁判所からは「写真撮影後に自宅へ持ち帰った可能性はないか」「盗難発生前に親族に譲渡していなかったか」といった厳格な反証可能性を突きつけられます。金庫内での出し入れは完全な密室で行われるため、第三者の客観的目撃証言が存在せず、立証のハードルは絶望的なまでに高くなります。
| 保管・補償の選択肢 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 手動式貸金庫(従来型) | 行員同行開錠、物理キー併用、年額1.5万〜3.5万円 | 盗難時の補償上限:原則約款上限(100万〜500万円) | 内部行員の不正リスクが構造的に残存。高額資産の保管には不向き。 |
| 全自動式貸金庫(ロボット型) | 生体認証・専用カード、入出庫完全無人化、年額2.5万〜6万円 | 行員の物理的接触ゼロ(機械障害時の約款制限あり) | 人的な不正持ち出しリスクを極小化。今後の主流だが設置店が限定的。 |
| 貸金庫専用保険(損保特約) | 火災・盗難対象、年間保険料は評価額の0.1%〜0.3%前後 | 補償限度額:1,000万円〜数億円(契約個別設定) | 立証責任の軽減にはなるが、事前鑑定や内容明細書の事前提出が必須。 |
| 自宅設置型防盗・耐火金庫 | 初期費用10万〜50万円、重量100kg以上推奨、維持費0円 | 家財保険の貴金属特約上限(通常30万〜100万円) | 強盗・空き巣・災害時の物理的リスクが高く、巨額資産の保管は危険。 |
【実態検証】利用者の生の声と現場目線で見えた管理体制の杜撰さ
一連の事件を受けて、貸金庫盗難に対するネットの反応は急速に沸騰しました。SNSや大手掲示板では「貸金庫に預けても盗まれるなら、一体どこを信じればいいのか」「毎月高い手数料を払わせておいて、盗まれたら立証責任を客に押し付けるのは詐欺に近い」といった怒りと困惑の声が渦巻いています。知恵袋などでも「親の遺産である金貨を預けているが解約すべきか」という相談が急増しました。
現場をよく知る元銀行員への取材では、貸金庫の合鍵管理とセキュリティ盲点に関する驚くべき証言が得られました。「規定上は厳格なダブルチェック体制が義務付けられていても、昼休みや繁忙期には『鍵を金庫室のデスクに置きっぱなしにして別の業務を行う』『先輩行員の認証カードを預かって1人で作業する』といった形骸化が一部の古い支店では日常茶飯事だった」と明かします。
特に手動式の古い地下金庫室では、防犯カメラの設置台数が少なく、ブースの出入り口にしかレンズが向いていない構造も散見されます。「顧客のプライバシー保護」という名目が、皮肉にも「不正行員の行動を監視できない死角」を作り出していたのです。制度上は完璧に見えるセキュリティも、運用する人間が規範意識を失えば、いとも容易く破綻するという組織的欠陥がそこにありました。
【2026年最新動向】銀行貸金庫の安全性と専用保険の活用術
相次ぐ不祥事を受け、大手行を中心に銀行貸金庫の安全性と最新動向は劇的な転換期を迎えています。2026年現在、各金融機関は手動式貸金庫の新規受付を順次停止し、顧客自らが個室ブースで生体認証(指静脈や顔認証)を用いて操作する「全自動ロボット型貸金庫」への置き換えを猛烈なスピードで進めています。これにより、行員が保管箱の物理的な運搬や鍵の管理に一切関与できない仕組みが構築されつつあります。
さらに、万が一の事態に備える手段として注目を集めているのが貸金庫専用保険の補償範囲です。銀行側の免責条項や立証責任の壁を突破するため、大手損害保険会社が提供する貸金庫専用プランを自ら契約する富裕層が増加しています。
この専用保険は、火災・爆発・水災などの天災だけでなく、第三者や銀行員による盗難被害も明確に対象としてカバーします。ただし、加入にあたっては「保管物の購入証明書」「鑑定書」「金庫へ搬入する際の日付入り写真記録」の提出が義務付けられることが一般的です。銀行に丸投げするのではなく、「何を預けているか」を契約者自身が公式にログ化しておくことこそが、現代における決定的な防衛策となっています。

【プロの結論】犯罪心理と組織不正から導く「資産防衛の絶対ルール」
組織心理学において有名な「クレッシーの不正のトライアングル理論」によれば、不正は「動機(借金や過度なプレッシャー)」「機会(チェック体制の緩み・死角)」「正当化(後で戻せばいいという甘え)」の3要素が揃った瞬間に発生します。貸金庫ビジネスの現場には、顧客の資産額が膨大である一方、金庫内が無人・不可侵であるという「圧倒的な機会」が構造的に存在していました。
この冷徹な現実を踏まえ、本誌が導き出した貸金庫盗難事件の真相と詳細まとめに基づく判断基準は以下の通りです。安全神話に思考停止せず、用途に応じた明確な使い分けが求められます。
貸金庫の利用に向いている人
- 全自動ロボット型店舗を利用できる人:行員が介在せず、生体認証による厳格な入退室管理が徹底されている最新拠点を確保できる場合。
- 権利書や契約書などの「書類」を主目的とする人:再発行が面倒だが、盗難されても現金化が困難な重要書類の保管場所としては依然として優秀。
- 預託記録を徹底管理できる人:出し入れのたびにスマートフォンで動画や静止画を撮影し、購入証明書とともにクラウドへ日時付きで保存できる几帳面さを持つ人。
貸金庫の利用を避けるべき人
- 無記名の金塊・現金を大量に預けて放置する人:盗難時に所有権や存在事実を立証できず、銀行の免責条項に阻まれて壊滅的な損害を被るリスクが高い。
- 古い支店の手動式金庫しか選べない人:行員が鍵を預かる慣習や、死角の多い地下金庫室を運用している店舗は内部犯行の標的になりやすい。
- 「銀行だから絶対に大丈夫」と盲信している人:貸金庫が「場所貸し契約」であることを理解せず、専用保険などの二重三重のリスクヘッジを講じない人。
【貸金庫の盗難】に関するよくある質問(FAQ)
Q1:貸金庫から物が盗まれた場合、銀行は全額弁償してくれないのですか?
A1:原則として全額弁償される保証はありません。貸金庫契約は「場所の賃貸借」であり、預金のような返還保証義務がありません。行員の明らかな犯罪であっても、約款に定められた補償上限額(数百万円程度)が適用されたり、中身の存在を被害者側が立証できずに請求が退けられたりする法的なリスクが存在します。
Q2:貸金庫に預けてはいけないもの、避けたほうがいいものは何ですか?
A2:多額の現金、鑑定書のない貴金属、無記名の金塊(インゴット)などは避けるべきです。万が一の紛失・盗難時に「いくら入っていたか」を第三者に客観証明することが極めて困難だからです。預ける場合は、必ずシリアルナンバーの控え、領収書、搬入時の撮影記録を厳重に保管してください。
Q3:貸金庫の盗難被害を防ぐために、個人ができる最強の防衛策は何ですか?
A3:第一に「全自動型(生体認証方式)」の店舗を選ぶこと、第二に「貸金庫専用の損害保険」に独自加入することです。そして金庫を開閉するたびに内容物の静止画・動画をタイムスタンプ付きで記録し、自宅の別区画や安全なクラウドストレージにログを残すことが、万が一の損害賠償請求における最強の盾となります。
まとめ:安全神話に頼らない賢明な自己防衛を
「天下の大手銀行だから安全」という盲信は、もはや過去の遺物となりました。貸金庫は外部の強盗や火災・水害からは強固に守られていても、内部の人間による不正という最大の脆弱性を抱えていたことが明白になったからです。そして、いざ被害が発生したとき、銀行の約款は顧客ではなく銀行組織を守る盾として機能します。
大切な財産を守るためには、システム的に行員の介入を排除した最新の全自動設備を選び、保険による経済的バックアップを取り付け、自身の預託ログを克明に残す姿勢が不可欠です。システムと組織の限界を見極め、複線的なセキュリティ意識を持つことこそが、激変する時代を生き抜く資産防衛の鉄則です。 (出典: 貸 金庫 盗難(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
