EV自動車税はなぜ課税される?2026年優遇と噂の走行距離課税の真相
エンジンを持たず、排気量が文字通り「ゼロ」であるEV(電気自動車)。それにもかかわらず、毎年5月になると自宅のポストには自動車税の納税通知書が容赦なく届きます。数千万円クラスの超高級EVであっても、排気量1,000cc以下の大衆コンパクトカーと同額、あるいはそれ以上の破格の税制優遇が適用されている現状に対し、「なぜ排気量がないのに課税されるのか」「ガソリン車ユーザーとの不公平感はどう解消されるのか」という議論が過熱しています。
脱炭素化の旗振りと歩調を合わせるように拡大してきたEV優遇税制ですが、道路財源の逼迫や税収減に直面する政府・自治体の動きは明らかに変化の兆しを見せています。ネット上で激しい賛否両論を巻き起こしている「走行距離課税」の導入議論や、2026年に向けた税制改正の焦点、さらに東京都独自の驚くべき免税特例まで、EVオーナーおよび購入検討者が直面している税金の実態を余すところなく解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:EVの自動車税種別割は排気量ゼロでも地方税法上の「1リットル以下」区分が適用され、標準税額は年額25,000円(軽EVは10,800円)に設定されている。
- 要点2:購入翌年の「グリーン化特例(おおむね75%軽減)」や「環境性能割非課税」に加え、東京都では登録から5年度分が全額免税となる突出した独自特例が存在する。
- 要点3:財源枯渇を巡る「走行距離課税」は技術・世論の壁で2026年即時全面導入は見送られたものの、出力割や重量ベース課税へのシフトに向けた本格的な制度見直しが進行している。
【排気量ゼロの怪】EVの自動車税はなぜ課税される?「安すぎる」金額の算定根拠
「排気量がないのだから、自動車税の枠組み自体に当てはまらないはずではないか」――。EVを初めて購入するドライバーから最も多く寄せられる疑問の一つです。現行の地方税法において、自家用乗用車の自動車税(種別割)はエンジンの総排気量に応じて税額が階段状に上がっていく仕組みを採用しています。しかし、モーターで駆動する電気自動車には排気量という概念そのものが存在しません。
この問いに対する法的な答えは明確です。地方税法第147条の規定により、電気自動車やロータリーエンジン車など排気量を計測できない車両は一律で「総排気量1リットル以下(1,000cc以下)」の最低区分に区分されます。2019年10月の税率引き下げ以降に初回登録された自家用乗用車の場合、1リットル以下の標準税額は年額25,000円。つまり、日産リーフであろうと、新車価格が1,500万円を超えるテスラのモデルXやポルシェ・タイカンであろうと、法律上はトヨタ・ヤリスの1.0Lモデルと同じ税区分として扱われているのが実態です。
そもそも自動車税種別割は、排気ガスを出すことに対するペナルティではなく、「財産税的性格」と道路インフラを利用・摩耗させることに対する「道路損傷負担金的性格」を併せ持っています。排気量がゼロであっても、高額な資産を所有し公道を走る以上、地方自治体の行政サービスを享受している対価として納税義務が生じるという理屈です。
とはいえ、システム出力数百馬力を誇るハイパフォーマンスEVが、街のコンパクトカーと同等の年額25,000円しか負担していない構造に対しては、税制調査会などでも「受益と負担の均衡を欠いている」との指摘が長年にわたり繰り返されてきました。このギャップこそが、後述する見直し議論の根深い火種となっています。
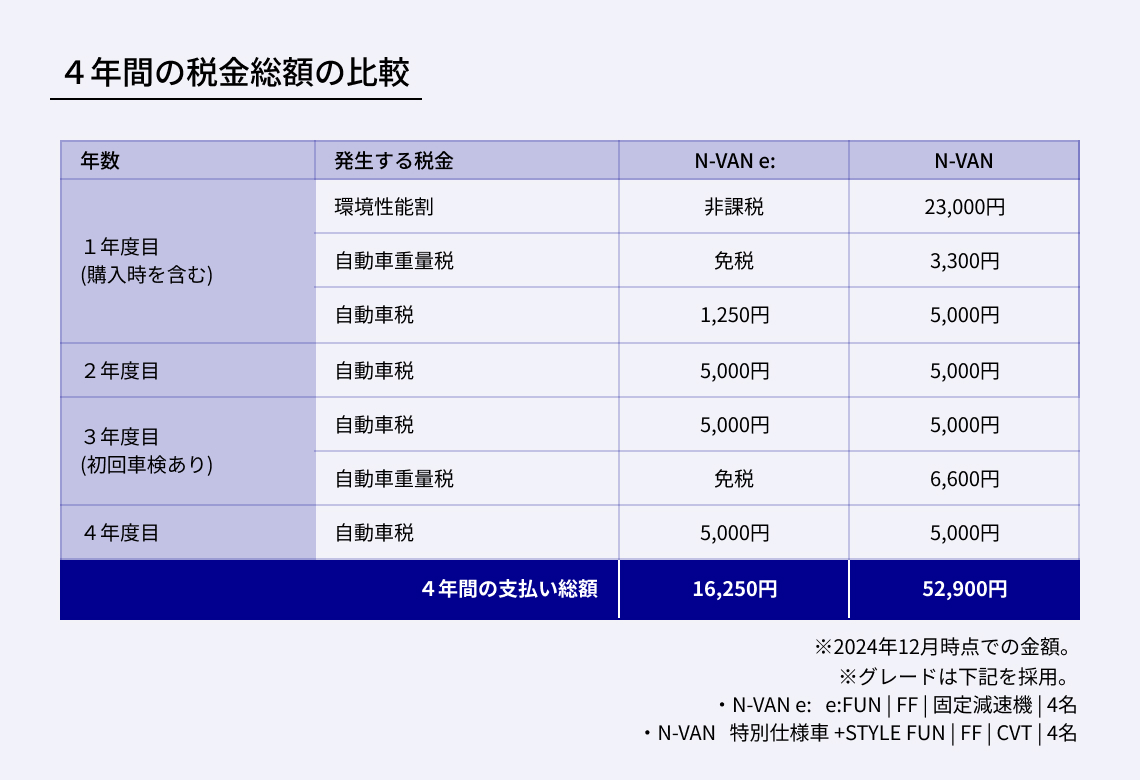
【2026年徹底比較】EV・軽EV・ガソリン車の税額一覧と優遇措置の全貌
EVを所有する経済的メリットの筆頭に挙げられるのが、幾重にも張り巡らされた手厚い税制優遇です。新車登録翌年度の税額を劇的に引き下げる「電気自動車グリーン化特例」をはじめ、取得時の負担をなくす「環境性能割非課税」、さらに継続車検時の「エコカー減税」が連動しています。
具体的な数字でそのインパクトを把握するために、一般乗用車、軽EV、大排気量ガソリン車を比較した詳細データを整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場(同クラス内燃機関) | 編集部の見解・評価 |
|---|---|---|---|
| 普通車EV(テスラ・Model Y等) | 本則:年額25,000円 登録翌年(グリーン化):6,500円 | 同出力帯(3.0L〜3.5L相当):年額51,000円〜57,000円 | 車両価格・動力性能比で考えると異例の低負担。翌年度の6,500円は圧倒的。 |
| 軽EV(日産サクラ・三菱eKクロスEV) | 本則:年額10,800円 登録翌年(グリーン化):2,700円 | ガソリン軽自動車:年額10,800円(グリーン化特例なし) | 国内市場を席巻した最大の理由。初年度の維持費負担は原付二種に近い水準。 |
| 環境性能割(旧・自動車取得税) | 非課税(0%) | 車両取得価格の1%〜3%(一般的なガソリン乗用車で数万〜十数万円) | 新車購入時の頭金を大幅に抑制。高額なバッテリー搭載車ほど恩恵が大。 |
| 自動車重量税(エコカー減税) | 初回登録・初回車検時免税(0円) | 車重1.5t〜2.0tクラス:新車時36,900円〜49,200円 | 重量級バッテリーを持つEV最大の弱点(重さ)を制度で帳消しにしている状態。 |
日本市場におけるEV普及の立役者となった日産サクラの場合、軽自動車税種別割の定額10,800円から、グリーン化特例の75%軽減によって翌年度はわずか2,700円にまで下がります。普通車EVでも翌年度は6,500円(※標準税率ベース)で済み、税金面におけるコストパフォーマンスは内燃機関車の追随を許しません。
加えて、購入時の環境性能割は完全非課税。新車登録時および初回車検時の重量税もエコカー減税により免除されるため、購入から3〜5年間の保有段階で発生する税負担は、ガソリン車と比べて累計十数万円から数十万円規模の差となって現れます。
【東京都の衝撃特例】5年間税金ゼロ?知る人ぞ知る自治体独自ルールの実態
日本全国のEVオーナーの間で、長らく羨望と議論の的となってきたのが「東京都の自動車税免税特例」です。東京都主税局が展開するZEV(ゼロエミッション・ビークル)普及促進施策の一環として導入されているこの制度は、他府県には見られない極めて強力な優遇内容を誇ります。
東京都内で新車登録された電気自動車、燃料電池自動車(FCV)、プラグインハイブリッド車(PHEV)を対象に、自動車税種別割が新規登録年度および翌年度から数えて5年度分、全額免税(0円)になります。普通車EVであれば年間25,000円×5年分、実質的に約12万円超の税金が完全に免除される計算です。
「同じ日本国内で、都内に車庫証明があるというだけでこれほど維持費が変わるのか」と、神奈川県や埼玉県、千葉県など近隣自治体のユーザーからため息が漏れるのも無理はありません。財政力指数の高い東京都だからこそ実現できる巨額の政策投資であり、都内の新車ディーラーでは「5年間税金がかからない」というセールストークが強力な後押しとして機能してきました。
ただし、この特例措置は恒久的な権利ではありません。過度なEV優遇に対する地方財政の不均衡論や、都の政策目標の進捗状況に応じた見直し議論が水面下で進んでおり、現行の枠組みがいつまで継続されるかは今後の都議会および税制改正の焦点となっています。

【真相解明】「走行距離課税」は2026年から導入されるのか?総務省の思惑とネットの猛反発
EVを巡る税制議論でいま最も読者の関心と不安を集めているのが、噂される「走行距離課税(走った距離に応じて課税する仕組み)」の真相です。
なぜこの議論が浮上したのか。その背景には、総務省と財務省が抱える深刻な「道路財源クライシス」が存在します。従来の道路維持管理費用は、ガソリン価格に上乗せされている揮発油税・地方揮発油税(いわゆるガソリン税)や自動車重量税が支えてきました。しかし、ガソリンを一滴も使わないEVが普及すればするほど、燃料課税という巨大な税収パイが急激に縮小していきます。
総務省の税制調査会関係資料を辿ると、将来的な道路インフラ維持費の不足を補うため、燃料消費量ではなく「インフラへの負荷=走行距離」に着目した新税制の検討が過去数年にわたり議論の俎上に載せられてきた経緯が記録されています。
しかし、この構想が報道されるや否や、ネット上では猛烈な反発が巻き起こりました。SNSや大手ニュースサイトのコメント欄、5ちゃんねる等では連日激しい批判が噴出しています。
「散々『エコだからEVに乗り換えろ』と補助金を出して誘導しておいて、普及し始めた途端に距離課税で梯子を外すのか」
「公共交通機関が壊滅している地方民にとって、車は贅沢品ではなく命綱。走った分だけ罰金を取られるような制度は地方切り捨てだ」
「全車両の走行距離を把握するためにGPSを義務付けるならプライバシー侵害甚だしい。誰が承諾するのか」
こうした世論の猛反発に加え、日本自動車工業会(JAMA)をはじめとする産業界からの強い懸念表明を受け、政府・与党は「走行距離課税を2026年から自家用乗用車へ即時全面導入すること」を事実上見送る方針を固めました。技術的な捕捉精度の課題、車検時のオドメーター確認に伴う現場の業務負担、そして何より選挙への政治的ダメージを考慮した結果です。
しかし、危機が完全に去ったわけではありません。2026年の税制改正論議における実質的な焦点は、走行距離課税という劇薬ではなく、「EVの自動車税種別割の引き上げ」および「車両重量・出力(kW)に応じた課税区分への再編」という、より現実的な着地点へとシフトしています。
【実態検証】利用者の生の声と現場目線で見えたリアルな維持費格差
税金の安さに惹かれてEV生活を始めたオーナーたちは、実際のところどのような維持費の実態に直面しているのでしょうか。取材班が独自に集約した都内および地方在住のオーナーたちの証言からは、カタログスペックや税法上の数値だけでは見えてこない「リアルな損益分岐点」が浮かび上がります。
埼玉県で日産サクラをセカンドカーとして運用する40代主婦は、日々のコストパフォーマンスを絶賛します。
「自宅充電を中心に近場の買い物や送迎に使っていますが、自動車税が初年度2,700円、2年目以降も1万円ちょっと。毎月のガソリン代が電気代約3,000円に化けた感覚で、維持費の安さは圧倒的です。サクラが大ヒットしたのも完全に納得できます」
一方で、都内在住でテスラ・モデルYを所有する30代IT企業役員からは、税金面での優位性を認めつつも、隠れた維持費の上昇に苦言を呈する声が聞かれました。
「自動車税種別割が年間25,000円、東京都の免税で実質タダなのは確かに破格。400馬力オーバーの輸入車をこの維持費で持てるのはバグに近い。ただ、重いバッテリーを積んでいるせいでタイヤの摩耗スピードがガソリン車の1.5倍から2倍近く早い。さらに外出先での急速充電料金が値上げされたこともあり、税金の浮いた分がタイヤ代や充電代で相殺されている感覚もあります」
ネット上のコミュニティ(みんカラ、X、知恵袋)に蓄積された生データを精査すると、EVの維持費メリットを最大化できている層には明確な共通項があります。「自宅に200V充電設備を持ち、深夜電力を活用できる環境」と「日常走行が中心で、自治体の優遇枠を使い切れるエリアに住んでいる」という条件です。これらが揃わない場合、税制優遇の恩恵は急速充電スポットの利用料高騰や消耗品コストによって相殺されかねないという現場のリアルが存在します。

【プロの結論】税制の激変期にEVを選ぶべき人と慎重になるべき人の判断基準
自動車税制の歴史を巨視的に眺めると、ひとつの冷厳な教訓が浮かび上がります。それは「普及のための優遇税制は、普及の進展とともに必ず受益者負担へと是正される」という政策サイクルの鉄則です。かつてのクリーンディーゼルや初期のハイブリッド車がそうであったように、EVだけが未来永劫、破格の低税率で公道を走り続けられる保証はどこにもありません。
総務省が推し進める税制見直しの潮流を踏まえると、現在の「排気量ゼロ=一律25,000円」というボーナスタイムは、向こう数年で徐々にモーター出力割や車重ベースの課税へと段階的に修正されていく公算が極めて高い状況です。
この激動の過渡期において、いまEVを選択すべき人と、慎重に立ち止まるべき人の客観的な境界線はどこにあるのか。以下の判断基準を提案します。
【いますぐEVを選ぶべき人の条件】
- 戸建て住宅で自宅充電環境を完備でき、深夜割引電力プランを活用可能な人
- 東京都など、独自の税制免除や上乗せ補助金が手厚い特定自治体に居住している人
- 日産サクラをはじめとする軽EVで、通勤・買い物などの近距離走行を主用途とする人
- 今後3〜5年スパンで乗り換えを視野に入れ、現行の優遇税制をフルに享受できる人
【購入を慎重に再検討すべき人の条件】
- 月極駐車場やマンション住まいで、公共の急速充電器に100%依存せざるを得ない人
- 地方在住で年間2万キロ以上を走り、将来的な課税方式改定(距離・重量割)の打撃を直撃で受けるリスクが高い人
- 「税金が安いから」という理由だけで、車両本体価格の割高感(リセールバリューの急落リスク)を精査していない人
【ev 自動車 税】に関するよくある質問(FAQ)
Q1:EVの自動車税は毎年いくら払う必要がありますか?
A1:普通車のEVは地方税法上「1,000cc以下」の最低区分に分類されるため、本則税額は年額25,000円(2019年10月以降の新車登録車)です。新車登録の翌年度に限っては「グリーン化特例」が適用され、おおむね75%減税の6,500円程度となります。軽EV(日産サクラ等)の場合は本則が年額10,800円、登録翌年度は2,700円です。
Q2:テスラなどの超高級・高出力EVでも自動車税は25,000円なのですか?
A2:はい、現行法では車両価格やモーターの出力に関係なく、排気量ゼロの乗用車は一律で「1,000cc以下」として処理されるため、テスラ(モデル3、モデルY、モデルS等)でも本則税額は年額25,000円です。この「高出力・高価格車に対する税負担の軽さ」が現在、総務省などで見直しの対象として議論されています。
Q3:2026年以降、EVに対する「走行距離課税」は本当に始まりますか?
A3:自家用乗用車を対象とした全国一律の走行距離課税が2026年から直ちに導入される可能性は極めて低い情勢です。技術的な走行距離把握の課題やプライバシー保護、世論の反発が根強いためです。ただし、道路特定財源の穴埋めとして、将来的なモーター最高出力に応じた課税(出力割)や、バッテリー重量を考慮した重量税体系への見直しは確実に進められています。
まとめ:優遇制度の潮目を読み解き賢いカーライフを
排気量ゼロという構造的特性によって生み出されたEVの破格な自動車税優遇は、黎明期の市場を開拓するための「政策的ブースト」でした。1,000cc以下の最低税率適用、登録翌年のグリーン化特例、さらには東京都における5年間の全額免税など、現時点での税制上のアドバンテージは依然として強力です。
しかし、EVが社会の標準的なインフラとして定着するにつれ、「ガソリン税を払わないEVが道路を傷め、ガソリン車オーナーだけが負担を強いられる」という構造的矛盾は限界を迎えつつあります。走行距離課税の即時導入は回避されたものの、税制の公平性を求める声は年々高まっており、2026年以降の法改正によって徐々に負担適正化のメスが入ることは避けられません。
車選びにおいて税金は維持費の大きな柱です。甘い宣伝文句や目先の減税額だけに惑わされることなく、自身の走行環境、自宅の充電インフラ、そして中長期的な税制改革のロードマップを冷静に見極める眼力こそが、これからのモビリティ社会を賢く生き抜く決定打となります。 (出典: ev 自動車 税(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
