マイナンバーカード口座紐付けは怖い?残高筒抜けの真相とリスク徹底検証
行政のデジタル化が加速する中、依然として多くの生活者が拭い去れない疑問を抱えています。それが「マイナンバーカードと銀行口座の紐付けに対する生理的な恐怖感」です。「預金残高や資産が国に監視されるのではないか」「ある日突然、税金が勝手に引き落とされるのではないか」といった警戒感は、SNSやネット掲示板を中心に根強く渦巻いています。
こうした不安は単なる杞憂なのか、それとも制度やシステムに潜在する構造的リスクによるものなのか。本稿では、デジタル庁の公開データや法改正の経緯、関係省庁への取材をもとに、公金受取口座登録の真実を論理的かつ客観的に解き明かします。デマと事実の境界線を明確にし、今どのような防衛策を取るべきかを検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:公金受取口座の登録によって国が預金残高や取引履歴を常時監視することはシステム上不可能であり、勝手な引き落としも法的に認められていません。
- 要点2:過去に発生した別人口座の誤登録事案を受けてデジタル庁は照合システムを全面改修しており、登録は義務ではなくいつでもマイナポータルから削除・変更が可能です。
- 要点3:税務調査での資産照会と公金受取口座制度は法的根拠が全く別物であり、過度な不安を抱く必要はない一方で、リスクを最小限に抑える「専用口座の運用」が有効です。
【真相究明】マイナンバーカードの口座紐付けが「怖い」と感じる決定的な理由とは?
「マイナンバーカードの口座紐付けが怖い」と検索するユーザーの深層心理には、国家による個人資産の不可視なコントロールに対する根源的な不信感があります。とりわけ広範に拡散されたのが「公金受取口座を登録すると、個人の預金残高が国に筒抜けになる」という言説です。
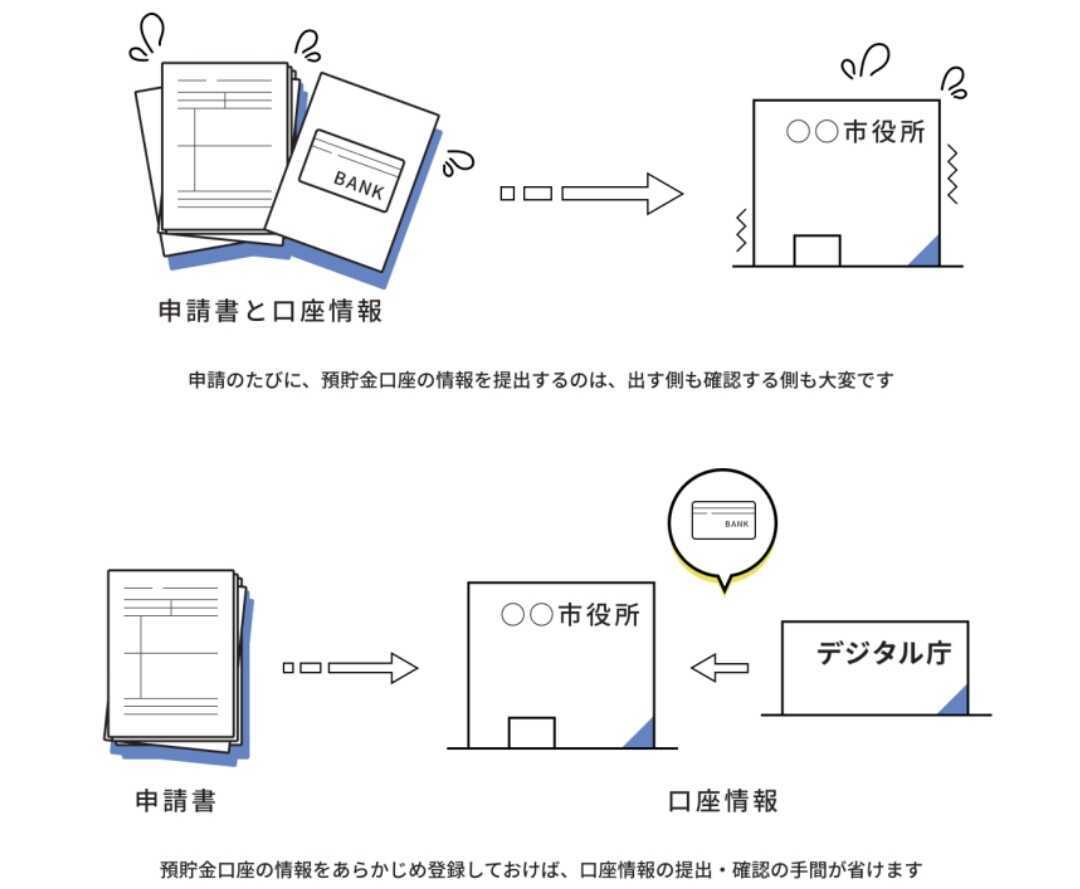
しかし、技術的・法的な仕組みを冷静に精査すると、この懸念には明確な誤解が含まれています。マイナンバーカードと連携する「公金受取口座登録制度」において国がマイナポータル経由で保持する情報は、金融機関名、支店名、口座種別、口座番号、口座名義人の5項目のみです。
日本銀行や各民間金融機関の勘定系システムとデジタル庁のサーバーが直接つながり、日々の預金残高や入出金明細をリアルタイムに吸い上げるような照会APIは存在しません。給付金や還付金の受取口座を国にあらかじめ通知している状態であり、民間のアルバイト先に給与振込口座を提出する行為と情報保持のレベルは同一です。
さらに「マイナンバーカードの口座紐付けによって勝手に税金や保険料が引き落とされるのではないか」という噂も後を絶ちません。こちらも法的に完全な誤りです。銀行口座からの自動引き落とし(口座振替)には、預金者本人が金融機関に対して「預金口座振替依頼書」を提出するか、二段階認証を伴うWeb口座振替受付サービス等で能動的に承認を与える必要があります。公金受取口座の登録情報だけを根拠に、行政機関が預金者の同意なく資金を引き落とす法的権限は一切ありません。
【制度のリアル】税務調査での資産把握と預貯金付番|知っておくべき「法的な線引き」
一方で、火のないところに煙は立たないと言われるように、恐怖が煽られる背景には「預貯金口座へのマイナンバー付番」と「公金受取口座」の混同があります。この2つの制度は、目的も法的根拠も明確に切り分けられています。
まず、税務署による資産把握の現実について見ていきます。「マイナンバーを紐付けると税務調査で資産がすべて把握される」という不安がありますが、国税庁は国税通則法や国税徴収法に基づき、マイナンバー制度導入以前から令状や法律上の質問検査権を用いて民間金融機関へ口座照会を行う権限を有していました。悪質な所得隠しや相続税の申告漏れが疑われる場合、行政はマイナンバーの有無に関わらず、氏名・生年月日・住所から名寄せを行い、徹底した資金追跡を実施しています。
では、何が変わったのか。2018年から金融機関で口座開設時にマイナンバーの提示が求められるようになり、2024年4月からは「口座管理法(公的身分証明書等の提示による預貯金口座の管理に関する法律)」が施行されました。これにより、預金者が希望すれば保有する全口座へマイナンバーを付番(一括管理)できる環境が整備されました。
生活者が最も注視している「マイナンバーの口座紐付けはいつから義務化されるのか」「登録しないとどうなるのか」という論点について、現状のステータスは以下の通りです。
- 公金受取口座の登録:完全な任意。登録しなくても罰則や不利益処分は一切なく、給付金申請時に従来どおり通帳の写し等を提出すれば給付は受けられます。
- 預貯金口座への付番:原則として預金者の任意同意ベース。金融機関からの照会通知に対して期限内に回答しない場合に同意したものとみなす特例措置(いわゆるオプトアウト方式)の法整備が進められましたが、国民感情とプライバシー配慮の観点から、国が一方的かつ無条件に全預貯金を強制紐付けする運用には至っていません。
【徹底比較】公金受取口座のメリット・デメリットと情報漏洩リスク
感情論を排し、合理的な損得勘定とリスクの大きさを天秤にかける必要があります。公金受取口座を登録することによる利便性と、背負うことになるマイナポータル上の危険性を比較表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 給付・還付のスピード | 所得税確定申告の還付金が最短2〜3週間程度で入金。緊急給付金も申請書類レスで受給可能。 | 従来は書面確認により約1〜1.5ヶ月を要するケースが一般的。 | 確定申告者や子育て関連給付を頻繁に受ける世帯にとって利便性の恩恵は極めて大きい。 |
| 登録データの安全性 | 過去に発生した別人口座の誤登録事案(約13万件の点検・是正措置)を経て、カナ氏名自動突合システムを導入済み。 | 民間FinTechサービスと同等水準のセキュリティ基準(暗号化・二要素認証)。 | ヒューマンエラーによる誤登録はほぼ遮断されたが、政府ITインフラへの信頼回復にはなお時間を要する。 |
| 情報漏洩時の実害リスク | マイナンバーや口座番号自体が流出しても、4桁の暗証番号や顔認証がなければ不正出金は不可能。 | 銀行名と口座番号の露出自体は、従来の紙の領収書や請求書と同等のリスク。 | 直接的な金銭盗難リスクは極めて低いが、詐欺グループによるフィッシング等の標的になる心理的不安は残る。 |
| 制度からの離脱(解除) | マイナポータルからオンライン上で即時削除(登録抹消)が可能。 | 一般的な行政登録解除と同等、申請手数料等は一切不要。 | いつでも自由に解除できる設計が担保されている点は、心理的バリアを下げる重要要素。 |
デジタル庁が過去のトラブルを受けて講じた「公金受取口座の誤登録対策」により、かつて自治体窓口の共有端末で前利用者のログアウト漏れが引き起こしたような初歩的な登録ミスは、氏名突合機能の実装によって防がれています。システムの穴は確実に塞がれつつあるのが現在の到達点です。

【実態検証】ネットの反応と市民が抱く不信感の社会心理学的背景
なぜこれほど客観的リスクが低く抑えられているにもかかわらず、SNSや知恵袋、ヤフコメ等のネットコミュニティでは「口座紐付け反対」「登録解除した」という強い拒絶反応が渦巻くのでしょうか。
実際にネット上で散見される生の声を見てみると、単なる技術的理解の不足にとどまらない、国家と個人の距離感に対する根深い警戒が浮かび上がってきます。
- 「一度口座を教えたら、将来預金封鎖や財産税が導入されたときに真っ先に狙い撃ちにされるのではないか」(X上の投稿)
- 「残高は見られないと言いながら、法改正を繰り返してなし崩し的に全資産を把握するのが国の常套手段だ」(Yahoo!ニュース コメント欄)
- 「マイナポイントの2万円に釣られて登録してしまったが、ニュースを見るたびに不安になり結局マイナポータルから解除した」(知恵袋の相談手記)
社会心理学の視点から見ると、この現象は「心理的リアクタンス(自由の侵害に対する抵抗)」と「制度的トラウマ」の複合作用として説明できます。
昭和から平成にかけての消えた年金問題や、マイナ保険証移行時のトラブル報道など、国民は「行政のデータ管理能力」に対して手痛い失望を繰り返してきました。加えて、政府がポイント付与という金銭的インセンティブで登録を急がせ、続いて健康保険証の原則廃止という事実上の強硬手段を取ったことが、生活者側に「自律的な決定権を奪われた」という強い反発を生む土壌となったのです。
技術的に安全であることと、市民が感情として信頼できることは全く別次元の問題です。この信頼の断絶こそが、「口座紐付け=怖い」という集団的直感の正体にほかなりません。
【不安解消】口座登録の解除方法と「使ってはいけない口座」の防衛策
もし現在、不安を抱えたまま口座を紐付けてしまっているなら、精神的平穏を取り戻すための具体的な防衛策を講じるべきです。口座登録は、いつでも法的にペナルティなく撤回できます。
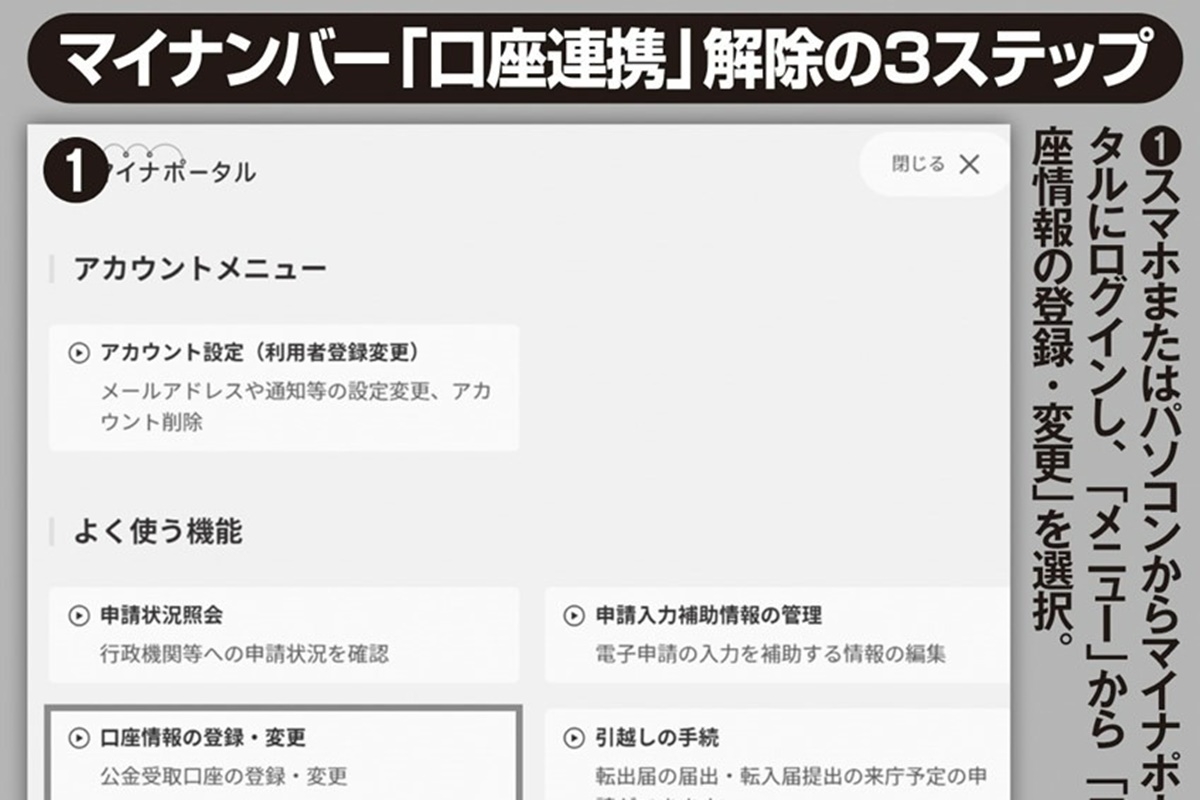
マイナポータルから公金受取口座を削除・解除する手順
スマートフォンとマイナンバーカードがあれば、作業は数分で完了します。
- 「マイナポータル」アプリを起動し、暗証番号を入力してログインする。
- ホーム画面のメニューから「公金受取口座の登録・変更」を選択する。
- 現在登録されている金融機関情報の確認画面に進み、最下部にある「口座情報の登録を削除する」をタップする。
- 確認事項を一読し、削除を確定する。
この処理を完了した瞬間から、デジタル庁のデータベース上で口座情報との紐付けは抹消されます。将来給付金が必要になった際には、再びいつでも再登録が可能です。
リスクを最小化する口座選びの鉄則
「給付金の利便性は享受したいが、メインの資産を国に意識されたくない」と考える場合、絶対に避けるべきなのが「給与振込口座」「生活費決済口座」「多額の定期預金があるメインバンク」の登録です。
最も賢明な運用方法は、普段の生活費決済とは完全に切り離された「残高が数千円程度のネット銀行やサブ口座」を公金受取口座として指定することです。給付金が振り込まれたら速やかにメイン口座へ資金を移し替えるルールを徹底すれば、万が一のシステム障害や不正アクセス、将来的な制度変更に対するリスクエクスポージャーを物理的に極小化できます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
感情論に流されず、自身のライフスタイルと照らし合わせて合理的に判断するための基準を提示します。
▼登録をおすすめできる人:
- 毎年確定申告を行い、所得税の還付をスピーディに受け取りたい個人事業主や副業ワーカー
- 児童手当など自治体からの定時給付金を受け取っている子育て世帯
- サブ口座を所有しており、メインの資産と明確に口座を切り分けて管理できるリテラシーのある人
▼登録を慎重に見送るべき人:
- 行政のシステム管理に対して強い不安や不快感を覚え、紐付けていること自体が日々の精神的ストレスになる人
- 銀行口座を1つしか持っておらず、全財産が入っているメインバンクしか指定できない人
- 還付申告や給付金受け取りの予定が当面なく、早期入金の恩恵を受ける機会がない人
【マイナンバーカード 口座紐付け 怖い】に関するよくある質問(FAQ)
Q1:公金受取口座を登録しないと、将来的に罰則や増税などの不利益はありますか?
A1:一切ありません。公金受取口座の登録は法律上完全な任意です。登録しなくても税率が上がったり、罰則が科されるような規定は存在しません。給付金を受ける際に口座情報の書類確認が必要になるという手続き上の手間の違いがあるだけです。
Q2:口座紐付けを行うことで、会社や家族に預金残高や副業の収入がバレることはありますか?
A2:構造上、絶対にバレません。マイナポータルの口座情報は本人と給付を行う行政機関しか照会できず、勤務先企業や親族がアクセスする権限はありません。副業が会社に知られる原因は、住民税の「特別徴収(給与天引き)」の税額差異によるものであり、公金受取口座の有無とは全く無関係です。
Q3:マイナンバーカードを紛失したり盗難に遭った場合、口座から預金が不正に引き出される危険はありますか?
A3:カード単体から預金が引き出されることはありません。公金受取口座は入金専用の宛先データであり、キャッシュカードや通帳の機能は持ち合わせていません。また、マイナポータルにアクセスするには数字4桁の利用者証明用電子証明書の暗証番号が必要であり、3回連続で間違えると自動ロックがかかります。
Q4:一度マイナポータルから口座情報を削除・解除した場合、将来また必要になったら再登録できますか?
A4:何回でも再登録可能です。解除したことによるブラックリスト化や手数料の発生といったペナルティも一切ありません。必要な時だけ登録し、給付金を受け取った後に削除するという運用も制度上完全に認められています。
まとめ:過度な恐怖を脱し、冷静なリスク管理でデジタル社会を生き抜く
マイナンバーカードの口座紐付けに対する恐怖の多くは、「預金残高の常時監視」や「勝手な引き落とし」といった事実無根の都市伝説と、過去の行政トラブルによる不信感が混ざり合って生まれたものです。現行のシステムにおいて、国が口座番号を知るだけで個人の全財産を支配することは不可能です。
しかし、国家に個人情報を預けることへの心理的抵抗感は、市民として至極健全な感覚でもあります。無理に登録する必要は全くなく、利便性を取る場合であっても「残高の少ない専用サブ口座を紐付ける」「不安ならマイナポータルから削除する」といった現実的なリスクヘッジが十分に可能です。
根拠のないデマに怯えることなく、制度の輪郭と法的な防壁を正しく理解した上で、自らの意思でデジタル行政と適切な距離感を保つこと。それこそが、情報が交錯する社会において自身の財産とプライバシーを守る最も確実な姿勢と言えます。 (出典: マイナンバーカード 口座紐付け 怖い(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
