癌治療費は実際いくらか?数百万円の噂の真相と2026年公的支援策
「がんと告知された瞬間、頭を真っ白にしたのは病魔への恐怖だけではなかった。『これから数百万、数千万円が消え、家族の生活が破綻するのではないか』という底知れぬ金銭的不安だった」——闘病記の出版記念会見や医療ソーシャルワーカーの相談窓口で、患者やその家族から必ずと言っていいほど聞かれる悲痛な告白だ。ネット上では「癌の治療費は青天井」「家を一軒売る覚悟がいる」といったセンセーショナルな言説が今なお拡散され、不安に駆られた人々が高額な民間保険や不確かな民間療法にすがる光景も散見される。
しかし、2026年現在の公的医療保険制度と臨床統計を丹念に紐解くと、世間に広がる「数百万円」という言説の正体と、患者が実際に窓口で支払う金銭のリアルな実態には、明らかな乖離があることが分かる。本稿では、医療経済の取材データ、臨床現場の手記、厚生労働省の公表統計を統合し、ステージ別の治療費相場から高額療養費制度の実力、先進医療費の嘘と真実までを白日の下に晒す。
📌 【この記事の重要ポイントまとめ】
- 要点1:保険適用の標準治療であれば、高額療養費制度によって年収約370万〜770万円世帯の実質自己負担額は月約8万〜9万円(多数回該当なら約4万4,000円)が上限となる。
- 要点2:「数百万円かかる」という噂の正体は、全額自己負担の自由診療・先進医療の技術料、差額ベッド代、そして治療長期化に伴う休職・失職による「収入減」が混同されたもの。
- 要点3:2026年最新のマイナ保険証活用による限度額適用認定証の自動連携など、制度を正しく理解し迅速に手続きを踏めば、治療費パニックによる家計崩壊は確実に回避できる。
【噂の真相を徹底検証】癌の治療費は一体いくらかかる?「数百万円かかる」説のウソと真実
「癌の治療費には数百万円かかる」という言説は、完全なデマではないが、重大な前提条件の混同によって生まれたレトリックだ。医療経済の実態を追跡すると、多くの人々が「総医療費(健康保険組合などの負担分を含めた10割の総額)」と「窓口での患者自己負担額(原則1〜3割、さらに上限設定あり)」を同一視してしまっている構造が浮き彫りになる。
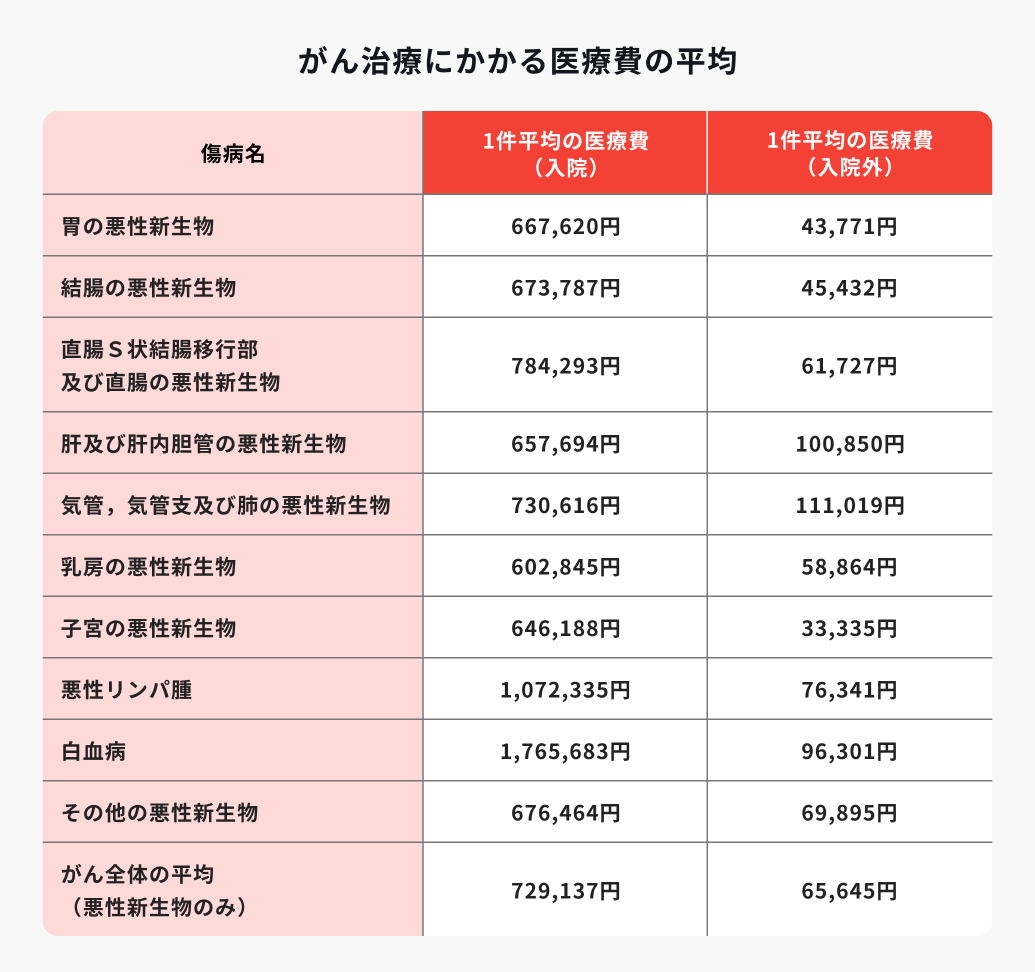
国立がん研究センターなどの推計データによると、一般的な胃がんや大腸がん、乳がんで手術や抗がん剤治療を受けた場合、1年間の総医療費(10割分)は150万〜350万円程度に達するケースが珍しくない。これだけを見れば「やはり数百万円かかるではないか」と感じるかもしれない。だが、日本国内で保険診療を受ける限り、私たちが支払うのは原則3割(70歳以上は所得に応じて1〜3割)であり、さらに後述する「高額療養費制度」が機能するため、窓口での実質負担は劇的に圧縮される。
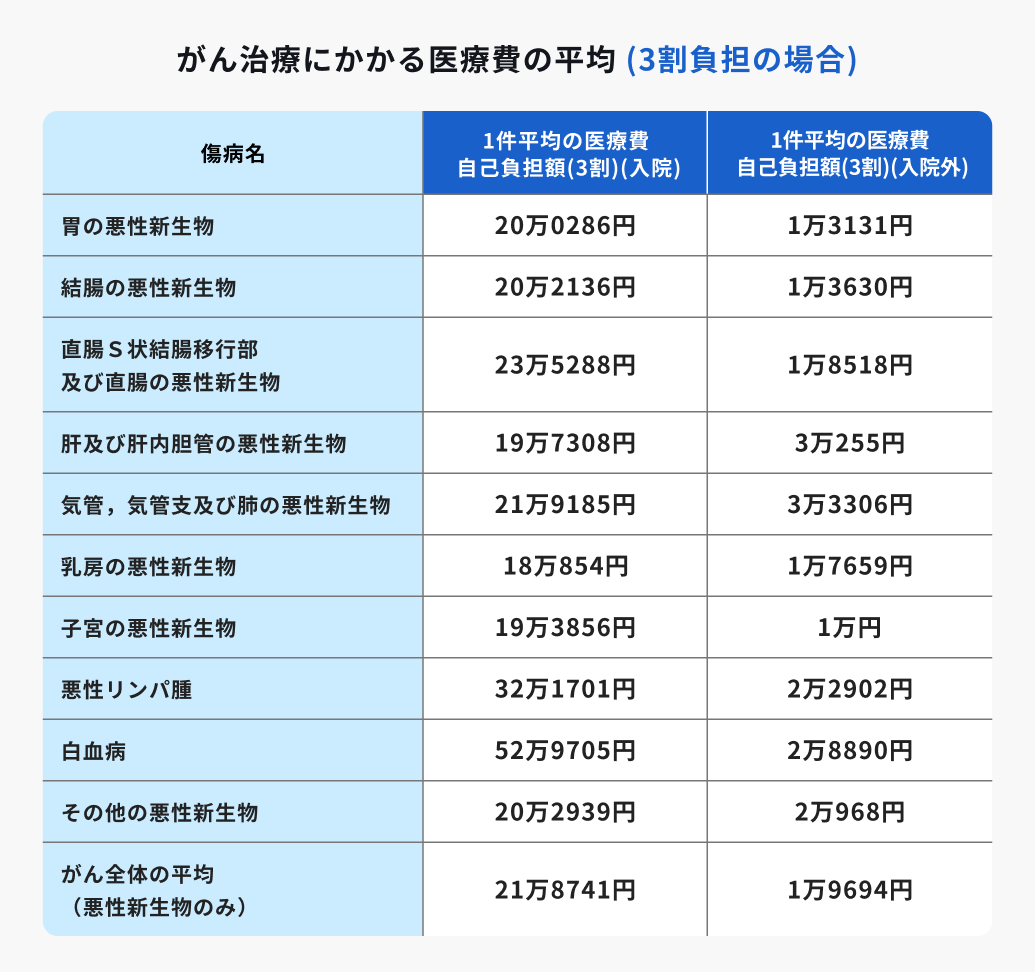
厚生労働省の医療給付実態調査などを基にした分析では、保険診療の範囲内におけるがん治療費自己負担額の年間中央値は、およそ20万〜40万円前後に収まるのが一般的だ。ではなぜ、ネット上や患者の手記には「300万円支払った」「貯金が底をついた」という証言が溢れているのか。その要因は、公的医療保険が一切効かない「自由診療」「先進医療」「入院時の差額ベッド代」、そして「治療中の収入激減」が合算されて語られている点にある。

【実態検証】ステージ別がん治療費比較と現場データが示すリアルな相場
がんの治療費は、部位(がん種)だけでなく、発見時の進行度合い(ステージ)によって劇的に変動する。早期発見であれば日帰り手術や短期入院で完結する一方、進行期では抗がん剤治療や分子標的薬の投与が年単位で継続するためだ。報道各社の医療取材データおよび臨床統計を精査し、一般的な標準治療における費用の内訳を比較検証した。
| 進行度(ステージ) | 詳細・数値データ(総医療費10割) | 一般的な基準・相場(高額療養費適用後) | 編集部の見解・現場評価 |
|---|---|---|---|
| ステージI(早期) | 約50万〜100万円 (内視鏡的切除、局所手術、短期入院) | 約8万〜15万円 (入院1回+検査代等) | 入院期間は3〜7日程度。追加の薬物療法が不要なケースが多く、家計への打撃は極めて限定的。 |
| ステージII〜III(局所進行) | 約150万〜350万円 (外科手術、術前術後化学療法、放射線) | 約25万〜50万円 (手術月+抗がん剤通院数ヶ月) | 手術後の外来化学療法が半年〜1年続く。月々の負担は限度額内に収まるが、通院交通費や体調不良による休職が重なる。 |
| ステージIV(遠隔転移・再発) | 年間約300万〜1,000万円超 (分子標的薬・免疫抗がん剤の長期投与) | 年間約55万〜100万円 (多数回該当適用で月額約4.4万円) | 治療が数年に及ぶ「慢性疾患化」が進行。月ごとの出費は固定化されるものの、累積総額と就労維持の難しさが最大の課題となる。 |
現場のがん専門看護師や相談員を取材すると、ステージIであれば生命保険の一時金すら使わずに普通預金だけで手取り早く対応できるケースが大半である。しかし、ステージIII後半からIVへと進むにつれ、「一度に大きな額が飛ぶ」のではなく「毎月決まった上限額が口座から引き落とされ続ける」という持久戦の様相を呈してくる。この実態を把握しているかどうかが、家計防衛の分水嶺となる。
【知っておくべき盲点】抗がん剤治療費用詳細まとめと通院長期化の落とし穴
現代のがん治療において、医療費の総額を最も大きく左右するのが薬物療法、すなわち抗がん剤・分子標的薬・免疫チェックポイント阻害薬の存在だ。オプジーボやキイトルーダといった革新的な新薬は、薬価ベースで年間1,000万円を超えるケースもある。しかし、これらは国の薬事承認を受けて公的医療保険が適用されているため、患者個人が全額を支払う必要は一切ない。
注意すべきは、かつてのように「長期間入院して抗がん剤を点滴する」スタイルから、「外来(通院)で点滴を受け、そのまま自宅療養を続ける」外来化学療法への構造転換だ。厚生労働省の統計でも、がん患者の入院日数は年々短期化しており、治療の主戦場は外来へ完全に移行した。
この変化は患者の生活の質(QOL)を高める一方で、家計管理には厄介な盲点をもたらす。外来通院治療の場合、1回あたりの薬剤費負担が高額療養費の月額上限(一般的な所得層で約8万〜9万円)に達することが多く、それが3ヶ月、6ヶ月、あるいは1年以上にわたって継続する。さらに、通院にかかるタクシー代や新薬の副作用を抑える支持療法の薬代、ウィッグ(医療用かつら)代などは保険適用外となるため、「じわじわと現金を削り取られる疲弊感」に直面する患者が後を絶たない。
【先進医療の真相】陽子線・重粒子線治療費と差額ベッド代免除条件のリアル
「がん治療で家を売った」という体験談の裏に高確率で潜んでいるのが、保険外の先進医療費用と、入院時の差額ベッド代トラブルである。この2つの実態を冷静に切り分ける必要がある。
1. 陽子線治療・重粒子線治療の技術料は誰が払うのか?
身体への負担が少なく、患部をピンポイントで照射できる粒子線治療。このうち陽子線治療費用負担や重粒子線治療費は、技術料だけで約280万〜320万円を請求される。先進医療に指定されている場合、診察料や検査費、入院費など一般診療と共通する部分は公的医療保険が適用されるが、この技術料部分だけは100%全額自己負担となり、高額療養費制度の対象にもならない。
ただし、近年では小児がん、骨軟部腫瘍、頭頸部がん、一部の前立腺がんやすい臓がんなど、エビデンスの確立に伴って公的保険の適用へとシフトした部位が拡大している。自ら受ける治療法が「全額自費の先進医療」なのか「保険適用の標準治療」なのかを主治医に確認することが、数百万円単位の誤認を防ぐ第一歩だ。
2. 差額ベッド代は「拒否できる」?免除条件の法的な真実
患者の手記やSNSで最も怨嗟の声が集まるのが差額ベッド代(特別療養環境室料)だ。1日あたり数千円から、大部屋以外の個室では2万〜3万円を超えることもあり、1ヶ月の入院で数十万円が加算される。しかし、ここには厚生労働省が定める明確な免除条件が存在する。
厚生労働省の通知(保医発0305第6号)に基づき、以下の3つのケースでは病院側は患者に差額ベッド代を請求できないと定められている:
- ケース1:患者側から差額ベッド代を支払う旨の「明確な同意書への署名」がない場合
- ケース2:治療上の必要性により、医師が個室隔離を指示した場合(重篤な感染症リスクや術後管理など)
- ケース3:病院側の病棟管理上の都合(大部屋に空きベッドがなく、病院側の都合で個室に入院させた場合など)
医療現場の取材では、「個室しか空いていないと言われ、泣く泣く高額な同意書にサインしてしまった」というトラブルが後を絶たない。病院側の都合で個室に入れられる場合は、「大部屋を希望しているため、規約上差額ベッド代の支払いは同意できない」旨を毅然と伝える権利が患者側にあることを知っておくべきだ。
【2026年最新】がん治療費払えない理由と対策|公的支援制度と申請手順の完全ガイド
手持ち資金が乏しく「がん治療費が払えない」という事態に直面したとしても、治療を断念する必要は全くない。2026年現在、日本のセーフティネットはより迅速かつ多層的に整備されている。現場で直ちに行使すべき具体的対策と申請スキームを整理する。
1. 「限度額適用認定証」とマイナ保険証の即時連携
高額療養費制度は本来、窓口で3割負担を支払った後に差額が数ヶ月後に払い戻される仕組みだ。しかし、事前に協会けんぽや健保組合に申請して「限度額適用認定証」の交付を受けて病院に提示すれば、窓口での支払いは最初から自己負担上限額でストップする。さらに2026年現在では、マイナンバーカードの保険証利用(マイナ保険証)により、事前の紙の認定証申請すら不要で、窓口のカードリーダーで同意するだけで自動的に限度額適用が完了するシステムが定着している。
2. 多数回該当による上限引き下げの活用
直近12ヶ月間に同一世帯で3回以上高額療養費に該当した場合、4回目以降は上限額がさらに引き下げられる「多数回該当」が適用される。例えば、標準報酬月額28万〜50万円(年収約370万〜770万円)の現役世代であれば、通常の月額上限約8万〜9万円から、4回目以降は月額4万4,400円にまで減額される。抗がん剤治療が1年に及んでも、毎月の上限は4万数千円で頭打ちとなる計算だ。
3. 医療費控除申請詳細まとめと生計合算テクニック
1年間(1月1日〜12月31日)に支払った医療費の自己負担合計が10万円(総所得金額が200万円未満の場合は総所得の5%)を超えた場合、確定申告を行うことで所得税の還付と住民税の減額が受けられる。ポイントは「生計を一にする家族の中で、最も所得が高い人がまとめて申請する」ことだ。所得税率が高い家族から控除を引いた方が、還付される金額が跳ね上がる。病院までの通院交通費(電車・バス代、緊急時のタクシー代)も控除対象に含まれるため、領収書や移動履歴の記録は必須である。
4. 傷病手当金と自治体の2026年最新支援策
治療費そのもの以上に家計を圧迫するのは「休職による無収入化」だ。会社員や公務員であれば、健康保険から「傷病手当金」が給付され、休職4日目以降、最長1年6ヶ月にわたり給与の約3分の2が非課税で支給される。また、各自治体ではウィッグや胸部補正具の購入費用を助成する事業が拡大しており、上限2万〜5万円程度の購入補助が受けられる地域が多い。困窮した際は、病院内の「がん相談支援センター」に常駐する医療ソーシャルワーカー(MSW)に相談することが最善の初動となる。
【プロの結論】がん保険必要性評判と家計破綻を防ぐ「境界線」の引き方
公的制度の全貌を理解した上で問われるのが、「結局、民間の『がん保険』は入るべきなのか?」という究極の二者択一だ。メディアやSNS上では「高額療養費があるからがん保険は一切不要派」と「先進医療や休職リスクに備えて手厚く入るべき派」が激しく対立している。医療経済と家計社会学の知見に基づき、プロとしての明確な選別基準を提示する。
がん保険が必要な人・不要な人の判断基準
- 民間の手厚いがん保険が不要な層:
- 世帯の流動資産(すぐ動かせる預貯金)が300万〜500万円以上ある人。
- 公務員や大企業の会社員など、付加給付(健保独自の制度で自己負担上限が月2万〜3万円程度に抑えられる仕組み)や手厚い傷病手当金がある人。
- がん保険(特に一時金タイプ)への加入を推奨する層:
- 貯蓄が100万円未満で、急な数十万円の医療費支出で資金ショートを起こす恐れがある人。
- 自営業・フリーランス・個人事業主(国民健康保険には傷病手当金がなく、働けない期間=即座に無収入となるため)。
- 未成年の子どもを抱え、配偶者に経済的余力がない単身稼ぎ手の世帯。
【心理学的考察】家族の「共依存的パニック」を防ぐ心理的バウンダリー
現場取材で痛感するのは、がんの告知を受けた際、患者本人以上に「家族がパニックに陥り、高額な自由診療や怪しげなサプリメントに貯金を注ぎ込んでしまう」という家族社会学的な病理だ。家族間で健全な「心理的バウンダリー(境界線)」が引けていない場合、「本人のためにできる限りのことをしてあげたい」という愛情が罪悪感へと変質し、エビデンスのない自由診療クリニックに数百万円を支払ってしまう悲劇が起きる。
最新のエビデンスに基づいた「標準治療」こそが、現時点で最も生存率が高く、かつ公的保険で守られた最善の選択肢である。根拠のない不安に突き動かされて民間療法に走る前に、冷静に公的医療保険の枠組みの中で主治医と対話し、セカンドオピニオンを活用する姿勢こそが、命と家計の双方を守る最大の防壁となる。
【癌 治療 費】に関するよくある質問(FAQ)
Q1:がん治療費は平均で総額いくら準備しておけば安心ですか?
A1:公的医療保険が適用される標準治療であれば、高額療養費制度を利用することで、手術と入院、その後の通院治療を含めて手元に50万〜100万円程度の預貯金があれば十分に対応可能です。ただし、先進医療の希望や、自営業で休職中の生活費補填が必要な場合は、100万〜200万円程度の一時金が出るがん保険を検討するとより強固な安心感が得られます。
Q2:高額療養費制度を使っても、自己負担額が跳ね上がるケースはありますか?
A2:高額療養費制度は「月ごと(1日〜末日)」の計算となるため、月をまたいで入院した場合(例:月下旬から翌月上旬にかけての入院)は、それぞれの月で限度額まで請求されるため負担が2ヶ月分に分かれて増額します。また、差額ベッド代、食事療養標準負担額(1食あたり原則490円)、先進医療の技術料は制度の対象外となるため、これらが重なると支払額は高くなります。
Q3:抗がん剤治療を何年間も続ける場合、家計が破綻しませんか?
A3:長期間に及ぶ場合でも、直近12ヶ月で3回以上上限に達すると適用される「多数回該当」により、4回目以降の自己負担限度額は大きく引き下げられます(一般的な現役世代で月額4万4,400円)。さらに外来通院治療であれば就労を継続しながら治療を受ける道も開かれています。医療ソーシャルワーカーや職場の産業医と連携し、両立支援制度を活用して収入を維持することが重要です。
まとめ:今後の動向と失敗しないための判断基準
がんと診断されたとき、最も恐ろしいのは病気そのものの性質以上に、実態の見えない「数字への無知と恐怖」である。ネット上に渦巻く「数百万円かかる」という言説は、公的医療保険の強固な防壁を正しく認識していないか、特殊な自由診療の事例を一般化して煽ったものに過ぎない。
2026年現在の日本においては、マイナ保険証を活用した限度額適用の自動化、多数回該当による月額4万円台への圧縮、確定申告による医療費控除、そして休職時の傷病手当金という極めて重厚な公的セーフティネットが存在する。自らの預貯金と雇用形態(会社員か自営業か)を冷静に天秤にかけ、過不足のない備えを選択すること。不確かな情報に踊らされず、制度の現場ルールを味方につけることこそが、治療への専念と生活防衛を両立させる唯一無二の解である。 (出典: 癌 治療 費(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
