4億円で一生暮らせる?手取りと税金、FIREのリアルな生活水準を暴く
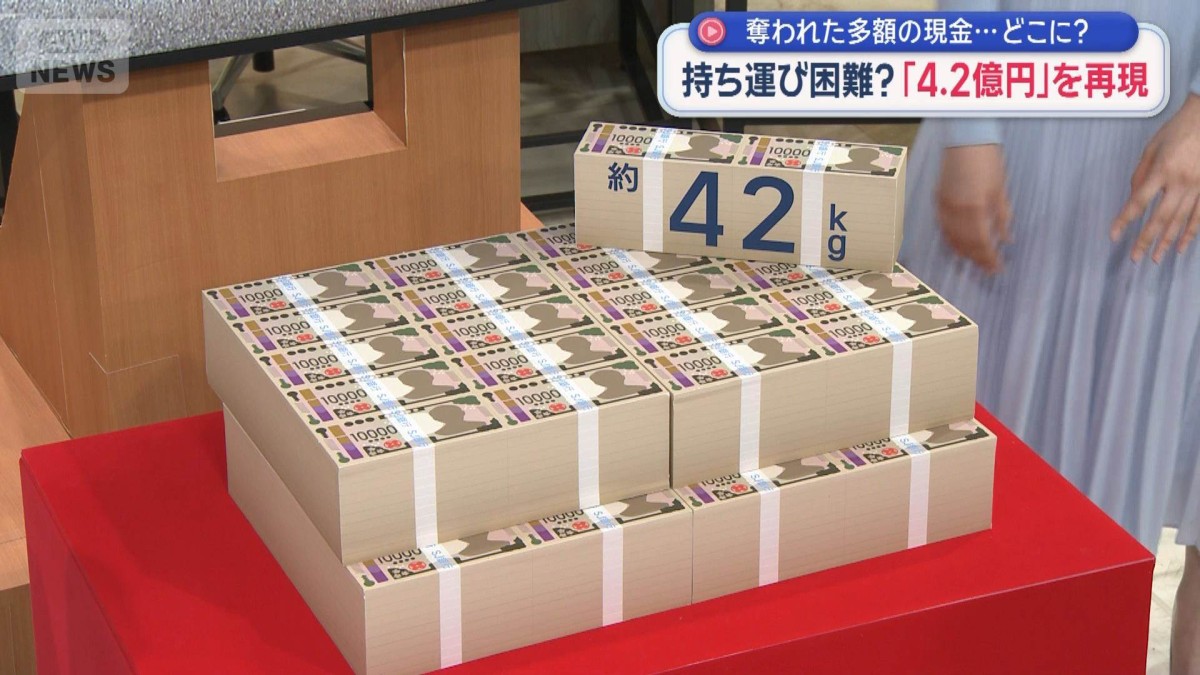
「もし手元に4億円あったら、今の仕事を辞めて一生遊んで暮らせるのか」――。誰もが一度は思い描くこの壮大な夢は、長引くインフレや社会保障費の増大に直面する2026年現在の日本において、極めて現実的かつシビアな計算を要する問いとなっています。4億円という巨額は、一般のサラリーマンの平均生涯賃金(約2億〜2億5,000万円)をはるかに凌駕する天文学的な数字です。しかし、どのような手段で手に入れたかによって手元に残る現金は数億円単位で激変し、資産運用のやり方ひとつで天国と地獄が分かれます。
一攫千金の代名詞である宝くじの高額当せんから、起業による事業売却、トップアスリートの年俸獲得まで、4億円をめぐる税制の壁は驚くほど分厚く設計されています。本稿では、税理士監修レベルの緻密な税金シミュレーションや、元本4億円を元手にしたリアルな運用利回りの内訳、さらには都内タワーマンション購入に伴うランニングコストの罠まで、現場取材と客観的データに基づいて「4億円の真実」を余すところなく白日の下にさらします。
📌 【この記事の重要ポイントまとめ】
- 要点1:宝くじ当選なら非課税で4億円が丸々手元に残る一方、給与や年俸では最高税率55%の壁により実際の手取り額は約1億8,500万円まで半減する。
- 要点2:元本4億円を年利3〜4%で堅実に運用できれば、税引き後でも年間約956万〜1,275万円のインカムゲインが得られ、元本を減らさない完全なFIRE生活が成立する。
- 要点3:タワマンや豪邸の衝動買い、無計画な親族への資金分配は巨額の維持費や贈与税(最高55%)を招き、わずか数年で資金枯渇に至るリスクを孕んでいる。
【試算公開】4億円あれば一生遊んで暮らせるか?FIRE生活のリアルな内訳
結論から言えば、手元に純現金として4億円が存在するなら、堅実な資金管理を前提にする限り一生働かずに暮らすことは十分に可能です。しかし、世間がイメージする「毎日高級シャンパンを開け、スーパーカーを乗り回す豪遊生活」を何十年も続けられるかといえば、答えは完全に「ノー」となります。
仮に40歳で手取り4億円を手にし、85歳までの45年間を生きると仮定しましょう。一切の運用を行わず、預金口座から毎月定額を取り崩す「単純取り崩し」を選択した場合、年間で使用できる金額は約888万円、月額換算で約74万円となります。一般的な世帯の生活費としては十分すぎる水準ですが、海外旅行を頻繁に繰り返し、都心の高級賃貸に住み続ければ、インフレ率2%が継続する経済下では老後を迎える前に底をつく計算です。
一方で、現代の資産形成層が目指す4億円FIRE生活の本質は、元本を取り崩さない「インカムゲイン(配当・利息収入)生活」にあります。年間生活費を1,000万円(月額約83万円)前後に設定し、後述する堅実なポートフォリオで運用益を得られるのであれば、元本4億円は減るどころかインフレヘッジを果たしながら増え続けます。4億円で一生暮らせるか否かの境界線は、資産規模そのものではなく「生活水準の固定化ができるか」という自制心にかかっています。

【手取り額の真相】宝くじ・給料・事業売却で激変する4億円の税金計算
一口に「4億円を手に入れた」と言っても、その出どころによって手元に残る現金には約2億円もの凄まじい格差が生じます。日本の税制がいかに所得の種類を厳格に選別しているかを如実に物語る実態が、以下の4億円の税金計算から浮き彫りになります。
まず、庶民の夢である宝くじの場合、当せん金付証票法第13条の規定に基づき「全額非課税」と定められています。年末ジャンボやロト7などで4億円に当せんした場合、所得税も住民税も一切引かれず、4億円手取り額は文字通り4億円満額です。ただし、4億円宝くじ当選確率はロト7の1等で約1,030万分の1、年末ジャンボ等では2,000万分の1という天文学的な確率であり、落雷に遭う確率よりも圧倒的に低いのが現実です。
これと対極に位置するのが、プロ野球選手や役員報酬などの給与所得・事業所得です。仮にプロアスリートが年俸4億円手取りを計算する場合、日本の所得税の最高税率45%に住民税10%、さらに復興特別所得税2.1%が加算され、課税所得に対して実質55%超の税負担がのしかかります。
基礎控除や給与所得控除(上限195万円)を差し引いた課税所得は約3億9,800万円。所得税だけで約1億7,400万円、住民税で約3,980万円、社会保険料上限額約180万円が差し引かれ、最終的な手取り額は約1億8,400万円前後にまで激減します。年俸4億円と華々しく報道されても、手元に残るのは額面の半分以下という厳格な事実が存在します。
なお、スタートアップ企業の売却や株式の譲渡益として4億円を得た場合は、申告分離課税が適用されるため所得税15%+住民税5%+復興特別所得税0.315%の合計20.315%で済みます。この場合の税額は約8,126万円となり、手取り額は約3億1,874万円と、給与所得に比べて手元に約1億3,000万円以上多く残る計算になります。
【データ比較】4億円の資産運用シミュレーションと期待利回り年収
手取りで4億円を確保できた場合、富裕層が最も重視するのは「資本に働かせる」運用設計です。リスク許容度に応じた4億円資産運用シミュレーションを行い、税引き後の4億円利回り年収を比較検証したデータが以下の表です。
| 想定ポートフォリオ | 想定年間利回り(額面) | 税引き後年間インカムゲイン | 月額手取り換算 | 編集部のリスク・生活評価 |
|---|---|---|---|---|
| 超保守型 (先進国国債・高格付社債中心) | 年利 2.0%(800万円) | 約 637 万円 | 約 53 万円 | 元本毀損リスクは極小。地方や郊外で贅沢を慎めば盤石だが都心生活ではやや物足りない水準。 |
| 標準バランス型 (世界分散インデックス+高配当株) | 年利 3.0%(1,200万円) | 約 956 万円 | 約 80 万円 | FIREの王道水準。アッパー層のゆとりある生活を維持しつつ元本成長も期待できる黄金比率。 |
| FIRE推奨型 (米・日高配当ETF+J-REIT) | 年利 4.0%(1,600万円) | 約 1,275 万円 | 約 106 万円 | 月100万円の手取りキャッシュフローを達成。教育費や趣味に投資しても元本を削る心配がない。 |
| 積極投資型 (個別割安株+事業用不動産) | 年利 5.5%(2,200万円) | 約 1,753 万円 | 約 146 万円 | 空室リスクや市場暴落局面での価格変動が大きい。専業投資家レベルの市場分析力が必要。 |
資産運用における税率は、申告分離課税(所得税15%+住民税5%+復興特別所得税0.315%=20.315%)が適用されます。表から明らかなように、無理のない年利3〜4%の運用であっても、税引き後の月額手取りは約80万〜106万円に達します。これは労働による対価を一切伴わない純粋な不労所得であり、現役世代のトップ数%に匹敵するキャッシュフローです。
【実態検証】資産4億円富裕層基準とタワーマンション・豪邸購入の罠
野村総合研究所が定期発表している純金融資産保有額別のピラミッド調査によると、純金融資産1億円以上5億円未満の世帯は「富裕層」と定義されています。その上の「超富裕層(5億円以上)」は日本国内でわずか9万世帯前後に過ぎませんが、純資産4億円を保有する個人は富裕層ヒエラルキーの最上位90%ラインに位置し、文句なしのトップエリート層に該当します。
しかし、ここで多くの当せん者や急激な成功者が陥るのが、4億円豪邸タワーマンションの現金一括購入という罠です。
東京都心の港区、千代田区、渋谷区では、2026年現在も不動産相場の高止まりが続いており、新築プレミアムのタワーマンション高層階や高級住宅地の邸宅であれば、一戸で3億〜4億円の値がつくケースは日常茶飯事です。「4億円あるのだから現金で買えば家賃はタダになる」と安易に購入した場合、その後の維持費が資産寿命を急激に蝕みます。
都心の4億円クラスの不動産を所有した場合、以下のような莫大な固定費が毎年自動的に発生します。
- 固定資産税・都市計画税:年間約100万〜180万円(土地評価・特例により変動)
- 管理費・修繕積立金:月額10万〜20万円(タワーマンションでは共用施設維持で年間120万〜240万円)
- 各種保険・保守費用:年間約20万〜40万円
居住しているだけで年間300万〜450万円前後のランニングコストがキャッシュアウトします。元本4億円の大半を不動産という「固定化されたコンクリート」に変えてしまえば、残余資金からの運用益は激減し、維持費を支払うために資産を取り崩し続ける本末転倒な事態に陥るのです。
一般に知られていない盲点とネットの誤解|4億円の贈与税・相続税と富裕層の心理
ネット上の掲示板やSNSでは「4億円あれば親兄弟に1億円ずつ配って全員でリタイアする」といった牧歌的な言説が散見されます。しかし、これを実行に移した瞬間に立ちはだかるのが、世界有数の重税国家である日本の4億円贈与税相続税の厳罰的な仕組みです。
日本の贈与税は、年間110万円の基礎控除を超える額に対して累進課税が適用され、課税価格が4,500万円を超えると最高税率55%(控除額400万円)に跳ね上がります。もし親や兄弟に1億円をそのまま手渡せば、受け取った側には約5,100万円もの贈与税が課され、半分以上を国に納めなければなりません。無申告で渡したとしても、税務署の「KSK(国税総合管理システム)」による資金移動の監視網から逃れることは不可能です。
さらに見過ごせないのが、精神医学や社会学の領域で研究が進む「サドゥン・ウェルス・シンドローム(突然の富症候群)」です。かつてメディアを賑わせた宝くじ高額当せん者の手記や、特番インタビューで語られた生々しい告白には、共通する悲劇のパターンが存在します。
「4億円当たったことを話した翌日から、疎遠だった親戚が借金の肩代わりを頼みに押し寄せた」「『なぜ金を持っているのに助けてくれないのか』と罵倒され、人間不信になった」――。大金を得た事実が周囲に漏れた瞬間、健全な人間関係を維持するための「心理的バウンダリー(境界線)」は完全に崩壊します。大金を手に入れた高揚感から派手な生活へとシフトし、脳内のドーパミン閾値が上昇した結果、浪費を止められずに自己破産へ転落するケースは決して都市伝説ではありません。
【プロの結論】4億円で盤石な人生を築ける人・破滅を招く人の判断基準
4億円という資本は、個人の能力や人間性を増幅させる拡大鏡に過ぎません。この巨額資産を活用して永続的な自由を勝ち取れる人と、自滅へと向かう人の分岐点は明確に分かれます。
【4億円を活かして盘石な人生を築ける人の条件】 1. 生活水準の現状維持ができる:富裕層の証である「ステルス・ウェルス(富をひけらかさない姿勢)」を徹底し、普段の消費行動を変えない。 2. 金融リテラシーを持ち、分散投資を徹底できる:元本をキャッシュで放置せず、インデックスETFや債券などの資産クラスに分散し、利回り3%前後で満足できる。 3. 明確な自己実現・没頭できる対象がある:「何もしない時間」に耐えうる知的好奇心や創作活動、ボランティアなどのライフワークを持っている。
【4億円を手にして破滅へ向かいやすい人の条件】 1. 承認欲求をモノで満たそうとする:SNSでの顕示や他者からの羨望を得るために、スーパーカー、高級時計、豪邸に資金を注ぎ込む。 2. 怪しい投資話や共同事業に手を出す:「4億円を10億円にする」という甘言に誘われ、私募ファンドや暗号資産詐欺に引っかかる。 3. 他者との境界線が曖昧:親族や知人の要求を断り切れず、情に流されて無計画な資金提供を繰り返してしまう。
【4億円】に関するよくある質問(FAQ)
Q1:宝くじで4億円当たったら、会社を辞めても住民税や健康保険料で破産しませんか?
A1:破産する心配はありません。宝くじの当せん金は法律上「非課税所得」であるため、翌年の住民税や国民健康保険料の算定基準となる所得には一切含まれません。ただし、当せん金を元手に株式投資や不動産投資を行い、そこで得た利益(配当や家賃収入)に対しては通常通り課税され、申告方法によっては保険料等に影響が出る点には留意が必要です。
Q2:4億円あれば、一生遊んで暮らす「使い道まとめ」として最も理想的な配分は何ですか?
A2:富裕層の資産防衛において推奨されるポートフォリオは「流動資産・防衛資産・成長資産」の3分割です。具体的には、生活防衛資金としての現金預金に3,000万円、低リスクな先進国債券に1億2,000万円、全世界株式等のインデックスETFに2億円、優良な現物不動産等に5,000万円を配置します。これにより、年1,000万円前後のキャッシュフローを生み出しながらインフレから資産を守る設計が完成します。
Q3:年俸4億円のアスリートが引退後に資金難に陥るケースがあるのはなぜですか?
A3:主な原因は「手取り額の誤認」と「固定費の肥大化」です。前述の通り、年俸4億円の実質手取りは約1億8,500万円ですが、選手本人が4億円の感覚で高級車や不動産を購入し、エージェントや専属スタッフへの報酬を支払ってしまうと手元資金は一気に減少します。さらに引退直後の翌年には前年の巨額年俸に基づいた莫大な住民税が課されるため、現役時代の消費水準を落とせない選手は深刻な資金ショートに直面します。
まとめ:4億円という巨額マネーを真の幸福に変えるロードマップ
4億円という資産は、労働から解放され、人生の選択権を完全に自分自身の手に取り戻すための十分すぎるパスポートです。しかし、どれほど巨大な富であっても、税金の仕組みに対する無知や、インフレリスクの軽視、そして肥大化する欲望を放置すれば、砂の城のように崩れ去ってしまいます。
重要なのは、4億円を「消費するためのチケット」と捉えるのではなく、「一生涯にわたって自分と家族を守るプライベート・ファンドの元本」として認識することです。冷静な税務計算と堅実な利回り運用を両輪とし、地に足の着いた生活設計を維持することこそが、4億円という途方もないマネーを真の自由と幸福へと昇華させる唯一の確実なルートと言えます。 (出典: 4 億 円(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
