弁護士特約を保険会社が嫌がる理由とは?示談金増額の真相と対処法
交通事故の被害に遭い、自動車保険に付帯している弁護士費用特約を使おうとした際、相手方の担当者が露骨に難色を示したり、あろうことか加入している自分側の保険会社から利用を渋られたりする事例が後を絶ちません。「特約を使うと示談交渉が長引く」「この程度の物損事故では使う意味がない」といった言葉を投げかけられ、不信感を募らせる被害者は少なくないのが実情です。
毎月の保険料を納め、いざという時の補償として契約している権利であるにもかかわらず、なぜ保険会社は弁護士の介入をここまで嫌うのでしょうか。そこには、示談金算定基準の構造的な格差や、業界特有の査定内規、さらには被害者と保険会社の間に横たわる「交渉力の非対称性」という根深い力学が存在します。本稿では、損害保険業界の現場構造を熟知する視点から、保険会社が弁護士特約を嫌がる深層心理と手口、そして不当な出し渋りに遭った際の具体的な突破口を詳しく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:相手方保険会社が嫌がる最大の理由は、支払額が「任意保険基準」から裁判所準拠の「弁護士基準」へと跳ね上がり、百万円単位で賠償金が増額するため。
- 要点2:自分の保険会社が渋る背景には、弁護士費用の持ち出し(LAC基準)による収支悪化懸念と、担当者の社内事務処理コストの増大という組織の内情がある。
- 要点3:弁護士特約は利用しても等級ダウンせず翌年の保険料は上がらない。理不尽な拒絶を受けた際は約款の権利を主張し、弁護士会やLACを通じた指定手続きで打開できる。
【真相解明】弁護士特約を保険会社が嫌がるのはなぜか?示談金跳ね上がりの裏側
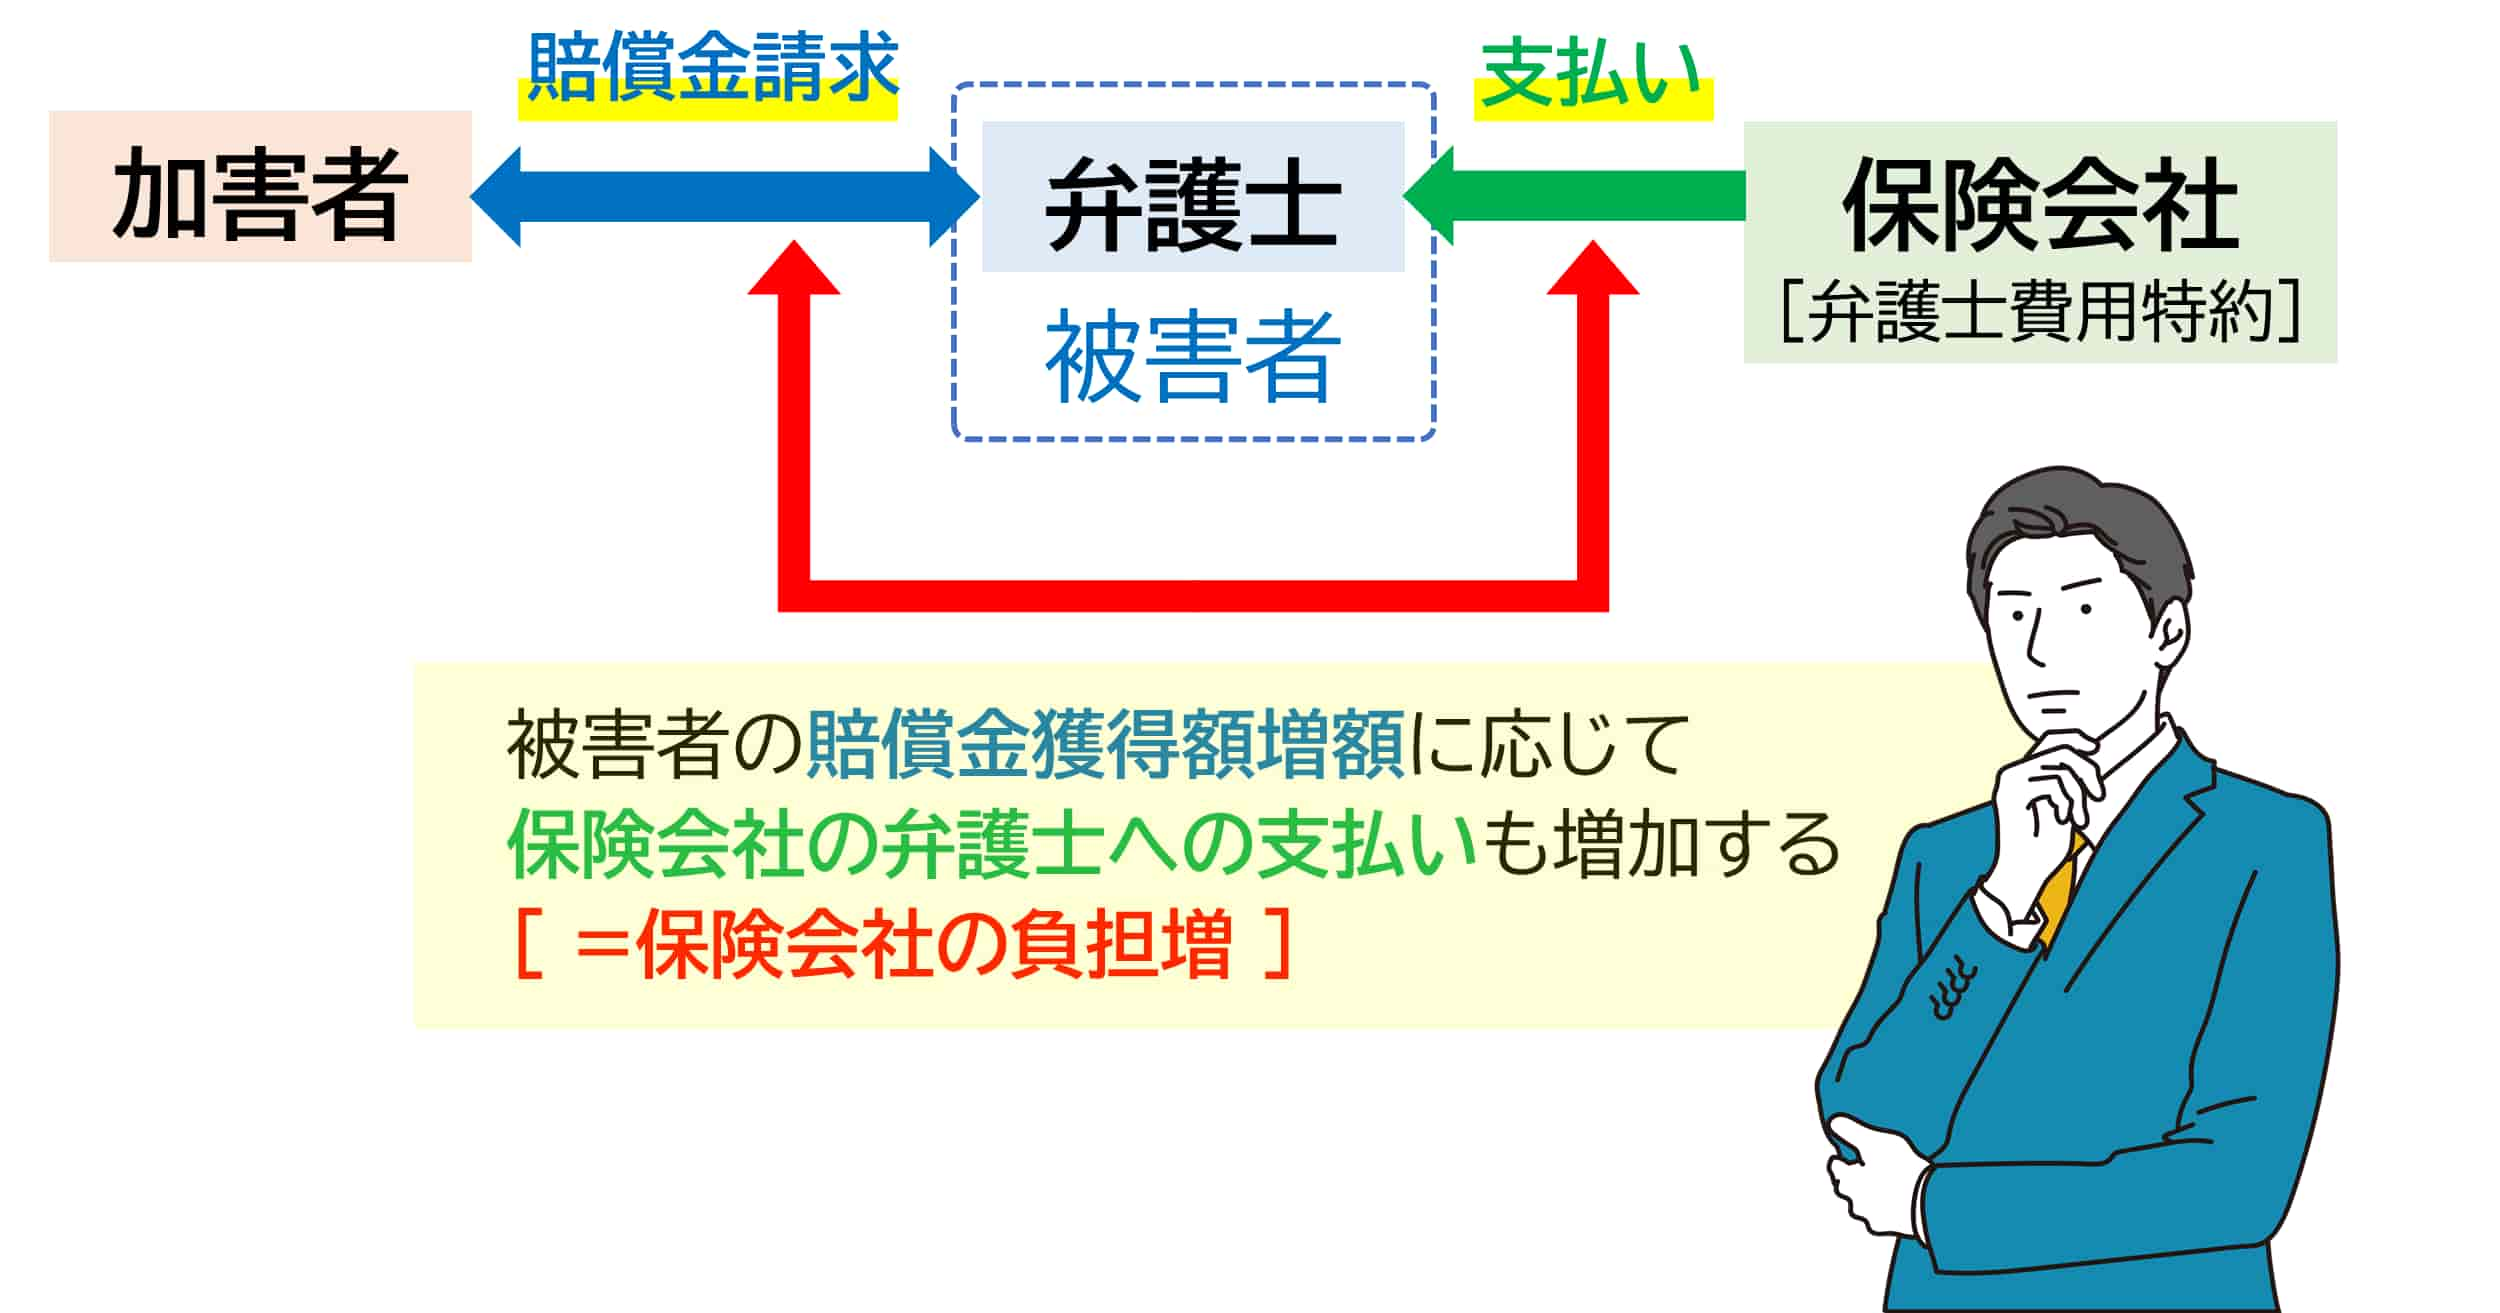
交通事故の現場やその後の示談協議において、加害者側の保険会社に対して「弁護士特約を使って代理人を立てます」と通告した瞬間、担当者の態度が硬化したり、慌てて譲歩案を提示してきたりする光景は珍しくありません。相手方の保険会社が弁護士の介入を極度に警戒する根本的な理由は、示談金の算定基準が強制的に引き上げられることに尽きます。
損害賠償の算定には「自賠責保険基準」「任意保険基準」「弁護士(裁判)基準」という3つの物差しが存在します。保険会社が示談交渉の初期段階で提示する金額は、自社の支出を最小限に抑えるために独自に定めた「任意保険基準」に基づいています。これは法的な強制力を持つものではなく、あくまで保険会社側の内規による低水準な試算にすぎません。
ところが、被害者側に弁護士が介入すると、交渉の土俵は一変します。法曹実務の基本である「赤い本(民事交通事故訴訟・損害賠償額算定基準)」に則った弁護士基準による慰謝料増額の仕組みが発動するためです。弁護士相手では、担当者が普段使っている「社内規定でこれ以上は出せない」「過去の判例でもこの程度」という強弁が一切通用しなくなります。
結果として、入通院慰謝料や後遺障害慰謝料、過失割合の算定が本来あるべき適正水準へと引き直され、保険会社にとっては数百万円から、重傷案件では数千万円規模で支払保険金が膨れ上がります。担当者個人にとっても、示談成立までの期間が延び、支払査定額の増大によって社内評価に直結するため、弁護士特約を相手の保険会社が嫌がる理由はまさに彼らの経済的・実務的痛点を直撃するからに他なりません。
【実態検証】利用者の生の声と現場目線で見えたリアル|ネットの評判と出し渋りの現場
大手SNSや質問投稿サイト、法務相談の窓口には、保険会社の不可解な対応に戸惑う被害者のリアルな告白が日々蓄積されています。「相手の担当者から『弁護士を入れると解決まで半年以上遅れますよ』と半ば脅された」「自分で弁護士を探したら、自分の担当者から『うちの提携弁護士以外は特約を使えない』と言われた」といった証言が散見されます。
大手調査機関のアンケートデータや損害保険トラブルの相談統計を紐解くと、特約行使を伝えた際に何らかの抵抗や消極的対応を経験した契約者は全体の約3割に達しています。弁護士特約利用者の評判とネットの反応を精査すると、二つの明確なコントラストが浮き彫りになります。
一つは、特約を強行して弁護士に委任したユーザーの「圧倒的な満足度の高さ」です。「提示額が120万円から280万円に跳ね上がった」「相手の威圧的な電話対応から完全に解放された」という声が大半を占めます。一方で、もう一つは「手続きの窓口となる損保担当者の抵抗の強さ」です。利用者が権利を行使しようとしているにもかかわらず、窓口でブレーキをかけられる構図が日常茶飯事となっています。
「担当者が『軽微な物損事故では弁護士特約の適用外』と突っぱねてきたが、弁護士に無料相談したら即座に特約対象だと判明した」という当事者の体験談は、保険会社の情報格差を利用した心理的誘導が現場レベルで横行している現実を物語っています。
自分の保険会社が弁護士特約を渋る真相|使わせない巧妙な手口と内規の壁
相手方の保険会社が嫌がる理由は金銭的な利害関係から明白ですが、深刻なのは自分の保険会社が弁護士特約を渋る真相です。本来であれば契約者を守る味方であるはずの保険会社が、なぜ身内の契約者に対して特約の行使を思いとどまらせようとするのでしょうか。
その背景には、損害保険業界の構造的な財務事情が存在します。契約者が弁護士特約を行使した場合、弁護士費用(着手金や報酬金など上限300万円まで)を支払うのは加入先である自分の保険会社です。保険会社にとって弁護士特約の利用は「純粋な支出の発生」を意味し、損害率(保険料収入に対する保険金支払いの割合)を押し上げる要因となります。
ここで重要なキーワードとなるのが、日弁連LAC基準と保険会社の内規です。弁護士特約の費用支払いには、日本弁護士連合会と損害保険会社が協定を結んだ「LAC(日弁連法務サービスセンター)基準」と呼ばれる着手金・報酬金の規定があります。しかし、保険会社側は支出を抑制するため、自社の社内内規を持ち出して「弁護士費用を値切る」または「案件の難易度が低いから支払対象外である」と契約者に説明するケースが存在します。
現場で実際に用いられる弁護士特約を使わせない保険会社の手口には、次のような典型パターンが確認されています。
- 「過失割合や争点がないため、弁護士を入れる実益がありません」と決めつける
- 「相手方の提示額が確定するまでは特約の申請を受理できません」と後回しにする
- 「自社の審査会を通す必要があるため、着手まで数ヶ月かかる」と心理的ハードルを上げる
- 「当社の同意がない弁護士への依頼は費用をお支払いできません」と虚偽の説明をする
これらはすべて、社内の業務効率や支出抑制を優先した担当者による自社防衛策です。約款上、弁護士に依頼するかどうかの決定権は契約者本人にあり、保険会社に拒否権があるわけではありません。
【徹底比較】賠償額はここまで変わる|自賠責・任意・弁護士基準の決定的格差
保険会社が提示する額と、裁判所や弁護士が正当と認める基準との間には、看過できない著しい乖離があります。保険会社が提示する自賠責・任意保険基準との差額を客観的データで可視化すると、なぜ弁護士の介入を阻止しようとするのかが一目瞭然となります。
| 項目・損害費目 | 自賠責保険基準 | 任意保険基準(相場) | 弁護士(裁判所)基準 |
|---|---|---|---|
| 入通院慰謝料(軽傷・むち打ち3ヶ月) | 約37.8万円(1日4,300円計算) | 約35万円〜45万円程度 | 約53万円(実通院日数・症状に応じ増額) |
| 入通院慰謝料(重傷骨折・入院1ヶ月+通院6ヶ月) | 約75.6万円〜上限枠内 | 約90万円〜120万円程度 | 約149万円(約1.5倍以上の開き) |
| 後遺障害慰謝料(14級・神経症状) | 32万円(政令指定額) | 40万円〜50万円程度 | 110万円(2〜3倍近くに跳ね上がる) |
| 後遺障害慰謝料(12級・頑固な神経症状) | 93万円(政令指定額) | 100万円〜150万円程度 | 290万円(約2倍の格差) |
| 休業損害の基礎日額算定 | 原則1日6,100円 | 定額提示または実収入の下限 | 実収入満額・主婦休損(センサス基準) |
表から明らかな通り、むち打ち症などの軽傷であっても数十万円、後遺障害が認定される事故では数百万円の差額が発生します。家事従事者(主婦・主夫)の休業損害に至っては、保険会社はゼロあるいは最低限の計算で提示してくるケースが一般的ですが、弁護士基準では賃金構造基本統計調査(賃金センサス)の平均賃金を元に正当に日額約1万円強で算出されます。この巨大な差額こそが、加害者側損保が弁護士の介入を全力で避けようとする金銭的動機です。
過失割合ゼロの落とし穴と等級の真実|一般に知られていない盲点とネットの誤解
弁護士特約の利用をめぐっては、契約者の誤った思い込みや法的な制約による勘違いも多数見受けられます。とりわけ代表的なものが「保険を使うと等級が下がって損をするのではないか」という不安と、「なぜ自分の保険会社は示談交渉を代行してくれないのか」という不満です。
特約を使っても等級は据え置き:ノーカウント事故のルール
自動車保険には、対人賠償や車両保険を使うと翌年の等級が3等級下がる「事故有等級制度」が導入されています。しかし、弁護士費用特約は単独で行使しても等級に一切影響を与えないノーカウント事故として約款上明確に定義されています。
弁護士費用特約を使っても等級が下がらない理由は、契約者の過失や事故リスク増大を示す補償請求ではなく、権利行使をサポートするための独立した付帯サービスだからです。他に車両保険などを使わなければ、翌年の等級は通常通り1等級進行し、割引率もアップします。「特約を使うと保険料が高くなるから損」という説明は、明白な誤謬です。
「もらい事故」で保険会社が動けない法的理由
停車中の追突事故やセンターラインオーバーなど、被害者に過失が全くない「過失割合10対0」の事故において、自分の保険会社から「こちらでは示談代行ができません」と冷淡に告げられ、見捨てられたと感じる被害者が多くいます。
これには、過失割合ゼロの事故で保険会社が動けない経緯として弁護士法72条の「非弁行為の禁止」が関係しています。契約者に過失がない場合、保険会社は相手方に賠償金を支払う義務(保険金支払責任)が発生しません。支払義務がない第三者である保険会社が他人の示談交渉を報酬目的等で代行することは法律で固く禁じられているのです。つまり、非弁活動に抵触するため「動けない」のが実情であり、この時こそ弁護士特約を使って自前の代理人を立てなければ、被害者は孤立無援で相手損保のプロと対峙する事態に陥ります。

【2026年最新】弁護士特約を使うタイミングと断られたときの確実な対処法
弁護士特約をスムーズに行使し、最大の賠償金と精神的平穏を獲得するためには、事前のタイミング把握と万が一の拒絶に対するカウンター対策が不可欠です。
特約を発動させるべきベストなタイミング
交通事故の示談交渉で弁護士特約を使うタイミングは、結論から言えば「事故直後、治療開始の初期段階」がベストです。「示談金額が提示されてからでいい」と先延ばしにすると、適切な通院頻度の指導や症状固定時期の判断、後遺障害診断書の作成サポートを受けられず、不利な前提事実が確定してしまうリスクがあります。
保険会社から利用を拒否・保留されたときの対処法
担当者から特約の利用を拒まれたり、手続きを渋られたりした場合は、感情論ではなく次の手順で客観的に弁護士特約を拒否・断られたときの対処法を実行してください。
- 約款(重要事項説明書)の該当ページを突きつける:保険会社の契約約款を開き、「弁護士費用等の補償対象外となる事由(故意・重過失・無免許運転など)」に該当していない事実を確認した上で、除外事由のない正当な権利行使であることを文書またはメールで伝えます。
- 担当者の変更または苦情窓口(カスタマーセンター)への直談判:現場担当者の個人の判断や怠慢で止められているケースが多いため、本社のカスタマー相談窓口へ「約款に抵触しない正当な請求を営業担当者が拒絶している」と伝えると、即座に是正されるケースが大半です。
- 弁護士事務所からの直接請求ルートを利用する:自身で信頼できる交通事故専門弁護士を見つけ、「保険会社が渋っている」と伝えて依頼します。弁護士から保険会社へ直接「受任通知」と「特約支払請求書」を送付させれば、保険会社側の担当者は法的に抵抗することができなくなります。
家族の保険も使える!特約の適用範囲
2026年最新の弁護士費用特約適用条件まとめとして見逃してはならないのが、補償範囲の広さです。特約は契約車両に乗っていた本人のみならず、以下に該当する家族のいずれか1社が加入していれば全員に適用されます。
- 記名被保険者(契約者本人)およびその配偶者
- 契約者本人または配偶者の「同居の親族」
- 契約者本人または配偶者の「別居の未婚の子」
- 契約車両に搭乗中だった友人・同乗者
- 歩行中や自転車運転中に自動車に跳ねられた事故
自車に特約をつけていなくても、同居する親や別居する大学生の子供の自動車保険特約を使えるケースが非常に多いため、事故発生時は同居・別居を問わず親族の保険証券をすべて洗う作業が不可欠です。
【プロの結論】弁護士特約を即座に使うべき人と慎重に見極めるべき人の境界線
交通事故の示談交渉は、法律と保険実務の専門家である損保アジャスターと、一生に一度遭うかどうかの一般被害者による「情報の非対称性」が最も歪んだ形で表れる現場です。交渉心理の観点からも、対等な協議を期待すること自体に無理があります。自力交渉に固執して消耗する前に、以下の明確な基準で弁護士特約の行使を決断すべきです。
【即座に弁護士特約を使うべき人】
・人身事故で怪我を負い、治療が3ヶ月以上続く見込みがある人
・追突事故など自分に過失がない「10対0」事故の被害者
・相手方保険会社の担当者の言動に強いストレスや威圧感を感じている人
・休業損害や主婦手当、後遺障害の等級認定で適正な評価を得たい人
【慎重に見極めて進めるべき人】
・双方の過失割合が大きく、相手方の修理費用に対する賠償額が膨らむ恐れがある軽微な自損事故類似案件
・加入保険の弁護士特約に「免責金額」や「自己負担規定」が特殊に設定されているプラン(極めて稀ですが要約款確認)
・弁護士費用特約自体に未加入で、費用倒れになるリスクがある少額物損事故(特約に加入していれば費用倒れの心配はありません)
【弁護士特約 保険会社 嫌がる】に関するよくある質問(FAQ)
Q1:弁護士特約を使うと、保険会社に嫌がらせをされたり今後の契約を拒否されたりしませんか?
A1:そのような不利益を被ることは法的に一切ありません。弁護士特約の利用は正当な約款上の権利行使であり、これを利用したことを理由に契約更新を拒否されたり、ペナルティが課されたりすることは金融庁の監督指針上も許されません。安心して利用してください。
Q2:弁護士は保険会社が紹介する「提携弁護士」を使わなければならないのですか?
A2:いいえ、契約者が自由に弁護士を選ぶことができます。保険会社が提携する弁護士(LAC登録弁護士など)を利用することも可能ですが、交通事故に強くない弁護士が割り振られるリスクもあります。インターネットや評判を調べて、被害者側専門で実績豊富な外部の弁護士を自分で選んで依頼する権利が契約者に認められています。
Q3:物損だけの事故や、怪我の程度が極めて軽い場合でも弁護士特約は使えますか?
A3:原則として問題なく使えます。相手方が過失割合で不当な主張をしてきたり、修理費や格落ち損害の支払いを拒否したりしている場合、被害総額が数万〜数十万円規模であっても弁護士特約を利用可能です。費用倒れの心配がないため、軽微な事故こそ特約の価値が発揮されます。
まとめ:理不尽な示談に屈しないための知識と自衛策
交通事故の示談において、相手方の保険会社が提示してくる条件は決して「公正な第三者の判断」ではなく、あくまで「自社の支出を抑えたい一当事者の都合」にすぎません。そして、その不当な差額を埋める最強の対抗手段が弁護士費用特約です。
相手方の保険会社が弁護士の介入を嫌がるのも、自社の保険会社が手続きを渋るのも、すべては保険金支払いを抑制したい業界側の財務事情に起因しています。そうした相手側の内情に付き合って、被害者が正当な賠償金を諦める筋合いは毛頭ありません。
弁護士特約は等級が下がることもなく、家族の保険も含めて幅広く活用できる強力な権利です。保険会社の難色や根拠のない引き止めに惑わされることなく、事故の初期段階から専門家である弁護士に相談し、適正な法的救済を勝ち取ってください。 (出典: 弁護士特約 保険会社 嫌がる(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
