特別支給の老齢厚生年金は誰が対象?2026年受給の壁と時効の真相
公的年金の受給開始年齢が原則65歳へと引き上げられる過渡期に設けられた「特別支給の老齢厚生年金」。かつては多くの退職世代が当たり前のように手にしてきた制度ですが、2026年現在、その支給対象者は制度設計の最終局面に差し掛かっています。街の年金相談窓口やSNS上では、「同僚はもらえたのに自分は案内が来ない」「夫がもらえなかったから自分も対象外だと思い込んでいた」といった混乱や誤解の声が後を絶ちません。
生年月日のわずかな違いが受取総額数百万円の差を生むだけでなく、制度本来の仕組みを知らないまま放置すれば「5年の時効」によって受給権そのものが永久に消滅します。本稿では、2026年最新の制度環境を踏まえ、受給資格を満たす具体的な条件から在職老齢年金による減額ルール、申請漏れを防ぐ実務手順まで、一次情報に基づいて徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:受給権は生年月日と性別で厳格に分かれており、2026年時点の新規受給は昭和41年(1966年)4月1日以前生まれの女性が中心となる。
- 要点2:本来の年金と異なり「繰下げ増額」の仕組みは存在せず、請求を怠って5年を経過すると時効により未請求分が完全に消滅する。
- 要点3:働きながら受け取る際は在職老齢年金の支給停止基準額(月額50万円)に注意が必要であり、雇用保険の基本手当との併給調整も要確認となる。
【受給資格の真実】特別支給の老齢厚生年金は誰がもらえる?生年月日と男女の決定的一線
特別支給の老齢厚生年金において、読者が最も見落としがちなのが「もらえる人」を定義づける厳格な生年月日と性別のボーダーラインです。この制度は、昭和61年および平成6年・12年の法律改正により、厚生年金の支給開始年齢を60歳から65歳へと段階的に引き上げる際の激変緩和措置として誕生しました。したがって、誰もが無条件にもらえるものではなく、対象となる世代が極めて限定されています。
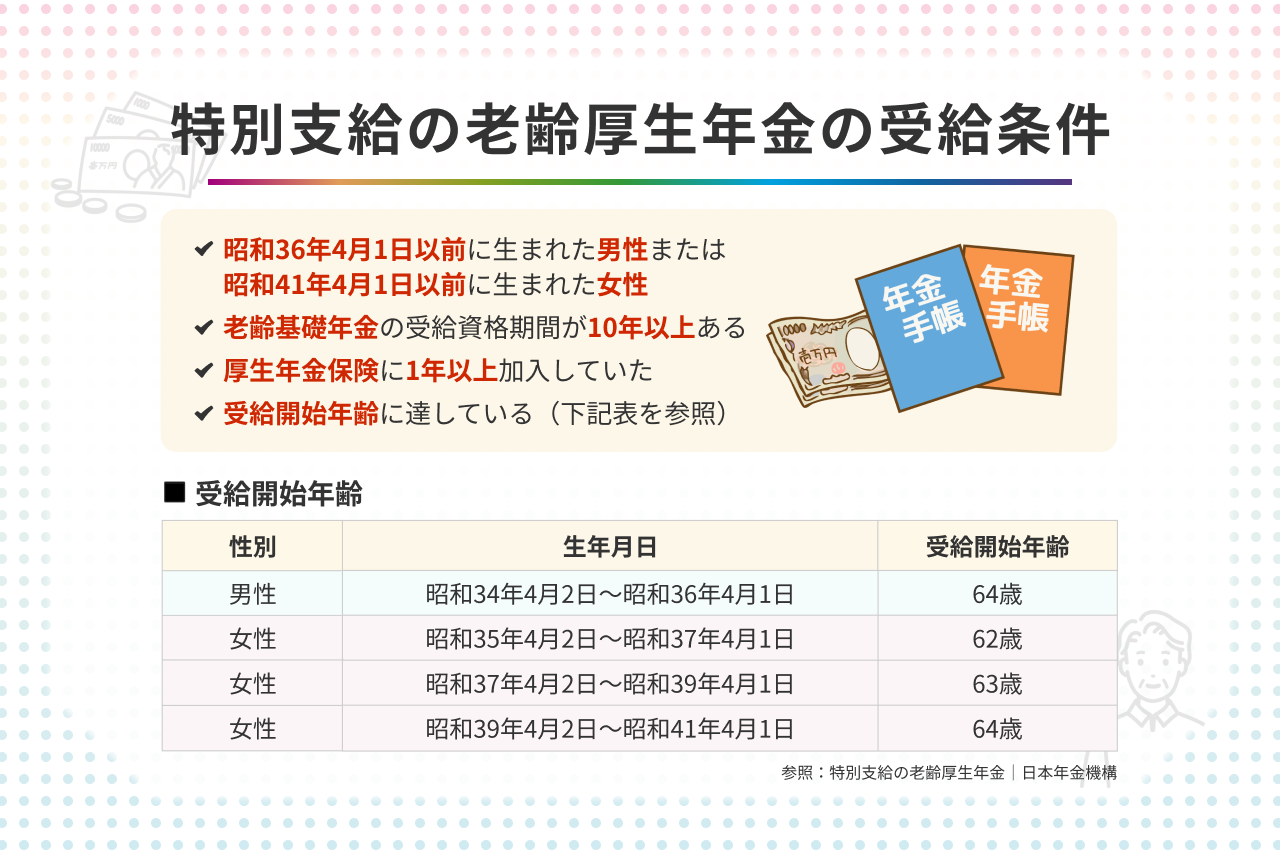
受給資格を満たす必須要件は、基本的に以下の3点に集約されます。
- 公的年金の受給資格期間(保険料納付済期間+免除期間等)が原則10年以上あること
- 厚生年金保険(または共済組合等)の加入期間が通算して1年(12カ月)以上あること
- 生年月日ごとに定められた支給開始年齢に到達していること
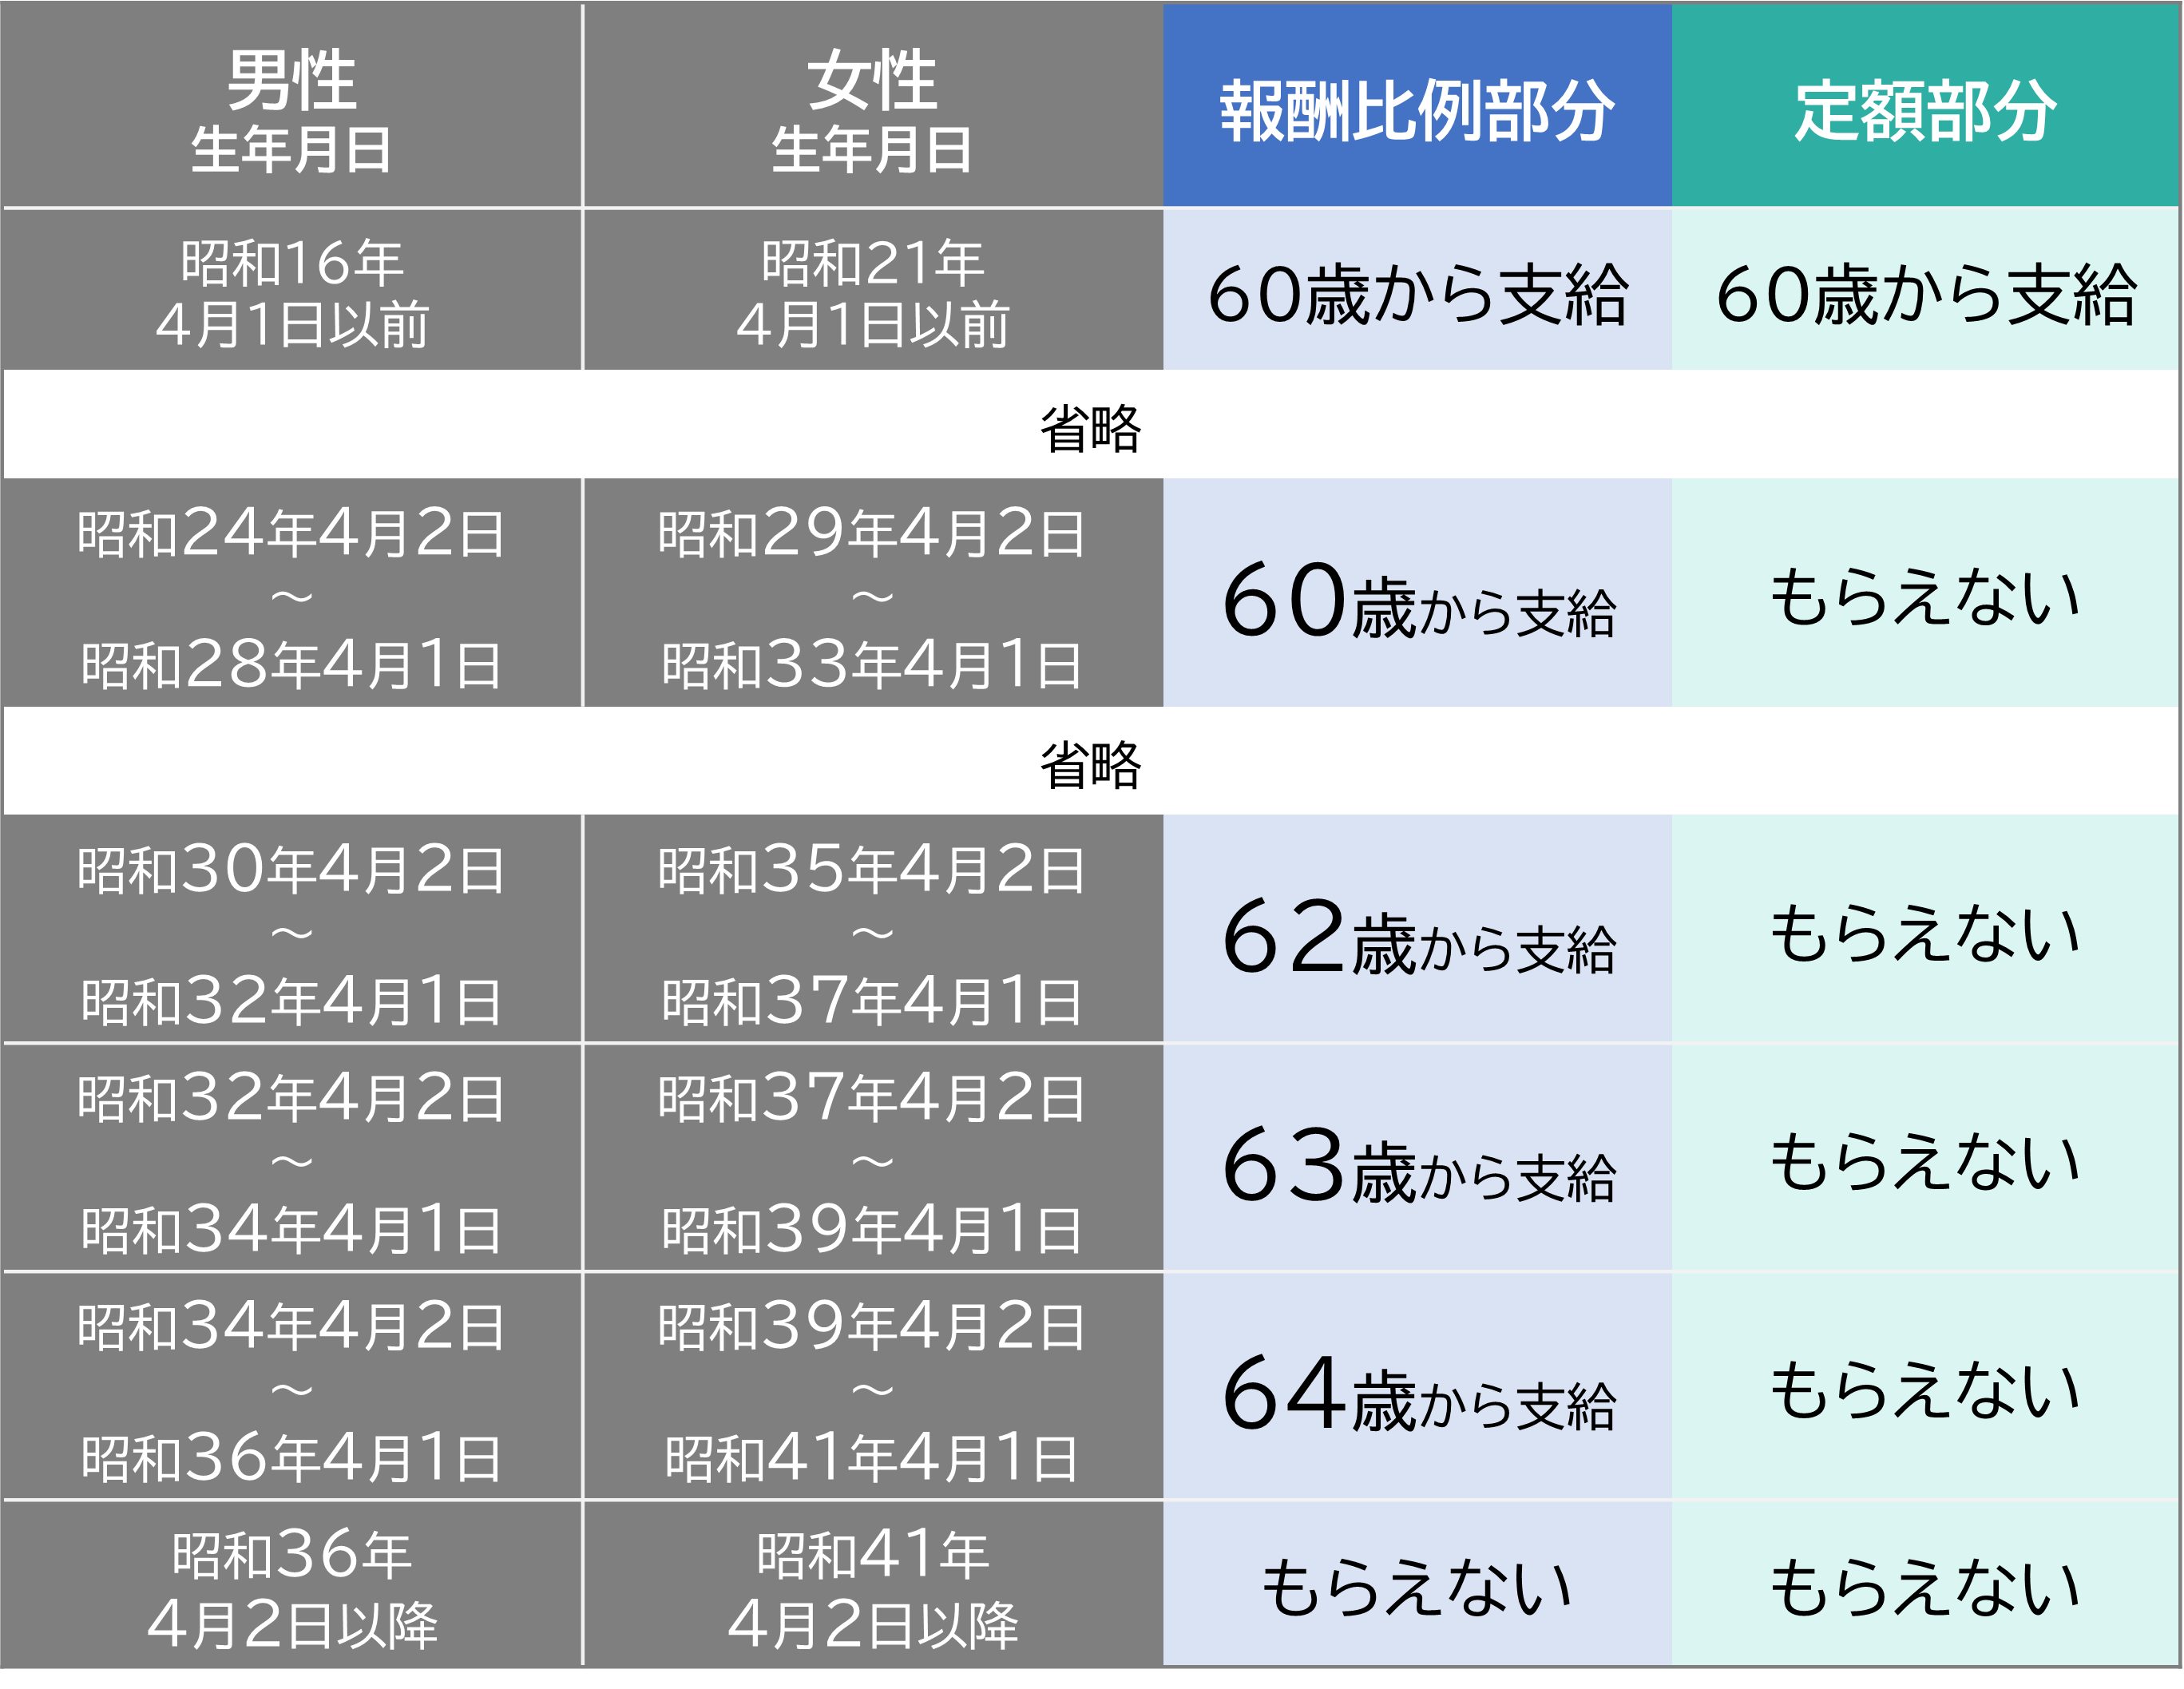
制度上、年金は「定額部分」と現役時代の給与水準に応じた「報酬比例部分」に分かれていましたが、定額部分の支給はすでに全世代で終了しています。現在支給されているのは「報酬比例部分」のみです。
ここで決定的な差を生んでいるのが、男女間のスケジュール格差です。男性は女性よりも5年早く段階的引き上げが進められた結果、男性で受給対象となるのは昭和36年(1961年)4月1日以前に生まれた人までとなっています。2026年現在、この生年月日の男性は全員がすでに65歳以上となって本来の老齢厚生年金へ移行しているため、男性の新規受給権発生はすでに終了しています。
一方で、女性は昭和41年(1966年)4月1日以前に生まれた人まで受給権が残されています。2026年現在、60歳から62歳を迎える昭和40年〜41年早生まれの女性(支給開始年齢64歳)がまさにこの過渡期の最終グループに該当します。「夫が対象外だったから我が家には関係ない」と決めつけ、申請を放置してしまうケースが頻発している背景には、この歴史的な男女5年のズレが存在しているのです。
【データ比較表】生年月日で見る受給開始年齢と給付体系の全貌
自身が支給対象に含まれるかどうかを一目で判別できるよう、生年月日ごとの支給開始スケジュールと現在の給付ステータスを一覧表に整理しました。
| 対象者の区分(性別・生年月日) | 受給開始年齢 | 給付の内容 | 2026年時点の実情・評価 |
|---|---|---|---|
| 男性:昭和28年4月2日〜昭和36年4月1日 | 61歳〜64歳(生年月日に応じて段階的) | 報酬比例部分のみ | 全員が65歳に到達済み。未請求の場合は時効リスク直面 |
| 男性:昭和36年4月2日以降生まれ | 受給権なし(65歳〜) | 対象外(制度廃止完了) | 原則どおり65歳からの本来支給のみ |
| 女性:昭和33年4月2日〜昭和39年4月1日 | 61歳〜63歳(段階的) | 報酬比例部分のみ | 大半が受給終了または受給中。未請求分は速やかな確認が必要 |
| 女性:昭和39年4月2日〜昭和41年4月1日 | 64歳から受給開始 | 報酬比例部分のみ | 現在進行形の最重要対象世代。64歳到達時に請求手続き必須 |
| 女性:昭和41年4月2日以降生まれ | 受給権なし(65歳〜) | 対象外(制度廃止完了) | この世代をもって特別支給制度は完全に幕を閉じる |
日本年金機構の公開データによると、かつて存在した「定額部分」は月額換算で数万円から十数万円の固定加算がありましたが、現在の「報酬比例部分」は在職中の標準報酬月額と加入月数によって算出されます。平均的な受給額は月額約5万〜10万円前後(年間約60万〜120万円)となるケースが多く、65歳までの貴重なつなぎ資金として極めて重い意味を持っています。
一般に知られていない盲点とネットの誤解|「繰下げで増える」「後からまとめてもらえる」の罠
ネット上の掲示板やSNSで定期的に拡散されるのが、「年金は受給を我慢して遅らせたほうが得になるから、特別支給も65歳まで待とう」という言説です。しかし、これは制度の根幹を取り違えた極めて危険な誤認です。
1. 特別支給の老齢厚生年金に「繰下げ増額」は存在しない
65歳から受給する本来の老齢基礎年金・老齢厚生年金には、受給を1カ月遅らせるごとに受給額が0.7%増額(最大84%増)される「繰下げ受給」制度が存在します。しかし、特別支給の老齢厚生年金には繰下げ制度そのものが法律上用意されていません。どれだけ受給を遅らせても、1円たりとも増額されることはないのです。もらえる年齢に達したら即座に受け取るのが、制度設計上、唯一の最適解です。
2. 請求手続きの放置による「5年の消滅時効」の恐怖
「請求しなくても、65歳になったときに過去の分をまとめて一括で振り込んでもらえばいい」と考えている人が少なくありません。公的年金の受給権には「各支払期月の翌月1日から5年」という法的な消滅時効(会計法第30条・国民年金法・厚生年金保険法等)が厳格に適用されます。
たとえば、62歳から受給権があった人が請求を完全に忘れ、68歳になって初めて手続きを行った場合、直近5年分(63歳〜68歳相当)は遡及して受給できますが、62歳から63歳までの1年分は時効により永久に消滅します。手取りにして100万円単位の現金が国庫に没収され、二度と戻りません。窓口で「後からまとめて請求すれば全額戻ると思っていた」と涙を流す高齢相談者が後を絶たないのが、現場の実態です。
3. いつまでもらえるのか?受給期間のリミット
特別支給の老齢厚生年金が支給されるのは、「65歳に到達する誕生日の前月分」までです。65歳の誕生月からは、本来支給である老齢基礎年金と老齢厚生年金へと切り替わります。自動的に切り替わるわけではなく、65歳到達時に改めて「年金請求書(ハガキ形式)」の提出が求められます。この切り替え手続きを怠ると、一時的に年金の支払いがストップするトラブルに繋がります。
【在職老齢年金の壁】働きながらもらうとどうなる?支給停止の計算式と2026年改正動向
60代前半も現役としてフルタイムで働き続けるシニアが増加した現在、避けて通れないのが「在職老齢年金(在老)」による支給停止の仕組みです。働きながら特別支給の老齢厚生年金を受け取る場合、給与と年金の合計額が一定基準を超えると、年金の一部または全額がカットされます。
支給停止額の判定基準は極めてシンプルです。
- 総報酬月額相当額(毎月の標準報酬月額 + 直近1年間の賞与総額÷12)
- 基本月額(特別支給の老齢厚生年金の月額換算額)
この2つの合計が「支給停止調整額(月額50万円)」を超えると、超過分の2分の1に相当する年金が毎月減額されます。
【支給停止額の基本計算式(合計が50万円を超える場合)】
年金停止額(月額)= (総報酬月額相当額 + 基本月額 - 50万円) ÷ 2
仮に、基本月額が10万円、毎月の給与(総報酬月額相当額)が46万円の場合、合計は56万円となります。基準の50万円を6万円オーバーしているため、その半額である「3万円」が年金から減額され、実際に振り込まれる特別支給の額は7万円になります。もし合計額が65万円や70万円に達すれば、年金受給額がゼロ(全額支給停止)になることも珍しくありません。
ただし、ここで重要な現場の知恵があります。在職老齢年金による支給停止の対象となるのは「厚生年金保険に加入して働いている人」のみです。個人事業主・フリーランスとしての報酬や、週の所定労働時間が基準未満で厚生年金に加入しないパート・アルバイト形態で働く場合、給与がどれだけ高額であっても特別支給が減額されることは一切ありません。
また、2026年に向けた年金制度改正の議論において、社会保障審議会等では「高齢者の就労意欲を阻害している」として、在職老齢年金の見直しや支給停止基準額のさらなる引き上げ、あるいは撤廃が活発に協議されてきました。現行基準に縛られすぎず、自身の就労意欲と手取り額のバランスを冷静に逆算することが求められています。
【実態検証】年金事務所の現場とSNS知恵袋で見えたリアルな失敗事例
現場のリアルな相談事例や、大手知恵袋・SNSに投稿される当事者の生の声をつぶさに分析すると、制度の認知不足から生じる悲惨なトラブルが浮き彫りになります。
都内の社会保険労務士が担当した実例では、元大手企業勤務の女性Aさん(受給開始年齢63歳)のケースが象徴的です。Aさんは受給開始年齢を迎えた際、日本年金機構から届いた緑色の封筒(年金請求書)を確認したものの、「まだ現役でバリバリ働いているし、手続きが面倒だから65歳の定年時にまとめて手続きしよう」と引き出しの奥に放置していました。
65歳を迎えて窓口を訪れたAさんに突きつけられたのは、「最初の1年分(約110万円)は5年の消滅時効を迎えており、お支払いできません」という無情な現実でした。Aさんは「国からの重要書類なのに、なぜ督促の電話一本すらくれないのか」と激昂したといいますが、公的年金は「請求主義(自ら申請しない限り給付されない原則)」で運用されているため、法的に覆す手段はありませんでした。
さらに、SNS上で目立つのが「雇用保険(ハローワークの失業手当)との併給調整」による失敗です。60代前半で退職後、ハローワークで求職の申し込み(失業保険の手続き)を行った途端、特別支給の老齢厚生年金が全額支給停止となった事例が多数報告されています。法律上、ハローワークの基本手当を受給している間は、特別支給の老齢厚生年金を受け取ることができません(併給禁止)。
どちらを受け取ったほうが手取り総額として有利になるのか、事前の試算を行わずに窓口へ駆け込んだ結果、「年金より失業保険の日額のほうがわずかに低く、トータルで損をしてしまった」という悔恨の声がネット上には散見されます。
確実に満額受け取るための請求手続きガイドと【プロの結論】
特別支給の老齢厚生年金を1円の漏れもなく確実に手元へ引き寄せるためには、決められたスケジュールに沿った正確な請求手続きが不可欠です。
失敗しない請求手続きの3ステップ
- 受給開始年齢の3カ月前に届く書類を確認する
支給開始年齢に達する3カ月前になると、日本年金機構から基礎年金番号や加入履歴が印字された「年金請求書(年金手帳が同封されたA4判の緑色または茶色の封筒)」が自宅へ郵送されます。 - 必要書類を過不足なく収集する
住民票コードやマイナンバーが年金機構に登録されている場合、住民票の添付は原則不要です。ただし、配偶者加給年金の対象となる場合などは、戸籍謄本(全部事項証明書)や配偶者の所得証明書などの追加書類が必要となります。受取口座の通帳コピーも事前に手元へ用意してください。 - 「誕生日の前日以降」に年金事務所へ提出する
書類が届いても、誕生日の前日より前に年金事務所へ提出することはできません。年金の受給権は法律上「誕生日の前日」に発生するため、フライング提出は窓口で受理を拒否されます。誕生日の前日を迎えたら、速やかに最寄りの年金事務所または街角の年金相談センターへ提出(郵送可)してください。
【プロの結論】受給すべき人と働き方を調整すべき人の判断基準
定年後のキャリアと資産形成を最適化する観点から、受給資格者が取るべきアクションは明確に分かれます。
【今すぐ無条件に請求すべき人】
- 厚生年金に加入せず、業務委託や短時間パートとして働いている人
- すでに完全リタイアしており、給与収入がない人
- 給与収入と年金月額の合算が月50万円を明らかに下回っている人
該当者は、躊躇する理由が一切ありません。1カ月の遅れも作らず、誕生日の前日を迎えた瞬間に請求書類を投函してください。
【働き方や他給付とのバランスを精査すべき人】
- 役員報酬や高待遇の再雇用により、給与月額だけで45万〜50万円を超えている人
- 退職直後で、ハローワークの失業手当受給を検討している人
高給与で全額支給停止になる場合でも、「受給権発生の請求手続き自体」は必ず済ませておく必要があります。請求手続きを完了しておかなければ、万が一年度途中で給与が下がったり退職したりした際に、即座に年金給付を復活させることができません。失業手当との兼ね合いについては、受給基本日額と年金月額を天秤にかけ、社会保険労務士などの専門家に試算を仰いだうえで受給の優先順位を確定させてください。
【特別支給の老齢厚生年金】に関するよくある質問(FAQ)
Q1:夫は対象外だったのに、妻の私に請求書が届いたのはなぜですか?
A1:特別支給の老齢厚生年金の支給開始年齢引き上げスケジュールが、男女で5年異なっているためです。男性は昭和36年4月1日以前生まれで制度が終了しましたが、女性は昭和41年4月1日以前生まれまで受給権があります。ご自身の受給要件を満たしていれば、夫の受給状況にかかわらず満額受け取ることができます。
Q2:特別支給の老齢厚生年金を請求せず65歳まで待てば、年金額は増額されますか?
A2:一切増額されません。65歳以降の本来の年金にある「繰下げ受給による増額(月0.7%増)」は、特別支給の老齢厚生年金には適用されません。請求を遅らせるメリットは何一つなく、5年が経過すると時効によって受取資格を失うだけですので、速やかに請求を行ってください。
Q3:過去に手続きを忘れ、65歳を過ぎてしまいました。もう受け取れませんか?
A3:過去5年以内の分であれば、今からでも遡って全額を一括受給できます。ただし、受給権が発生した支払期月から5年を超えてしまった過去分については、時効により消滅し受給できなくなります。1カ月でも早く年金事務所で手続きを行ってください。
Q4:雇用保険の失業手当(基本手当)をもらいながら、特別支給の年金も同時に受給できますか?
A4:原則として同時に両方を受け取ることはできません。ハローワークで求職の申し込みを行うと、特別支給の老齢厚生年金は全額支給停止となります。失業手当の給付終了後に年金の支給が再開されますので、どちらの受取額が大きいかを事前に比較検討することが極めて重要です。
まとめ:今後の動向と失敗しないための判断基準
昭和から平成、そして令和へと受け継がれてきた「特別支給の老齢厚生年金」は、公的年金制度の近代化における最後の遺産とも言える制度です。2026年を迎えた現在、この恩恵に浴することができる世代は事実上、女性の特定年代に限られる最終局面へ突入しました。
制度が複雑であるがゆえに、「自分には関係ない」「後でまとめてもらえばいい」という思い込みが命取りになります。年金制度は徹底した申請主義であり、国が親切にお金を口座へ直接振り込んでくれることはありません。権利を持つ当事者が自ら制度を正しく理解し、正当な権利を行使することこそが、大切な老後資産を守り抜く唯一の防衛策です。手元に届いた通知を今一度確認し、時効の壁に阻まれる前に確実な手続きを進めてください。 (出典: 特別 支給 の 老齢 厚生 年金(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
